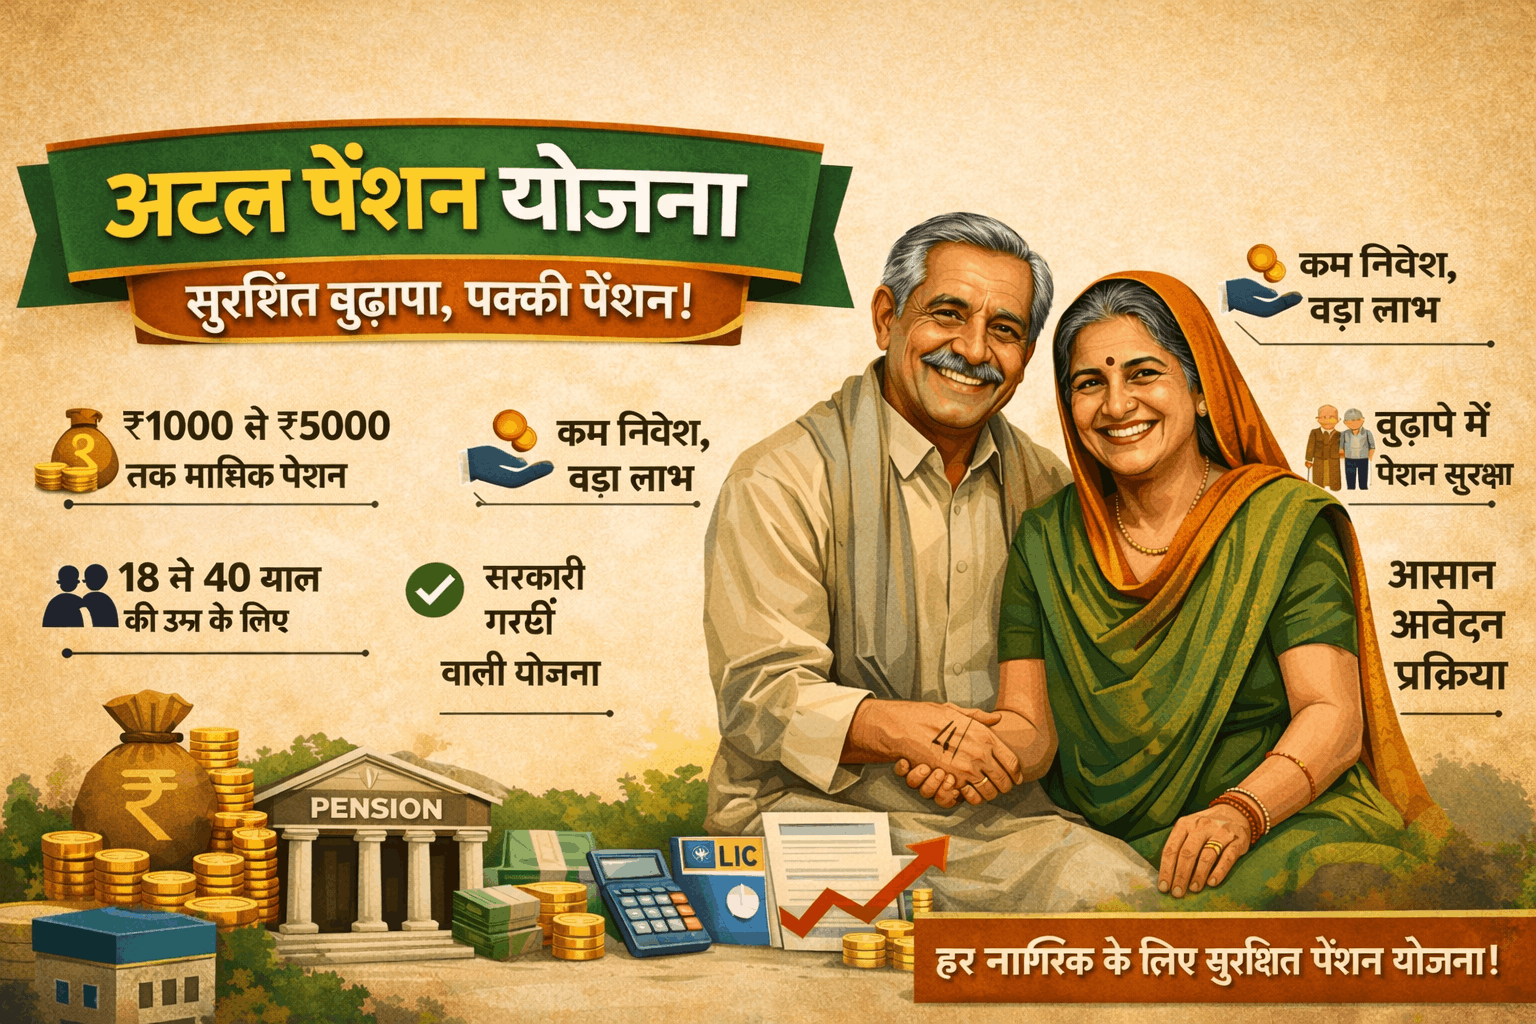
₹1000 से ₹5000 तक गारंटीड मासिक पेंशन पाने की सरकारी योजना की पूरी जानकारी। पात्रता, लाभ, योगदान और आवेदन प्रक्रिया आसान हिंदी में जानें।
Atal Pension Yojana क्या है?
अटल पेंशन योजना (Atal Pension Yojana – APY) भारत सरकार की एक सामाजिक सुरक्षा पेंशन योजना है। इस योजना का उद्देश्य यह है कि आम नागरिकों, खासकर असंगठित क्षेत्र में काम करने वाले लोगों को बुढ़ापे में निश्चित मासिक पेंशन मिल सके।
उदाहरण के लिए जैसे कि मोची हस्तशिल्प कारीगर, हथकरघा बुनकर, महिला दर्जी, शारीरिक रूप से विकलांग स्वरोजगार प्राप्त व्यक्ति, रिक्शा चालक, ऑटो चालक, रेशम उत्पादन श्रमिक, बढ़ई, चमड़ा कारखाने के श्रमिक, पावर लूम श्रमिक और शहरी गरीब इसी श्रेणी में आते हैं । 18 से 40 वर्ष तक की आयु रखने वाले भारतीय नागरिक , जिनके पास एक एक्टिव बैंक अकाउंट भी हो इसमें शामिल हो सकते हैं।
Atal Pension Yojana के लाभ–
60 साल की उम्र के बाद ₹1000 से ₹5000 तक मासिक पेंशन मिलेगी।पेंशन की राशि सरकार द्वारा गारंटीड है। कम आय वाले लोगों के लिए सुरक्षित योजना है। पति/पत्नी दोनों को लाभ मिल सकता है। खाताधारक की मृत्यु के बाद नॉमिनी को लाभ मिलेगा।
पात्रता (Eligibility)
Atal Pension Yojana का लाभ लेने के लिए आवेदक के पास निम्नलिखित पात्रता होनी चाहिए
अटल पेंशन योजना का लाभ लेने के लिए:
आवेदक की उम्र 18 से 40 वर्ष के बीच होनी चाहिए
भारत का नागरिक होना चाहिए
बैंक या पोस्ट ऑफिस में खाता होना जरूरी है
आधार कार्ड और मोबाइल नंबर लिंक होना चाहिए।
पेंशन कितनी मिलेगी?
इस योजना में आप अपनी सुविधा अनुसार पेंशन चुन सकते हैं:
₹1000 प्रति माह
₹2000 प्रति माह
₹3000 प्रति माह
₹4000 प्रति माह
₹5000 प्रति माह
आपकी उम्र और चुनी गई पेंशन के अनुसार हर महीने छोटा-सा योगदान देना होता है।
“नोट: यह एक अनुमानित कैलकुलेटर है जो PFRDA के आधिकारिक चार्ट पर आधारित है। अपनी उम्र के हिसाब से सटीक प्रीमियम जानने के लिए नीचे अपनी उम्र दर्ज करें।”
अटल पेंशन योजना (APY) प्रीमियम कैलकुलेटर 2026 🧮
अपनी उम्र और मनचाही पेंशन चुनकर अपना मासिक प्रीमियम जानें:
आपका अनुमानित मासिक प्रीमियम (Monthly Premium):
₹210 / महीना
असंगठित क्षेत्र में काम करने वाले श्रमिकों के लिएई-श्रम कार्ड 2026 भी एक महत्वपूर्ण योजना है। इसके फायदे, पात्रता और आवेदन प्रक्रिया की पूरी जानकारी हमारी विस्तृत पोस्ट में पढ़ें।
अटल पेंशन योजना में आवेदन कैसे करें?
Atal Pension Yojana में आवेदन करना बहुत आसान है:
स्टेप 1: अपने नजदीकी बैंक या पोस्ट ऑफिस जाएँ स्टेप 2: अटल पेंशन योजना का फॉर्म लें स्टेप 3: फॉर्म में सही जानकारी भरें स्टेप 4: आधार कार्ड, बैंक पासबुक और मोबाइल नंबर दें स्टेप 5: फॉर्म जमा करें और ऑटो-डेबिट शुरू हो जाएगा
कई बैंकों में यह सुविधा ऑनलाइन नेट बैंकिंग से भी उपलब्ध है|
यदि आप Atal Pension Yojana में खाता खुलवा रहे हैं, तो कुछ महत्वपूर्ण बातों का ध्यान रखना आवश्यक है:
जरूरी बातें
खाते में हर महीने बैलेंस रहना जरूरी है,समय पर योगदान नहीं देने पर खाता बंद हो सकता है 60 साल से पहले पेंशन नहीं मिलेगी (कुछ विशेष परिस्थितियों को छोड़कर)
Atal Pension Yojana किसके लिए फायदेमंद है?
मजदूर, किसान, ड्राइवर, घरेलू कामगार
प्राइवेट नौकरी करने वाले लोग
वे लोग जिन्हें भविष्य की पेंशन की चिंता है।
Atal Pension Yojanaapply करने का सही तरीका -
अटल पेंशन योजना में ऑनलाइन आवेदन करने के लिए लाभार्थी को अपने बैंक या पोस्ट ऑफिस के माध्यम से आवेदन करना होता है। कुछ बैंकों में नेट बैंकिंग से भी आवेदन की सुविधा उपलब्ध है।
अटल पेंशन योजना की Official Sarkari Websites (Apply Links)
यह भारत सरकार की आधिकारिक वेबसाइट है, जहाँ सभी सरकारी योजनाओं की जानकारी मिलती है
यदि आप किसान हैं या आपके परिवार में कोई खेती करता है, तो पीएम किसान योजना 2026की जानकारी भी जरूर पढ़ें। इस योजना के तहत पात्र किसानों को आर्थिक सहायता प्रदान की जाती है।
Atal Pension Yojana Account Status & PRAN Card कैसे डाउनलोड करें?
अगर आपका अटल पेंशन योजना खाता पहले से खुला हुआ है और आप अपना स्टेटस या e-PRAN कार्ड डाउनलोड करना चाहते हैं, तो निम्नलिखित स्टेप्स फॉलो करें:
NPS CRA Portal पर जाएं: NSDL/CRA की आधिकारिक वेबसाइट पर जाएँ।
e-PRAN/Subscribers Section चुनें:"Search-PRAN/Subscriber Details" विकल्प पर क्लिक करें।
विवरण दर्ज करें: अपना 12 अंकों का PRAN Number दर्ज करें। अगर PRAN नंबर याद नहीं है, तो अपना नाम, बैंक खाता संख्या और जन्म तिथि दर्ज करें।
OTP सबमिट करें: रजिस्टर मोबाइल नंबर पर प्राप्त OTP दर्ज करें और Submit पर क्लिक करके अपना APY e-PRAN कार्ड आसानी से डाउनलोड करें।
Atal Pension Yojana Penalty Charges (विलंब शुल्क की दरें)
यदि आपके बैंक खाते में सही समय पर ऑटो-डेबिट के लिए पर्याप्त राशि नहीं रहती है, तो बैंक द्वारा मामूली पेनल्टी (Penalty) लगाई जाती है:
₹100 तक मासिक योगदान पर: ₹1 प्रति माह पेनल्टी
₹101 से ₹500 तक मासिक योगदान पर: ₹2 प्रति माह पेनल्टी
₹501 से ₹1000 तक मासिक योगदान पर: ₹5 प्रति माह पेनल्टी
₹1001 से अधिक मासिक योगदान पर: ₹10 प्रति माह पेनल्टी
ध्यान दें: लगातार 6 महीने तक प्रीमियम न भरने पर खाता फ्रीज हो सकता है और 24 महीने तक प्रीमियम न जमा करने पर खाता स्वतः बंद हो जाता है।
FAQ
Q1. अटल पेंशन योजना क्या है?
Atal Pension Yojana भारत सरकार की एक पेंशन योजना है, जिसमें 60 वर्ष की आयु के बाद लाभार्थी को ₹1000 से ₹5000 तक मासिक पेंशन दी जाती है।
Q2.अटल पेंशन योजना में कौन आवेदन कर सकता है?
18 से 40 वर्ष की आयु का कोई भी भारतीय नागरिक, जिसके पास बैंक या पोस्ट ऑफिस खाता है, इस योजना में आवेदन कर सकता है।
Q3.अटल पेंशन योजना में कितनी पेंशन मिलती है?
इस योजना में लाभार्थी अपनी पसंद के अनुसार ₹1000, ₹2000, ₹3000, ₹4000 या ₹5000 मासिक पेंशन चुन सकता है।
Q4.अटल पेंशन योजना में आवेदन कैसे करें?
लाभार्थी अपने नजदीकी बैंक या पोस्ट ऑफिस जाकर आवेदन कर सकता है। कुछ बैंकों में नेट बैंकिंग के माध्यम से भी आवेदन की सुविधा उपलब्ध है।
Q5. अटल पेंशन योजना के लिए कौन-कौन से दस्तावेज जरूरी हैं?
आधार कार्ड, बैंक पासबुक, मोबाइल नंबर, पहचान पत्र
Q6. 60 साल से पहले पैसा निकाला जा सकता है?
सामान्य स्थिति में नहीं, लेकिन मृत्यु या गंभीर बीमारी की स्थिति में नियमों के अनुसार निकासी की अनुमति होती है।
निष्कर्ष
Atal Pension Yojana (APY) एक बेहद सुरक्षित और भरोसेमंद सरकारी योजना है। अगर आप चाहते हैं कि बुढ़ापे में आपको हर महीने पेंशन मिले, तो यह योजना आपके लिए बहुत फायदेमंद साबित हो सकती है।
अगर आप सरकार की दूसरी लाभकारी योजनाओं का फायदा उठाना चाहते हैं, तो पीएम सूर्य घर मुफ्त बिजली योजना 2026के बारे में भी जरूर जानें। इस योजना के तहत पात्र परिवारों को सोलर पैनल लगाने पर सब्सिडी का लाभ दिया जाता है।
महत्वपूर्ण सूचना: हम किसी भी सरकारी विभाग से जुड़े नहीं हैं। यह वेबसाइट केवल जानकारी देने के लिए बनाई गई है।
Savita Sharma सरकारी योजनाओं, बैंकिंग सेवाओं, पेंशन योजनाओं और सरकारी दस्तावेजों से जुड़ी जानकारी सरल हिंदी में साझा करती हैं। AapkaLabh.com के माध्यम से उनका उद्देश्य पाठकों तक सही, उपयोगी और नवीनतम जानकारी पहुँचाना है।
क्या आपने किसी सरकारी योजना के लिए आवेदन किया है, लेकिन आपका बैंक खाता “Rejected”, “Invalid”, “Inactive” या “Payment Failed” दिखा रहा है? यदि हाँ, तो घबराने की जरूरत नहीं है। यह समस्या कई लोगों के साथ होती है और अधिकांश मामलों में इसका समाधान आसानी से किया जा सकता है।
सरकारी योजनाओं जैसे प्रधानमंत्री किसान सम्मान निधि, वृद्धावस्था पेंशन, छात्रवृत्ति, गैस सब्सिडी, पीएम आवास योजना और अन्य DBT (Direct Benefit Transfer) योजनाओं का पैसा सीधे बैंक खाते में भेजा जाता है। यदि बैंक खाते, आधार, NPCI Mapping, eKYC या अन्य जानकारी में कोई गड़बड़ी हो, तो भुगतान रुक सकता है या आवेदन रिजेक्ट हो सकता है।
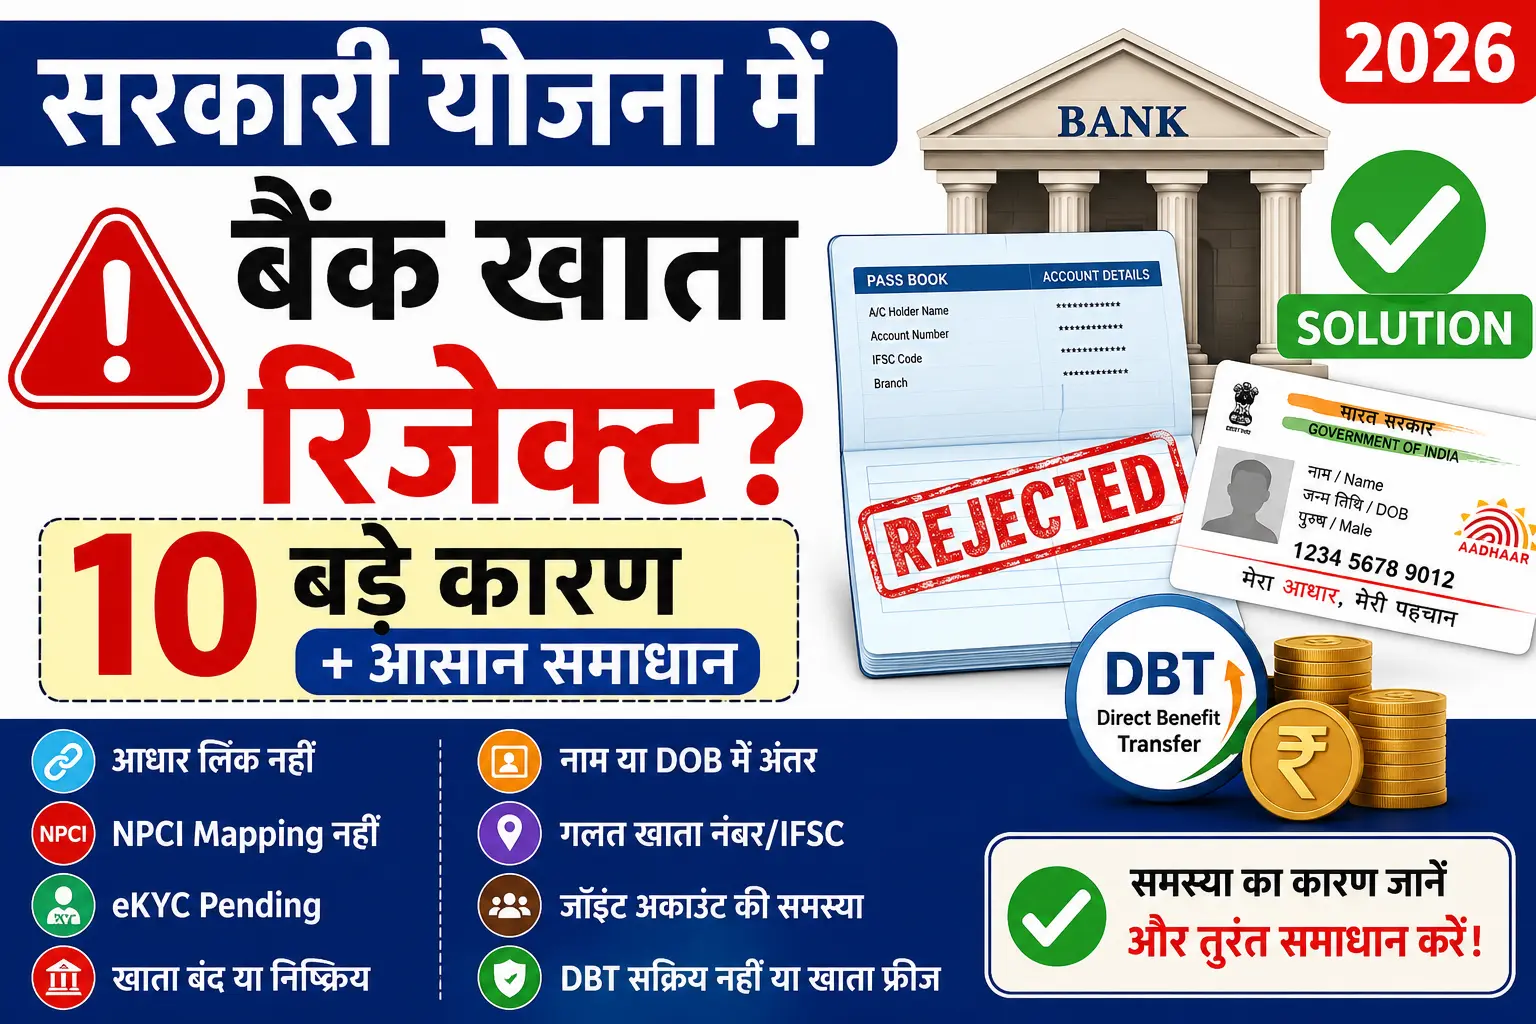
इस लेख में हम सरल हिंदी में समझेंगे कि सरकारी योजना में बैंक खाता रिजेक्ट क्यों होता है, इसके 10 सबसे बड़े कारण क्या हैं, बैंक खाता फ्रीज होने का मतलब क्या होता है और.हर समस्या का आसान समाधान क्या है, ताकि आपका सरकारी योजना में बैंक खाता रिजेक्ट होने से बच सके।
सरकारी योजना में बैंक खाता रिजेक्ट क्यों होता है?
सरकारी योजनाओं का लाभ सीधे लाभार्थियों के बैंक खाते में DBT (Direct Benefit Transfer) के माध्यम से भेजा जाता है। भुगतान भेजने से पहले संबंधित विभाग और बैंक कई महत्वपूर्ण जानकारियों का मिलान करते हैं, जैसे आधार नंबर, बैंक खाता, NPCI Mapping, eKYC, नाम, जन्मतिथि और बैंक खाते की स्थिति। अगर आपको DBT का लाभ नहीं मिल रहा है, तो इसकी मुख्य वजह यह हो सकती है कि सरकारी योजना में बैंक खाता रिजेक्ट हो गया है।
यदि इनमें से किसी भी जानकारी में असंगति पाई जाती है, तो सरकारी योजना में बैंक खाता रिजेक्ट हो जाता है और भुगतान रुक जाता है। या भुगतान रुक सकता है। कई बार बैंक खाता Invalid, Inactive, Dormant, Rejected या Payment Failed जैसी स्थिति भी दिखाई देती है।
अच्छी बात यह है कि अधिकांश मामलों में सही कारण की पहचान करके समस्या का समाधान आसानी से किया जा सकता है।
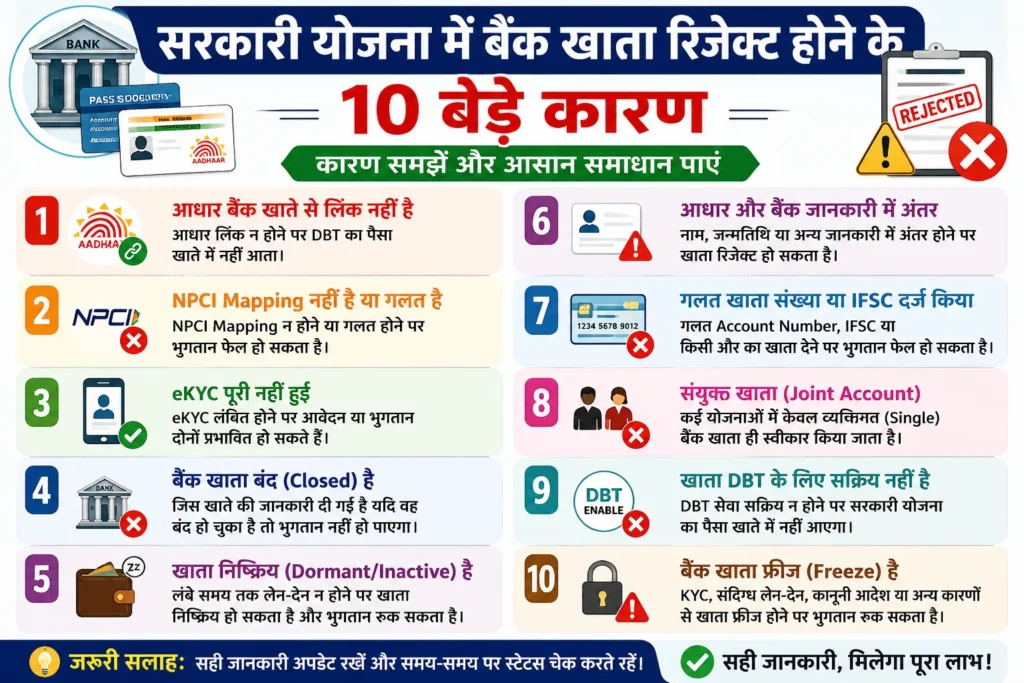
बैंक खाता रिजेक्ट होने के 10 बड़े कारण और उनके समाधान
अगर आप सोच रहे हैं कि सरकारी योजना में बैंक खाता रिजेक्ट क्यों होता है, तो नीचे दिए गए 10 कारणों में आपको इसकी सबसे सामान्य वजहें मिल जाएंगी।
1. आधार बैंक खाते से लिंक नहीं है
सरकारी योजनाओं का अधिकांश भुगतान आधार आधारित DBT प्रणाली से किया जाता है। यदि आपका आधार बैंक खाते से लिंक नहीं है, तो योजना का पैसा आपके खाते में नहीं पहुँच पाएगा।
समाधान
अपने बैंक में जाकर आधार लिंक करवाएँ।
आधार लिंक होने के बाद NPCI Mapping भी अपडेट है या नहीं, इसकी जांच करें।
आधार लिंक होने के 2–7 दिन बाद दोबारा स्टेटस चेक करें।
जरूरी टिप: केवल आधार बैंक खाते से लिंक होना ही पर्याप्त नहीं है, NPCI Mapping भी सही होनी चाहिए।
2. NPCI Mapping नहीं है या गलत है
DBT भुगतान के लिए NPCI Mapping सबसे महत्वपूर्ण प्रक्रिया है। यदि आपका आधार किसी बैंक खाते से मैप नहीं है या पुराने खाते से मैप है, तो भुगतान फेल हो सकता है।
समाधान
बैंक शाखा में जाकर NPCI Mapping अपडेट करवाएँ।
24 से 72 घंटे बाद स्टेटस दोबारा जांचें।
यदि एक से अधिक बैंक खाते हैं, तो सुनिश्चित करें कि सही खाते में DBT मैपिंग हो।
ध्यान दें: कई बार आधार लिंक होने के बावजूद NPCI Mapping अपडेट नहीं होती, जिससे DBT का पैसा अटक जाता है।
3. eKYC पूरी नहीं हुई
कई सरकारी योजनाओं में लाभ जारी रखने के लिए eKYC अनिवार्य होती है। यदि eKYC लंबित है, तो आवेदन या भुगतान दोनों प्रभावित हो सकते हैं।
समाधान
संबंधित पोर्टल या CSC केंद्र पर eKYC पूरी करें।
आवश्यकता होने पर बैंक शाखा में भी KYC अपडेट करवाएँ।
eKYC पूरी होने के बाद आवेदन की स्थिति दोबारा जांचें।
4. बैंक खाता बंद (Closed Account) हो चुका है
इन कारणों की वजह से सरकारी योजना में बैंक खाता रिजेक्ट हो सकता है, लेकिन सही जानकारी अपडेट कराने के बाद समस्या को ठीक किया जा सकता है। यदि आपने आवेदन करते समय जिस बैंक खाते की जानकारी दी थी, वह बाद में बंद हो गया है, तो भुगतान सफल नहीं होगा और आवेदन में बैंक संबंधी त्रुटि दिखाई दे सकती है।
समाधान
सक्रिय (Active) बैंक खाते की जानकारी संबंधित योजना पोर्टल पर अपडेट करें।
यदि ऑनलाइन सुविधा उपलब्ध नहीं है, तो संबंधित विभाग या CSC केंद्र से संपर्क करें।
नया बैंक खाता आधार और DBT से भी लिंक करवा लें।
5. बैंक खाता निष्क्रिय (Dormant/Inactive) हो गया है
यदि आपके बैंक खाते में लंबे समय तक कोई लेन-देन (Transaction) नहीं हुआ है, तो बैंक उसे Dormant (निष्क्रिय) या Inactive (अक्रिय) घोषित कर सकता है। ऐसे खाते में सरकारी योजना का पैसा आने में समस्या हो सकती है।
समाधान
अपनी बैंक शाखा में जाकर खाते की स्थिति की जानकारी लें।
KYC अपडेट करवाएँ (यदि आवश्यक हो)।
खाते में एक छोटा-सा लेन-देन (जमा या निकासी) करें।
बैंक से खाते को दोबारा Active करवाएँ।
ध्यान दें: अलग-अलग बैंकों के नियम अलग हो सकते हैं। यदि आपका खाता निष्क्रिय हो गया है, तो सबसे पहले बैंक शाखा से इसकी पुष्टि करें।
6. आधार और बैंक खाते की जानकारी मेल नहीं खाती
यदि आधार कार्ड में आपका नाम, जन्मतिथि या अन्य जानकारी बैंक रिकॉर्ड से अलग है, तो सरकारी योजना का भुगतान रुक सकता है।
उदाहरण:
आधार में Suman Devi
बैंक में Suman D.
या
आधार और बैंक में जन्मतिथि अलग-अलग होना।
समाधान
आधार और बैंक की जानकारी का मिलान करें।
जहाँ गलती हो, उसे अपडेट करवाएँ।
अपडेट के बाद दोबारा DBT स्टेटस जांचें।
7. आवेदन में बैंक खाता संख्या या IFSC गलत भर दिया
ऑनलाइन आवेदन करते समय छोटी-सी टाइपिंग गलती भी भुगतान रोक सकती है।
गलतियाँ जैसे—
गलत Account Number
गलत IFSC Code
किसी दूसरे व्यक्ति का बैंक खाता
समाधान
आवेदन में दर्ज बैंक विवरण दोबारा जांचें।
यदि सुधार का विकल्प उपलब्ध है, तो सही जानकारी अपडेट करें।
जरूरत पड़ने पर संबंधित विभाग या CSC केंद्र से सहायता लें।
8. Joint Account (संयुक्त बैंक खाता)
कुछ सरकारी योजनाओं में केवल व्यक्तिगत (Single) बैंक खाता ही स्वीकार किया जाता है। यदि आपने संयुक्त (Joint) खाता दिया है, तो आवेदन रिजेक्ट हो सकता है।
समाधान
योजना के आधिकारिक दिशा-निर्देश देखें।
यदि आवश्यक हो, तो अपना व्यक्तिगत बैंक खाता अपडेट करें।
आधार और DBT उसी खाते से लिंक करवाएँ।
9. बैंक खाता DBT के लिए सक्रिय नहीं है
कई बार बैंक खाता चालू होता है, लेकिन DBT (Direct Benefit Transfer) के लिए सक्रिय नहीं होता। ऐसी स्थिति में सरकारी भुगतान खाते तक नहीं पहुँच पाता।
समाधान
बैंक शाखा में जाकर DBT Activation की पुष्टि करें।
आधार और NPCI Mapping की स्थिति भी जांचें।
यदि आवश्यक हो, तो DBT सेवा सक्रिय करवाएँ।
जरूरी जानकारी: DBT और NPCI Mapping एक-दूसरे से जुड़े होते हैं। दोनों सही होने पर ही अधिकांश योजनाओं का भुगतान आसानी से मिलता है।
10. बैंक द्वारा खाता Block या Freeze कर दिया गया
कुछ मामलों में बैंक सुरक्षा या कानूनी कारणों से खाते पर अस्थायी रोक (Freeze) लगा सकता है। ऐसी स्थिति में सरकारी योजना का भुगतान भी प्रभावित हो सकता है।
संभावित कारण:
KYC पूरी न होना
संदिग्ध लेन-देन
साइबर धोखाधड़ी की जांच
न्यायालय या सरकारी एजेंसी का आदेश
बैंक के नियामकीय नियम
समाधान
सबसे पहले बैंक शाखा में जाकर Freeze का वास्तविक कारण जानें।
यदि KYC लंबित है, तो उसे पूरा करें।
बैंक द्वारा मांगे गए दस्तावेज जमा करें।
यदि मामला किसी जांच एजेंसी से जुड़ा है, तो उनके निर्देशों का पालन करें।
ध्यान दें: हर Freeze का कारण अलग हो सकता है। इसलिए बिना कारण जाने किसी अफवाह या गलत सलाह पर भरोसा न करें।
बैंक अकाउंट फ्रीज (Freeze) क्या होता है?
बैंक अकाउंट Freeze (फ्रीज) होने का मतलब है कि बैंक आपके खाते पर अस्थायी रूप से कुछ या सभी लेन-देन (Transactions) रोक देता है। ऐसी स्थिति में आप खाते से पैसे निकालने, ट्रांसफर करने या कभी-कभी जमा करने में भी परेशानी का सामना कर सकते हैं।
ध्यान रखें कि Bank Account Freeze और Bank Account Rejected दोनों अलग-अलग स्थितियाँ हैं।
Rejected Account – सरकारी योजना का भुगतान नहीं हो पाता।
Freeze Account – बैंक खाते पर अस्थायी रोक लग जाती है।
हर रिजेक्ट हुआ बैंक खाता फ्रीज नहीं होता और हर फ्रीज खाता सरकारी योजना के कारण नहीं होता।इसलिए सरकारी योजना में बैंक खाता रिजेक्ट होने और बैंक अकाउंट फ्रीज होने को एक ही समस्या न समझें।
बैंक अकाउंट फ्रीज क्यों होता है?
बैंक किसी भी खाते को बिना कारण फ्रीज नहीं करता। सामान्यतः निम्न स्थितियों में ऐसा हो सकता है—
1. KYC पूरी नहीं होना
यदि लंबे समय तक KYC अपडेट नहीं की जाती, तो बैंक खाते पर प्रतिबंध लगा सकता है।
समाधान
बैंक जाकर KYC पूरी करें।
पहचान और पता प्रमाण जमा करें।
अपडेट के बाद खाते की स्थिति जांचें।
2. संदिग्ध लेन-देन (Suspicious Transactions)
यदि खाते में असामान्य या संदिग्ध ट्रांजैक्शन पाए जाते हैं, तो सुरक्षा कारणों से बैंक अस्थायी रोक लगा सकता है।
समाधान
बैंक से कारण पूछें।
मांगे गए दस्तावेज उपलब्ध कराएँ।
आवश्यकता होने पर संबंधित जांच एजेंसी से भी संपर्क करें।
3. साइबर फ्रॉड की शिकायत
यदि आपका बैंक खाता किसी साइबर धोखाधड़ी की जांच से जुड़ जाता है, तो जांच पूरी होने तक खाता फ्रीज किया जा सकता है।
समाधान
साइबर हेल्पलाइन या संबंधित पुलिस विभाग के निर्देशों का पालन करें।
बैंक के साथ संपर्क बनाए रखें।
4. न्यायालय या सरकारी एजेंसी का आदेश
कोर्ट, आयकर विभाग या अन्य सक्षम प्राधिकरण के आदेश पर भी बैंक खाते पर रोक लगाई जा सकती है।
समाधान
संबंधित विभाग से जानकारी प्राप्त करें।
आदेश के अनुसार आवश्यक प्रक्रिया पूरी करें।
5. बैंक के नियामकीय नियम
कुछ मामलों में बैंक अपने नियामकीय दायित्वों के तहत भी खाते पर अस्थायी रोक लगा सकता है।
समाधान
बैंक शाखा से कारण की लिखित जानकारी लें।
आवश्यक दस्तावेज या स्पष्टीकरण उपलब्ध कराएँ।
Freeze Account को Unfreeze कैसे करें?
यदि आपका बैंक खाता फ्रीज हो गया है, तो घबराने की बजाय नीचे दिए गए चरण अपनाएँ—
Step 1: बैंक शाखा से कारण जानें
सबसे पहले यह पता करें कि खाता किस कारण से फ्रीज किया गया है।
Step 2: आवश्यक दस्तावेज जमा करें
यदि KYC या पहचान संबंधी दस्तावेज मांगे गए हैं, तो उन्हें जल्द जमा करें।
Step 3: लिखित आवेदन दें
यदि बैंक आवेदन मांगता है, तो निर्धारित प्रारूप में आवेदन जमा करें।
Step 4: संबंधित विभाग से संपर्क करें
यदि मामला कोर्ट, पुलिस या किसी सरकारी एजेंसी से जुड़ा है, तो उनके निर्देशों का पालन करें।
Step 5: खाते की स्थिति दोबारा जांचें
प्रक्रिया पूरी होने के बाद बैंक से पुष्टि करें कि आपका खाता सामान्य रूप से सक्रिय हो गया है।
महत्वपूर्ण: यदि खाता किसी कानूनी जांच के कारण फ्रीज हुआ है, तो केवल बैंक की KYC पूरी करने से समस्या हल नहीं होगी। संबंधित प्राधिकरण की प्रक्रिया पूरी होने के बाद ही खाता सामान्य हो सकता है।
बैंक खाता रिजेक्ट और फ्रीज में क्या अंतर है?
तुलना
बैंक खाता रिजेक्ट
बैंक खाता फ्रीज
मुख्य कारण
DBT, आधार, NPCI, eKYC या गलत बैंक विवरण
कानूनी, सुरक्षा या KYC संबंधी कारण
सरकारी योजना का पैसा
भुगतान रुक सकता है
भुगतान भी प्रभावित हो सकता है
बैंक से पैसे निकालना
सामान्यतः संभव रहता है
प्रतिबंध लग सकता है
समाधान
बैंक विवरण, आधार, NPCI, eKYC ठीक करें
बैंक या संबंधित प्राधिकरण की प्रक्रिया पूरी करें
अगर सरकारी योजना में बैंक खाता रिजेक्ट हो जाए तो क्या करें?
अगर सरकारी योजना में बैंक खाता रिजेक्ट हो जाए तो तुरंत क्या करें? सबसे पहले नीचे दी गई सूची को एक-एक करके जांचें—
आधार बैंक खाते से लिंक है।
NPCI Mapping सही है।
eKYC पूरी है।
बैंक खाता Active है।
बैंक खाता DBT के लिए सक्षम है।
आवेदन में Account Number और IFSC सही हैं।
आधार और बैंक में नाम व जन्मतिथि मेल खाते हैं।
यदि खाता फ्रीज है, तो बैंक से कारण की पुष्टि करें।
उपयोगी सुझाव : सरकारी योजना का पैसा रुकने पर सीधे नया आवेदन करने की बजाय पहले बैंक खाते की स्थिति जांचें। कई बार छोटी-सी तकनीकी समस्या जैसे NPCI Mapping, eKYC या आधार लिंक अपडेट कराने से ही भुगतान सफल हो जाता है।
Q1. मेरा बैंक खाता अमान्य (Invalid) क्यों दिखा रहा है?
यदि आपका बैंक खाता Invalid दिखा रहा है, तो इसके पीछे आधार लिंक न होना, NPCI Mapping की समस्या, गलत बैंक विवरण, eKYC अधूरी होना या खाता निष्क्रिय (Inactive) होना जैसे कारण हो सकते हैं। सही कारण की पुष्टि के लिए बैंक शाखा या संबंधित योजना पोर्टल पर स्टेटस जांचें।
Q2. सरकारी योजना में बैंक खाता रिजेक्ट क्यों होता है?
सरकारी योजना में बैंक खाता रिजेक्ट होने के सामान्य कारण आधार और बैंक खाते का लिंक न होना, NPCI Mapping अपडेट न होना, eKYC अधूरी होना, गलत बैंक विवरण, नाम या जन्मतिथि में अंतर, निष्क्रिय बैंक खाता या DBT सक्षम न होना हैं।
Q3. आपके बैंक ने आपका खाता ब्लॉक या फ्रीज क्यों किया है?
बैंक सुरक्षा कारणों, KYC लंबित होने, संदिग्ध लेन-देन, साइबर धोखाधड़ी की जांच या न्यायालय/सरकारी एजेंसी के आदेश पर बैंक खाते को अस्थायी रूप से फ्रीज कर सकता है।
Q4. बैंक खाता कितने दिनों के लिए फ्रीज होता है?
इसका कोई निश्चित समय नहीं होता। यह पूरी तरह इस बात पर निर्भर करता है कि खाता किस कारण से फ्रीज किया गया है। KYC से जुड़ी समस्या जल्दी हल हो सकती है, जबकि कानूनी या जांच संबंधी मामलों में अधिक समय लग सकता है।
Q5. बैंक अकाउंट फ्रीज होने का कैसे पता करें?
यदि आप पैसे नहीं निकाल पा रहे हैं, UPI या ATM ट्रांजैक्शन असफल हो रहे हैं या बैंक से सूचना मिली है, तो तुरंत बैंक शाखा या ग्राहक सेवा से खाते की स्थिति की पुष्टि करें।
Q6. क्या बैंक अकाउंट ऑनलाइन Unfreeze किया जा सकता है?
यदि समस्या केवल KYC अपडेट जैसी है, तो कुछ बैंक ऑनलाइन सुविधा दे सकते हैं। लेकिन यदि खाता किसी कानूनी या जांच संबंधी कारण से फ्रीज हुआ है, तो बैंक शाखा या संबंधित प्राधिकरण से संपर्क करना आवश्यक होगा।
Q7. क्या NPCI Mapping न होने से DBT का पैसा रुक सकता है?
हाँ। यदि NPCI Mapping सही नहीं है, तो कई सरकारी योजनाओं का DBT भुगतान सफल नहीं हो पाता।
Q8. क्या eKYC पूरी न होने से सरकारी योजना का पैसा रुक सकता है?
हाँ। कई सरकारी योजनाओं में eKYC अनिवार्य होती है। eKYC लंबित होने पर आवेदन या भुगतान प्रभावित हो सकता है।
Q9. क्या निष्क्रिय (Dormant) बैंक खाते में सरकारी योजना का पैसा आता है?
यदि बैंक खाता निष्क्रिय है, तो भुगतान में समस्या आ सकती है। इसलिए पहले बैंक से खाते को सक्रिय करवाना बेहतर होता है।
Q10. बैंक खाता रिजेक्ट होने पर सबसे पहले क्या करना चाहिए?
सबसे पहले आधार लिंक, NPCI Mapping, eKYC, बैंक खाते की स्थिति और आवेदन में दर्ज बैंक विवरण की जांच करें। यदि सब सही है, तो बैंक शाखा और संबंधित योजना विभाग से संपर्क करें।
निष्कर्ष
ऊपर बताए गए सभी 10 कारणों की जांच करके आप आसानी से समझ सकते हैं कि बैंक खाता रिजेक्ट क्यों होता है और उसे समय रहते कैसे ठीक किया जा सकता है।सरकारी योजना में बैंक खाता रिजेक्ट होने का मतलब हमेशा यह नहीं होता कि आपका आवेदन पूरी तरह रद्द हो गया है।
अधिकांश मामलों में समस्या आधार लिंक, NPCI Mapping, eKYC, निष्क्रिय बैंक खाते या गलत बैंक विवरण जैसी तकनीकी वजहों से होती है।
यदि आप एक-एक करके सभी बिंदुओं की जांच करते हैं और आवश्यक सुधार कराते हैं, तो अधिकतर मामलों में DBT भुगतान सफल हो जाता है। यदि बैंक खाता फ्रीज है, तो पहले उसका वास्तविक कारण जानें और उसी के अनुसार आगे की प्रक्रिया पूरी करें।
Savita Sharma सरकारी योजनाओं, बैंकिंग सेवाओं, पेंशन योजनाओं और सरकारी दस्तावेजों से जुड़ी जानकारी सरल हिंदी में साझा करती हैं। AapkaLabh.com के माध्यम से उनका उद्देश्य पाठकों तक सही, उपयोगी और नवीनतम जानकारी पहुँचाना है।
भारत में आज भी कई महिलाएं आर्थिक रूप से आत्मनिर्भर बनने का सपना देखती हैं। खासकर ग्रामीण क्षेत्रों में रहने वाली महिलाओं के लिए रोजगार और आय के अवसर सीमित होते हैं। इसी चुनौती को ध्यान में रखते हुए सरकार ने लखपति दीदी योजना को बढ़ावा दिया है।
इस योजना का उद्देश्य महिलाओं को कौशल प्रशिक्षण, वित्तीय सहायता और व्यवसायिक मार्गदर्शन देकर उनकी आय बढ़ाना है। सरकार चाहती है कि अधिक से अधिक महिलाएं स्वरोजगार अपनाकर सालाना ₹1 लाख या उससे अधिक की कमाई कर सकें और आर्थिक रूप से मजबूत बनें।
अगर आप भी इस योजना के बारे में पूरी जानकारी जानना चाहती हैं, तो यह लेख आपके लिए उपयोगी साबित हो सकता है।
लखपति दीदी योजना ग्रामीण महिलाओं को आर्थिक रूप से सशक्त बनाने की एक महत्वपूर्ण पहल है। यह योजना मुख्य रूप से Self Help Group (SHG) से जुड़ी महिलाओं को ध्यान में रखकर चलाई जा रही है।
इसके तहत महिलाओं को नए कौशल सीखने, अपना व्यवसाय शुरू करने और अपने उत्पादों को बाजार तक पहुंचाने में सहायता दी जाती है। इसका लक्ष्य महिलाओं की आय बढ़ाकर उन्हें आत्मनिर्भर बनाना है।
आवेदन के समय निम्न दस्तावेजों की आवश्यकता पड़ सकती है:
आधार कार्ड
मोबाइल नंबर
बैंक पासबुक
पासपोर्ट साइज फोटो
SHG सदस्यता प्रमाण पत्र
निवास प्रमाण पत्र
पहचान संबंधी अन्य दस्तावेज (यदि आवश्यक हो)
योजना के प्रमुख लाभ
लखपति दीदी योजना के अंतर्गत महिलाओं को कई प्रकार की सुविधाएं मिल सकती हैं:
मुफ्त कौशल प्रशिक्षण
महिलाओं को विभिन्न रोजगार और व्यवसाय से जुड़े कौशल सिखाए जाते हैं।
व्यवसाय शुरू करने में सहायता
छोटे उद्योग, डेयरी, सिलाई, खाद्य प्रसंस्करण, हस्तशिल्प आदि कार्यों के लिए मार्गदर्शन दिया जाता है।
बैंकिंग और वित्तीय सहायता
पात्र महिलाओं को बैंकिंग सुविधाओं और ऋण तक पहुंच बनाने में मदद मिलती है।
मार्केटिंग सपोर्ट
महिलाओं द्वारा बनाए गए उत्पादों को बाजार तक पहुंचाने के लिए सहायता दी जाती है।
डिजिटल सशक्तिकरण
ऑनलाइन भुगतान, डिजिटल बैंकिंग और अन्य डिजिटल सेवाओं की जानकारी दी जाती है।
SHE-Marts क्या हैं?
SHE-Marts ऐसे विशेष बिक्री केंद्र हैं जहां महिला स्वयं सहायता समूहों द्वारा तैयार किए गए उत्पादों को बेचा जाता है।
इनका उद्देश्य महिलाओं को बेहतर बाजार उपलब्ध कराना और उनके उत्पादों की बिक्री बढ़ाना है। इससे महिलाओं को अपनी मेहनत का बेहतर लाभ मिलता है और उनकी आय में वृद्धि हो सकती है।
लखपति दीदी योजना में आवेदन कैसे करें?
यदि आप इस योजना का लाभ लेना चाहती हैं तो निम्न प्रक्रिया अपनाई जा सकती है:Step 1: अपने गांव या क्षेत्र के Self Help Group (SHG) से संपर्क करें।
Step 2: ब्लॉक कार्यालय या ग्रामीण आजीविका मिशन कार्यालय में जानकारी प्राप्त करें।
Step 3: जरूरी दस्तावेज तैयार रखें।
Step 4: निर्धारित प्रक्रिया के अनुसार आवेदन जमा करें।
Step 5: पात्रता जांच और चयन प्रक्रिया पूरी होने के बाद योजना का लाभ दिया जा सकता है।
लखपति दीदी योजना के तहत महिलाएं कौन-कौन से व्यवसाय शुरू कर सकती हैं?
लखपति दीदी योजना का उद्देश्य महिलाओं को केवल प्रशिक्षण देना नहीं बल्कि उन्हें कमाई के अवसर उपलब्ध कराना भी है। प्रशिक्षण और मार्गदर्शन प्राप्त करने के बाद महिलाएं अपनी रुचि और स्थानीय मांग के अनुसार विभिन्न प्रकार के छोटे व्यवसाय शुरू कर सकती हैं।
कुछ लोकप्रिय व्यवसाय इस प्रकार हैं:
डेयरी और पशुपालन
सिलाई और बुटीक कार्य
अगरबत्ती निर्माण
पापड़ और अचार बनाना
मसाला पैकिंग व्यवसाय
ब्यूटी पार्लर
हस्तशिल्प और हैंडीक्राफ्ट उत्पाद
मधुमक्खी पालन
मुर्गी पालन
ऑनलाइन उत्पाद बिक्री
खाद्य प्रसंस्करण (Food Processing)
इन व्यवसायों की मदद से कई महिलाएं अपनी आय बढ़ाकर आर्थिक रूप से आत्मनिर्भर बनने की दिशा में आगे बढ़ रही हैं।
यह योजना मुख्य रूप से ग्रामीण क्षेत्रों की Self Help Group (SHG) से जुड़ी महिलाओं के लिए है।
Q2. क्या इस योजना में लोन मिलता है?
पात्र महिलाओं को व्यवसाय शुरू करने के लिए बैंकिंग सहायता और ऋण सुविधाओं तक पहुंच प्रदान की जा सकती है।
Q3. क्या प्रशिक्षण भी दिया जाता है?
हाँ, योजना के अंतर्गत विभिन्न प्रकार के कौशल विकास प्रशिक्षण उपलब्ध कराए जाते हैं।
Q4. आवेदन कहाँ किया जा सकता है?
महिलाएं SHG समूह, ब्लॉक कार्यालय या ग्रामीण आजीविका मिशन कार्यालय से संपर्क कर सकती हैं।
Q5. क्या शहरी महिलाएं भी आवेदन कर सकती हैं?
यह योजना मुख्य रूप से ग्रामीण महिलाओं पर केंद्रित है, हालांकि स्थानीय दिशा-निर्देशों के अनुसार नियम अलग हो सकते हैं।
निष्कर्ष
लखपति दीदी योजना 2026 महिलाओं को आर्थिक रूप से मजबूत बनाने की दिशा में एक महत्वपूर्ण पहल है। यदि आप किसी Self Help Group (SHG) से जुड़ी हैं और अपना व्यवसाय शुरू करना चाहती हैं या अपनी आय बढ़ाना चाहती हैं, तो यह योजना आपके लिए लाभदायक साबित हो सकती है।
सरकार का उद्देश्य केवल आर्थिक सहायता देना नहीं है, बल्कि महिलाओं को ऐसा अवसर प्रदान करना है जिससे वे आत्मनिर्भर बन सकें और अपने परिवार की आर्थिक स्थिति को बेहतर कर सकें। सही जानकारी और प्रशिक्षण के साथ कई महिलाएं इस योजना के माध्यम से अपनी कमाई बढ़ाने में सफल हो रही हैं।
Savita Sharma सरकारी योजनाओं, बैंकिंग सेवाओं, पेंशन योजनाओं और सरकारी दस्तावेजों से जुड़ी जानकारी सरल हिंदी में साझा करती हैं। AapkaLabh.com के माध्यम से उनका उद्देश्य पाठकों तक सही, उपयोगी और नवीनतम जानकारी पहुँचाना है।
प्रधानमंत्री आवास योजना ग्रामीण (PMAY-G) 2026 के तहत ग्रामीण क्षेत्रों के गरीब एवं बेघर परिवारों को पक्का मकान बनाने के लिए ₹1.20 लाख से लेकर ₹1.30 लाख तक की आर्थिक सहायता दी जाती है। यदि आप भी ग्रामीण इलाके में रहते हैं और आपके पास पक्का घर नहीं है, तो यह योजना आपके लिए एक वरदान साबित हो सकती है। इस लेख में हम आपको PMAY-G 2026 की पात्रता, आवश्यक दस्तावेज, आवेदन प्रक्रिया और ग्रामीण आवास सूची (Beneficiary List) में अपना नाम जांचने का सबसे आसान तरीका बताएंगे।
प्रधानमंत्री आवास योजना ग्रामीण 2026 (PMAY-G) योजना क्या है?
प्रधानमंत्री आवास योजना ग्रामीण (Pradhan Mantri Awas Yojana Gramin) भारत सरकार के ग्रामीण विकास मंत्रालय द्वारा चलाई जाने वाली एक प्रमुख कल्याणकारी योजना है। इसका मुख्य उद्देश्य देश के सभी ग्रामीण इलाकों से कच्चे और जर्जर मकानों को खत्म करके गरीब परिवारों को एक सुरक्षित, सम्मानजनक और पक्का घर प्रदान करना है।
प्रधानमंत्री आवास योजना ग्रामीण के तहत केंद्र सरकार सहायता राशि देती है,और राज्य सरकारें मिलकर आर्थिक सहायता राशि सीधे लाभार्थी के बैंक खाते में DBT (Direct Benefit Transfer) के माध्यम से ट्रांसफर करती हैं।
योजना का उद्देश्य
पक्का घर उपलब्ध कराना: कच्चे और असुरक्षित घरों में रहने वाले परिवारों को पक्का मकान देना।
जीवन स्तर में सुधार: ग्रामीण भारत में बुनियादी सुविधाएं (जैसे बिजली, पानी और शौचालय) पहुंचाना।
महिला सशक्तिकरण: योजना के तहत प्राथमिकता के आधार पर घर का स्वामित्व परिवार की महिला के नाम या संयुक्त नाम पर रखा जाता है।
सुरक्षा एवं सम्मान: बेघर परिवारों को एक सुरक्षित छत और समाज में सम्मानजनक जीवन प्रदान करना।
PMAY-G 2026 के तहत कितनी आर्थिक सहायता मिलती है?
नीचे दी गई तालिका में प्रधानमंत्री आवास योजना ग्रामीण के तहत मिलने वाली सहायता राशि का विवरण दिया गया है:
क्षेत्र का प्रकार
मिलने वाली आर्थिक सहायता
सामान्य/मैदानी क्षेत्र
₹1,20,000 (तीन या चार किस्तों में)
पहाड़ी/दुर्गम/नक्सल प्रभावित क्षेत्र
₹1,30,000
प्रधानमंत्री आवास योजना ग्रामीण के तहत मिलने वाले अतिरिक्त लाभ:
मनरेगा (MGNREGA) मजदूरी: मकान निर्माण के समय लाभार्थी को मनरेगा के तहत 90 से 95 दिनों की अकुशल मजदूरी (लगभग ₹20,000 से ₹25,000 अतिरिक्त) दी जाती है।
शौचालय निर्माण सहायता: स्वच्छ भारत मिशन (SBM) के तहत शौचालय बनाने के लिए ₹12,000 की अलग से वित्तीय सहायता मिलती है।
अन्य सुविधाएं: एलपीजी गैस कनेक्शन (उज्जवला योजना) और बिजली कनेक्शन की सुविधा भी प्राथमिकता पर दी जाती है।
प्रधानमंत्री आवास योजना ग्रामीण के लिए पात्रता
यदि आप इस योजना का लाभ लेना चाहते हैं, तो निम्नलिखित शर्तों को पूरा करना अनिवार्य है:
आवासहीनता: आवेदक के पास भारत में कहीं भी अपना पक्का मकान नहीं होना चाहिए।
निवासी: आवेदक ग्रामीण क्षेत्र का स्थाई निवासी होना चाहिए।
SECC 2011 डाटा: आवेदक का नाम SECC-2011 (सामाजिक आर्थिक और जाति जनगणना) या PMAY-G के सर्वे डाटाबेस में शामिल होना चाहिए।
आय सीमा: परिवार में कोई भी सदस्य सरकारी नौकरी में न हो और न ही आयकर (Income Tax) देता हो।
वाहन/उपकरण: परिवार के पास चार पहिया वाहन, मैकेनाइज्ड कृषि उपकरण या ₹50,000 से अधिक का किसान क्रेडिट कार्ड (KCC) नहीं होना चाहिए।
प्रधानमंत्री आवास योजना ग्रामीण 2026 हेतु आवश्यक दस्तावेज
आवेदन करने या सूची में नाम जांचने के बाद वेरिफिकेशन के लिए आपके पास निम्नलिखित दस्तावेज होने चाहिए:
आधार कार्ड (परिवार के सभी सदस्यों का)
राशन कार्ड या ग्राम पंचायत प्रमाण पत्र
बैंक पासबुक (जो आधार से लिंक हो)
मनरेगा जॉब कार्ड (यदि उपलब्ध हो)
सक्रिय मोबाइल नंबर
हालिया पासपोर्ट साइज फोटो
प्रधानमंत्री आवास योजना ग्रामीण सूची 2026 में नाम कैसे चेक करें?
यदि आपने PMAY-G के लिए आवेदन किया है या आप जानना चाहते हैं कि आपकी ग्राम पंचायत की नई सूची में आपका नाम है या नहीं, तो नीचे दिए गए स्टेप्स का पालन करें:
Awaassoft सेक्शन चुनें: होमपेज पर ऊपर दिए गए ‘Awaassoft’ मेनू पर क्लिक करें।
Report पर क्लिक करें: ड्रापडाउन मेनू में से ‘Report’ के विकल्प को चुनें।
H Section में जाएं: नीचे स्क्रॉल करें और ‘Social Audit Reports’ के तहत ‘Beneficiary details for verification’ पर क्लिक करें।
फिल्टर भरें: अपना राज्य, जिला, ब्लॉक और अपनी ग्राम पंचायत का चयन करें।
कैप्चा दर्ज करें: दिए गए गणितीय सवाल/कैप्चा कोड को हल करके दर्ज करें और Submit पर क्लिक करें।
सूची देखें: आपके सामने आपकी ग्राम पंचायत की पूरी बेनेफिशरी लिस्ट खुल जाएगी। आप इसे PDF डाउनलोड करके भी रख सकते हैं।
निष्कर्ष
प्रधानमंत्री आवास योजना ग्रामीण 2026 उन लाखों ग्रामीण परिवारों के लिए एक बड़ी राहत है जो आज भी कच्चे या असुरक्षित मकानों में जीवन यापन कर रहे हैं। प्रधानमंत्री आवास योजना ग्रामीण सिर्फ एक आर्थिक सहायता नहीं बल्कि गरीबों को सम्मानपूर्वक जीने का अवसर देती है बल्कि सम्मानजनक और सुरक्षित जीवन की दिशा में एक महत्वपूर्ण कदम है।
यदि आप या आपके परिवार का नाम पात्र सूची में शामिल है, तो इस योजना का लाभ अवश्य उठाएं और आधिकारिक वेबसाइट पर समय-समय पर जानकारी जांचते रहें। सही जानकारी और जागरूकता ही इस योजना का पूरा लाभ दिला सकती है।
अगर आप बिजली बिल से राहत चाहते हैं तो आप प्रधानमंत्री सूर्य घर योजनाके बारे में भी जानकारी प्राप्त कर सकते हैं।
FAQ
Q1. क्या PMAY-G के लिए सीधे ऑनलाइन आवेदन किया जा सकता है?
नहीं, आम नागरिक PMAY-G के लिए खुद ऑनलाइन आवेदन नहीं कर सकते। लाभार्थियों का चयन ग्राम सभा, पंचायत और SECC-2011 सर्वे के आधार पर किया जाता है। आप अपनी ग्राम पंचायत या ब्लॉक विकास अधिकारी (BDO) से संपर्क कर सकते हैं।
Q2. आवास योजना का पैसा बैंक खाते में कब आता है?
लिस्ट में नाम आने और जियो-टैगिंग (Geo-tagging) की प्रक्रिया पूरी होने के बाद पैसा सीधे आपके आधार-लिंक्ड बैंक खाते में किस्तों (Installments) के रूप में भेजा जाता है।
Q3. यदि लिस्ट में नाम न हो तो क्या करें?
यदि आप पात्र हैं लेकिन लिस्ट में नाम नहीं है, तो आप अपने ग्राम प्रधान, पंचायत सचिव या बीडीओ (BDO) कार्यालय में संपर्क करके आवास ऐप (Awaas App) के माध्यम से सर्वे में नाम जुड़वाने के लिए आवेदन कर सकते हैं।
Q4. प्रधानमंत्री आवास योजना ग्रामीण में कितनी राशि मिलती है?
सामान्य क्षेत्र में ₹1.20 लाख और पहाड़ी क्षेत्र में ₹1.30 लाख।
Q5. पैसा कैसे मिलता है?
सहायता राशि सीधे लाभार्थी के बैंक खाते में भेजी जाती है।
महत्वपूर्ण सूचना: हम किसी भी सरकारी विभाग से जुड़े नहीं हैं। यह वेबसाइट केवल जानकारी देने के लिए बनाई गई है।
Savita Sharma सरकारी योजनाओं, बैंकिंग सेवाओं, पेंशन योजनाओं और सरकारी दस्तावेजों से जुड़ी जानकारी सरल हिंदी में साझा करती हैं। AapkaLabh.com के माध्यम से उनका उद्देश्य पाठकों तक सही, उपयोगी और नवीनतम जानकारी पहुँचाना है।