https://adstxtmanager.com

Mudra Loan Project Report Kaise Banaye? प्रोजेक्ट रिपोर्ट फॉर्मेट2026

Mudra Loan Project Report

कई लोग मुद्रा लोन का फॉर्म भर लेते हैं, कागज़ भी पूरे रखते हैं, और फिर बैंक मैनेजर पूछ लेते हैं: आपकी mudra loan project report कहां है? बस यहीं बात अटक जाती है।

घबराइए मत। यह कोई वकीलों वाली मुश्किल चीज़ नहीं है। यह आपके कारोबार की कहानी है, कागज़ पर: क्या करेंगे, कितना पैसा लगेगा, कितना कमाएंगे और किस्त कैसे चुकाएंगे। इस पोस्ट में हम इसे खुद बनाना सीखेंगे, दो पूरे उदाहरणों के साथ।

एक सही mudra loan project report बैंक मैनेजर को यह समझाने में सबसे बड़ी मदद करती है कि आपका बिजनेस कैसे मुनाफा कमाएगा।

मुद्रा योजना की बुनियादी जानकारी (श्रेणियां, पात्रता, बैंकों की तुलना) के लिए हमारी प्रधानमंत्री मुद्रा लोन 2026 की पूरी गाइड पढ़ें। यहां सिर्फ रिपोर्ट बनाने पर बात होगी।

Project Report क्या होती है और बैंक इसे क्यों मांगता है?

Project report, जिसे business plan भी कहते हैं, में आप बैंक को बताते हैं कि पैसा क्यों चाहिए, कहां लगेगा और वापस कैसे आएगा। मुद्रा लोन में आपको कोई संपत्ति गिरवी नहीं रखनी होती, इसलिए बैंक का भरोसा काफी हद तक इसी कागज़ पर टिका होता है। इससे उसे दिखता है कि आप अपना काम समझते हैं और किस्त चुका पाएंगे।

क्या हर लोन में रिपोर्ट चाहिए?

नियम बैंक के हिसाब से अलग हो सकते हैं, पर मोटा अंदाज़ा यह है:

लोन की श्रेणीरकमरिपोर्ट कैसी चाहिए
शिशु₹50,000 तकसादा प्लान, या फॉर्म में कारोबार और कमाई की जानकारी
किशोर₹50,000 से ₹5 लाखअक्सर लिखित रिपोर्ट, 2 से 4 पेज
तरुण / तरुण प्लस₹5 लाख से ₹20 लाखविस्तृत रिपोर्ट, पुराने रिकॉर्ड और ITR के साथ

आवेदन से पहले बैंक से पूछ लें कि उन्हें किस रूप में चाहिए।

रिपोर्ट कौन बनाता है?

तरीकाकब ठीक हैध्यान रखें
आप खुदछोटे और मझोले लोन में, जब बैंक आपसे सीधे बात करेसबसे भरोसेमंद लगता है, क्योंकि आप कारोबार जानते हैं
CA या कंसल्टेंटबड़े लोन या जटिल कारोबार मेंफीस पहले लिखित में तय करें
बैंक या पोर्टल का formatजब बैंक अपना ढांचा देमांगकर देख लें, अक्सर आसान होता है

एक चेतावनी: अगर कोई “रिपोर्ट के नाम पर” बड़ी रकम मांगकर लोन पक्का कराने का वादा करे, तो समझ जाइए कि मामला गड़बड़ है। रिपोर्ट से मंजूरी की गारंटी नहीं मिलती।

Mudra Loan Project Report Format: क्या-क्या शामिल करें?

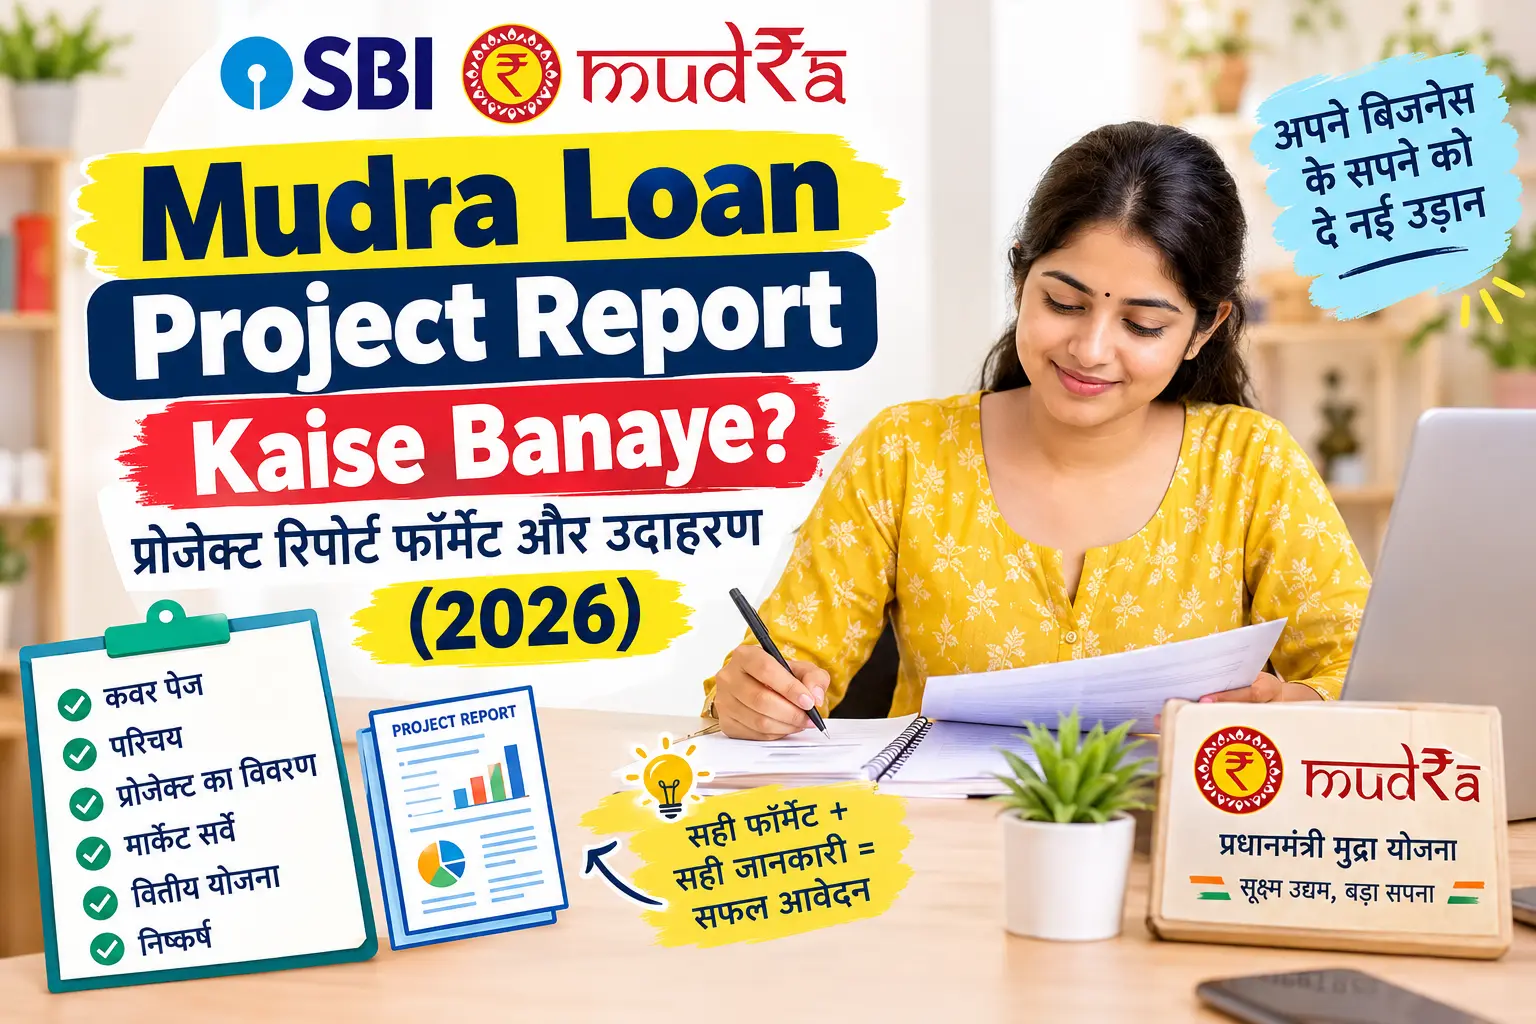
यह ढांचा Word या Google Docs में कॉपी करके अपने आंकड़े भर लें:

क्रमहिस्साइसमें क्या लिखें
1आवेदक की जानकारीनाम, पता, उम्र, पढ़ाई, पहले का अनुभव
2कारोबार की जानकारीकौन सा काम, कहां, नया या चालू, दुकान अपनी या किराए की
3ज़रूरत और बाज़ारइलाके में मांग कितनी है, आपके ग्राहक कौन हैं, आसपास कितने मुकाबले वाले हैं
4कुल लागतमशीन, सामान, किराया, फिटिंग, हर चीज़ की अलग कीमत
5पैसा कहां से आएगाकितना आपका अपना, कितना लोन
6कमाई का अंदाज़ामहीने में कितनी बिक्री या काम
7महीने का खर्चकिराया, बिजली, मजदूरी, कच्चा माल
8मुनाफा और EMIखर्च के बाद कितना बचेगा और उसमें से EMI कैसे जाएगी
9जोखिम और उपायकाम धीमा रहा तो क्या करेंगे
10हस्ताक्षर और तारीखआवेदक के दस्तखत
mudra loan project report format

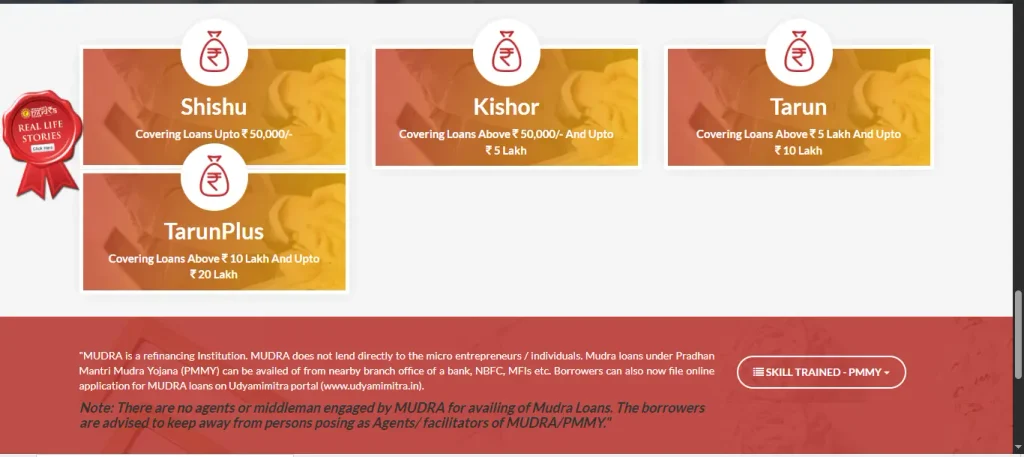
Mudra Loan Kitna Milta Hai? (Shishu, Kishor, Tarun, Tarun Plus)

श्रेणीलोन राशिकिसके लिए ठीक है
शिशु (Shishu)₹50,000 तकबिल्कुल नई शुरुआत, छोटा सेटअप
किशोर (Kishor)₹50,000 से ₹5 लाख तककारोबार जम चुका है, अब बढ़ाना है
तरुण (Tarun)₹5 लाख से ₹10 लाख तकबड़े स्तर पर विस्तार
तरुण प्लस (Tarun Plus)₹10 लाख से ₹20 लाख तकजिन्होंने तरुण लोन समय पर चुका दिया हो

Example 1: सिलाई सेंटर, ₹2 लाख का लोन (किशोर श्रेणी)

यह उदाहरण सिर्फ समझाने के लिए है। आपके शहर और काम के हिसाब से असली आंकड़े अलग होंगे।

कुल लागत:

मदरकम
4 सिलाई मशीन₹40,000
कटिंग टेबल और कुर्सियां₹10,000
कपड़ा, धागा, बटन का शुरुआती स्टॉक₹50,000
दुकान का एडवांस किराया₹30,000
बोर्ड, लाइट, फर्नीचर₹20,000
3 महीने की कार्यशील पूंजी₹50,000
कुल₹2,00,000

महीने की कमाई और खर्च:

कमाईरकमखर्चरकम
80 सिलाई ऑर्डर, औसत ₹300₹24,000दुकान का किराया₹5,000
अल्टरेशन और मरम्मत₹4,000बिजली₹1,500
एक कारीगर की मजदूरी₹6,000
धागा और सामान₹3,000
दूसरे खर्च₹1,500
कुल कमाई₹28,000कुल खर्च₹17,000

मुनाफा और EMI:

हिसाबरकम
महीने का मुनाफा (₹28,000 − ₹17,000)₹11,000
अनुमानित EMI (₹2 लाख, 5 साल, 12.15% मानकर)₹4,464
EMI के बाद बचत₹6,536

यहां EMI मुनाफे का करीब 40% है। बैंक को यही अच्छा लगता है कि कमाई किस्त से आराम से ज़्यादा हो।

Example 2: किराना दुकान, ₹3 लाख का लोन (किशोर श्रेणी)

कुल लागत:

मदरकम
शुरुआती माल और स्टॉक₹1,60,000
शेल्फ, फ्रिज और काउंटर₹60,000
तराजू और बिलिंग मशीन₹15,000
दुकान का एडवांस किराया₹40,000
रजिस्ट्रेशन और दूसरे खर्च₹10,000
कार्यशील पूंजी₹15,000
कुल₹3,00,000

महीने का हिसाब:

मदरकम
रोज़ की बिक्री ₹9,000 × 26 दिन₹2,34,000
कमाई (करीब 12.5% मार्जिन पर)₹29,000
किराया₹6,000
बिजली₹2,000
हेल्पर की मजदूरी₹6,000
दूसरे खर्च₹1,500
महीने का मुनाफा₹13,500
अनुमानित EMI (₹3 लाख, 5 साल, 12.15%)₹6,696
EMI के बाद बचत₹6,804

गौर कीजिए: यहां EMI मुनाफे के आधे के आसपास है। यह ठीक है, पर इससे ज़्यादा हो तो बैंक को जोखिम दिखता है, और आपको भी किस्त भारी लगेगी। ऐसे में लोन की रकम थोड़ी घटा देना समझदारी है।

रकम के हिसाब से EMI का अंदाज़ा

एक सटीक mudra loan project report बैंक अधिकारी का काम आसान कर देती है। रिपोर्ट में EMI दिखानी हो तो यह तालिका काम आएगी। यहां 12.15% सालाना ब्याज और 5 साल की अवधि मानी है। असली दर बैंक से पक्की करें।

लोन रकमअनुमानित EMIकुल ब्याज (लगभग)
₹50,000₹1,116₹17,000
₹1 लाख₹2,232₹33,900
₹2 लाख₹4,464₹67,800
₹3 लाख₹6,696₹1,01,700
₹5 लाख₹11,160₹1,69,600

लिखते समय 7 बातें याद रखें

  1. आंकड़े सच्चे रखें। बढ़ा-चढ़ाकर लिखी कमाई पर बैंक को शक होता है।
  2. हर खर्च का सबूत लगाएं। मशीन और सामान के कोटेशन साथ दें।
  3. EMI का हिसाब साफ दिखाएं। यह रिपोर्ट का सबसे ज़रूरी हिस्सा है।
  4. पुराना रिकॉर्ड हो तो जोड़ें, जैसे बैंक स्टेटमेंट या बिक्री की पर्ची।
  5. भाषा सादी रखें। भारी शब्दों की ज़रूरत नहीं।
  6. पेज कम रखें। छोटे लोन में 2 से 4 पेज काफी हैं।
  7. फॉर्म और रिपोर्ट के आंकड़े आपस में मिलाएं। दोनों में फर्क नहीं होना चाहिए।

आम गलतियां

अक्सर लोग mudra loan project report बनाते समय जल्दबाजी करते हैं या गलत आंकड़े भर देते हैं, जिससे बैंक अधिकारी का भरोसा टूट जाता है और लोन रद्द हो जाता है।

गलतीक्यों नुकसान करती है
कमाई बहुत ज़्यादा दिखानाबैंक अनुभवी होता है, भरोसा टूट जाता है
किराया, बिजली या मजदूरी भूल जानामुनाफा गलत दिखता है, बाद में किस्त भारी पड़ती है
दूसरे की रिपोर्ट की नकलआसानी से पकड़ में आ जाती है
ज़रूरत से बहुत बड़ा लोन मांगनाEMI मुनाफे पर भारी पड़ती है
बिना हस्ताक्षर या तारीख के जमा करनारिपोर्ट अधूरी मानी जा सकती है

PDF कैसे बनाएं?

अपनी सटीक mudra loan project report को PDF में बदलना बहुत आसान है।

  1. ऊपर का ढांचा Word या Google Docs में कॉपी करें।
  2. अपने आंकड़े भरें।
  3. File > Download > PDF पर क्लिक करें।
  4. शाखा में देना हो तो प्रिंट लेकर हस्ताक्षर करें। ऑनलाइन पोर्टल पर PDF सीधे अपलोड हो सकती है।

मुद्रा योजना की आधिकारिक वेबसाइट – आधिकारिक वेबसाइट

FAQ

Q1. लोन के लिए प्रोजेक्ट रिपोर्ट कैसे तैयार करें?

कारोबार, कुल लागत, कमाई, खर्च, मुनाफा और EMI। हर आंकड़ा सच्चा हो और उसका सबूत हो।

Q2. प्रोजेक्ट रिपोर्ट कौन बनाता है?

आप खुद बना सकते हैं। बड़े लोन में CA या कंसल्टेंट की मदद ले सकते हैं, और कुछ बैंक अपना format भी देते हैं।

Q3. प्रोजेक्ट रिपोर्ट कैसे बनाएं PDF?

Word या Google Docs में बनाकर Download as PDF करें।

Q4. प्रोजेक्ट रिपोर्ट में क्या शामिल होना चाहिए?

कारोबार की जानकारी, बाज़ार, कुल लागत, पैसा कहां से आएगा, कमाई-खर्च का हिसाब, मुनाफा, EMI और हस्ताक्षर।

Q5. मुझे मुद्रा लोन तुरंत कैसे मिल सकता है?

बिना जांच के कोई बैंक पैसा नहीं देता। जल्दी मंजूरी के लिए पूरे कागज़, साफ रिपोर्ट और अच्छा बैंक रिकॉर्ड रखें। SBI में छोटी रकम के लिए e-Mudra का रास्ता है, जिसकी जानकारी [हमारी SBI गाइड](यहां SBI पोस्ट का लिंक) में है।

Q6. क्या हर लोन में रिपोर्ट ज़रूरी है?

हर बैंक की मांग अलग है। शिशु में सादा प्लान चल सकता है, किशोर और तरुण में अक्सर लिखित रिपोर्ट चाहिए। अपने बैंक से पूछ लें।

निष्कर्ष

रिपोर्ट आपकी मेहनत और सोच का आईना है। इसे सच्चाई और सादगी से बनाइए, EMI का हिसाब साफ रखिए, और हर आंकड़े के पीछे सबूत रखिए। भरोसा ही मुद्रा लोन में सबसे बड़ी पूंजी है।

एक बेहतरीन mudra loan project report आपके बैंक लोन पास होने के रास्ते को बेहद आसान बना देती है। इसलिए इसे पूरी सावधानी और सही आंकड़ों के साथ ही तैयार करें।

पूरी योजना के लिए हमारी मुद्रा लोन 2026 गाइड पढ़ें।

डिस्क्लेमर: इस पोस्ट के आंकड़े सिर्फ उदाहरण हैं। असली ब्याज दर, शर्तें और कागज़ बैंक और आपकी प्रोफाइल पर निर्भर करते हैं। आवेदन से पहले बैंक से ताज़ा जानकारी पक्की कर लें।
प्रधानमंत्री मुद्रा लोन 2026: कौन ले सकता है, कैसे अप्लाई करें, कितना ब्याज लगेगा (पूरी गाइड)

मुद्रा लोन 2026

मान लीजिए आपका एक छोटा सा सपना है: सिलाई की दुकान खोलना, किराने की दुकान बढ़ाना या ई-रिक्शा खरीदना। पैसे की कमी हर बार आड़े आती है। गांव-कस्बे में कई लोग इसी वजह से साहूकार से 3-5% महीने के ब्याज पर कर्ज ले लेते हैं और फिर सालों तक भरते रहते हैं।

अगर आप भी अपना छोटा कारोबार शुरू करने या बढ़ाने की सोच रहे हैं, तो इस गाइड में हम मुद्रा लोन 2026 ऑनलाइन अप्लाई करने की पूरी प्रक्रिया आसान भाषा में समझाएंगे। साथ ही ब्याज, लिमिट, डॉक्यूमेंट्स और लोन कितने दिन में पास होता है, यह भी उदाहरणों के साथ बताएंगे।

प्रधानमंत्री मुद्रा योजना (PMMY) इसी समस्या के लिए बनी है। इसमें छोटे कारोबारियों को बिना गारंटी (collateral-free) लोन मिल सकता है। इस पोस्ट में हम आम सवालों के जवाब आसान भाषा में देंगे:

  • मुद्रा लोन कौन ले सकता है?
  • 2026 में कैसे लें और ऑनलाइन अप्लाई कैसे करें?
  • 1 लाख, 1.5 लाख, 5 लाख और 10 लाख पर कितना ब्याज लगेगा?
  • कितने दिन में पास होता है, प्रोसेसिंग फीस कितनी है?
  • कौन सा बैंक आसानी से देता है, और “59 मिनट लोन” क्या है?

कॉमन सर्विस सेंटर (CSC) के माध्यम से कई सरकारी योजनाओं का लाभ उठाया जा सकता है, जिसकी विस्तृत जानकारी के लिए आप CSC क्या है?
लेख को पढ़ सकते हैं।

मुद्रा लोन 2026 क्या है और इसके फायदे?

मुद्रा (MUDRA) का मतलब है Micro Units Development and Refinance Agency। यह योजना 2015 में शुरू हुई थी। ध्यान रखें कि सरकार खुद सीधे पैसे नहीं देती। लोन आपको बैंक, NBFC, माइक्रो-फाइनेंस संस्था या क्षेत्रीय ग्रामीण बैंक देते हैं, और योजना का फ्रेमवर्क सरकार का होता है।

यह लोन गैर-कृषि (non-farm) कारोबार के लिए है। दुकान, छोटी फैक्ट्री, सर्विस बिज़नेस, ट्रांसपोर्ट, फूड प्रोसेसिंग, सैलून, ब्यूटी पार्लर वगैरह इसमें आते हैं।

मुद्रा लोन 2026 की लिमिट: शिशु, किशोर, तरुण और तरुण प्लस

लोन 4 कैटेगरी में मिलता है। बजट 2024-25 में लिमिट ₹10 लाख से बढ़ाकर ₹20 लाख कर दी गई और नई “तरुण प्लस” कैटेगरी जोड़ी गई।

कैटेगरीलोन की रकमकिनके लिए
शिशु₹50,000 तकनया कारोबार शुरू करने वाले
किशोर₹50,001 से ₹5 लाखकारोबार चल रहा है, बढ़ाना है
तरुण₹5 लाख से ₹10 लाखस्थापित कारोबार का विस्तार
तरुण प्लस₹10 लाख से ₹20 लाखजिन्होंने पहले तरुण लोन लेकर समय पर चुका दिया

ध्यान दें: ₹20 लाख की बढ़ी हुई लिमिट पहली बार लोन लेने वालों के लिए नहीं है। इसके लिए पहले तरुण लोन लेकर उसे ठीक से चुकाना जरूरी है।

प्रधानमंत्री मुद्रा लोन 2026 के लिए पात्रता: कौन-कौन ले सकता है?

आम तौर पर ये शर्तें होती हैं (अलग बैंक की शर्तें थोड़ी अलग हो सकती हैं):

  • भारत का नागरिक हो और उम्र 18 साल या उससे ज्यादा हो
  • कारोबार गैर-कृषि और आय देने वाला हो (नया या पुराना दोनों चलेगा)
  • किसी बैंक या वित्तीय संस्था का डिफॉल्टर न हो
  • पहले से कोई सेटलमेंट या खराब लोन रिकॉर्ड न हो
  • कारोबार का स्पष्ट प्लान हो कि पैसा कहां और कैसे लगेगा

उदाहरण: सुनीता जी घर से टिफिन सर्विस चलाती हैं। उन्हें दो फ्रीजर और एक पुरानी वैन के लिए ₹80,000 चाहिए। यह किशोर कैटेगरी में आएगा।

मुद्रा लोन 2026 ऑनलाइन अप्लाई के लिए जरूरी डॉक्यूमेंट्स

  • आधार कार्ड और पैन कार्ड
  • पासपोर्ट साइज फोटो
  • एड्रेस प्रूफ (घर और दुकान का)
  • कारोबार का प्रमाण (उद्यम रजिस्ट्रेशन, GST, दुकान का लाइसेंस, जो लागू हो)
  • मशीन या सामान का कोटेशन
  • पिछले 6 महीने का बैंक स्टेटमेंट, और तरुण व तरुण प्लस के लिए ITR जरूरी l
  • SC/ST/OBC हैं तो जाति प्रमाण पत्र (कुछ मामलों में)

सारे कागज तैयार हैं? तो अब आप मुद्रा लोन 2026 ऑनलाइन अप्लाई की प्रक्रिया शुरू कर सकते हैं।

मुद्रा लोन 2026 ऑनलाइन अप्लाई कैसे करें? (स्टेप बाय स्टेप)

अगर आप घर बैठे आवेदन करना चाहते हैं, तो मुद्रा लोन 2026 ऑनलाइन अप्लाई करना काफी आसान है। बस आपके पास आधार, पैन और कारोबार से जुड़े कागज तैयार होने चाहिए। नीचे के स्टेप ध्यान से पढ़ें।

स्टेप 1: प्लान तैयार करें। कितना पैसा चाहिए, किस चीज पर खर्च होगा और महीने की कमाई कितनी होगी, यह कागज पर लिख लें।

स्टेप 2: पोर्टल पर जाएं। सरकारी पोर्टल udyamimitra.in पर रजिस्टर करें। आप सीधे बैंक की वेबसाइट (जैसे SBI, PNB, Bank of Baroda) से भी अप्लाई कर सकते हैं।

स्टेप 3: मोबाइल नंबर से रजिस्टर करें। OTP डालकर लॉगिन करें।

स्टेप 4: कैटेगरी चुनें। शिशु, किशोर, तरुण या तरुण प्लस में से जो आपकी जरूरत से मेल खाए।

स्टेप 5: फॉर्म भरें और डॉक्यूमेंट अपलोड करें। नाम, पता, कारोबार की जानकारी और बैंक डिटेल भरें।

स्टेप 6: बैंक चुनें और सबमिट करें। आवेदन बैंक के पास जाएगा और वहां से कॉल या विजिट हो सकती है।

स्टेप 7: वेरिफिकेशन और मंजूरी। बैंक आपके कागज और कारोबार की जांच करेगा, फिर लोन सीधे आपके खाते में आएगा।

SBI e-Mudra: SBI के पास शिशु कैटेगरी के लिए ऑनलाइन e-Mudra विकल्प है। इसकी शर्तें और रकम अपडेट होती रहती हैं, इसलिए अप्लाई से पहले SBI की वेबसाइट पर देख लें।

टिप: ऑनलाइन फॉर्म के बाद भी एक बार नजदीकी ब्रांच जाकर मैनेजर से मिल लें। इससे प्रोसेस अक्सर तेज होता है।

सावधान: “PM Modi Loan 50,000 Online Apply” वाले लिंक से बचें

इंटरनेट पर “50,000 का लोन तुरंत, बिना कागज” जैसे कई फर्जी ऐप और वेबसाइट घूमती हैं। याद रखें:

  • कोई सरकारी योजना पहले पैसे (फीस) मांगकर लोन नहीं देती
  • लोन हमेशा बैंक/NBFC के खाते से सीधे आपके बैंक खाते में आता है
  • सिर्फ udyamimitra.in, mudra.org.in या बैंक की आधिकारिक साइट पर भरोसा करें
  • OTP, ATM PIN या कार्ड डिटेल किसी को न दें

मुद्रा लोन पर ब्याज कितना लगता है?

सबसे जरूरी बात: मुद्रा लोन का कोई एक फिक्स ब्याज नहीं है। ब्याज दर हर लेंडर के हिसाब से अलग होती है। यह रेपो रेट और मुद्रा रिफाइनेंस रेट जैसी चीजों से भी प्रभावित होती है। आम तौर पर यह लगभग 8% से 12% सालाना के आसपास रहती है, लेकिन आपकी प्रोफाइल और बैंक के हिसाब से बदल सकती है।

मुद्रा लोन 2026 ऑनलाइन अप्लाई करने से पहले ब्याज दर समझना बहुत जरूरी है, क्योंकि यहीं से तय होता है कि आपकी EMI कितनी बनेगी। नीचे की टेबल में 10% सालाना मानकर मोटा हिसाब है। असली दर आपके बैंक से पूछकर ही पक्की करें।

1 लाख, 1.5 लाख, 5 लाख और 10 लाख पर ब्याज (अनुमानित)

लोन रकमसालाना ब्याज (10%)महीने का ब्याज (लगभग)EMI (अनुमानित)
₹50,000₹5,000₹4173 साल में ≈ ₹1,613
₹1 लाख₹10,000₹8333 साल में ≈ ₹3,227
₹1.5 लाख₹15,000₹1,2503 साल में ≈ ₹4,840
₹5 लाख₹50,000₹4,1675 साल में ≈ ₹10,624
₹10 लाख₹1,00,000₹8,3335 साल में ≈ ₹21,247

(सालाना ब्याज = शुरुआती रकम पर साधारण हिसाब। EMI में ब्याज घटते बैलेंस पर लगता है, इसलिए कुल ब्याज कम बनता है।)

मुद्रा लोन पर 10 लाख का ब्याज कितना है?

  • 10% पर: पहले साल करीब ₹1 लाख, यानी लगभग ₹8,333 महीना
  • 12% पर: पहले साल करीब ₹1.2 लाख, यानी लगभग ₹10,000 महीना
  • 5 साल की EMI (10% पर): ₹21,247 महीना, कुल चुकाई रकम ≈ ₹12.75 लाख, यानी करीब ₹2.75 लाख ब्याज

सीधी सोच: 10 लाख का लोन लेने से पहले देख लें कि आपका कारोबार हर महीने कम से कम ₹21,000 की EMI आराम से निकाल पाएगा या नहीं।

शिशु लोन पर राहत: पहले कोविड काल के आत्मनिर्भर पैकेज में शिशु लोन पर समय पर चुकाने वालों को एक साल के लिए 2% ब्याज छूट की बात आई थी। यह छूट अभी लागू है या नहीं, यह बैंक से जरूर पूछ लें।

प्रधानमंत्री मुद्रा लोन 2026 पास होने में कितना समय लगता है?

कोई गारंटीड समय नहीं है, यह बैंक, कागजात और कारोबार के हिसाब से बदलता है। मोटा अंदाजा:

स्थितिअनुमानित समय
सारे कागज सही और छोटा लोन (शिशु)कुछ दिन से 1-2 हफ्ते
किशोर / तरुण (जांच और विजिट के साथ)करीब 2-4 हफ्ते
कागज अधूरे या क्रेडिट हिस्ट्री कमजोरइससे ज्यादा समय, या रिजेक्शन

जल्दी पास कराने के तरीके:

  1. सारे डॉक्यूमेंट एक बार में पूरे जमा करें
  2. बैंक खाते में नियमित लेन-देन रखें
  3. बिज़नेस प्लान सीधा और असली रखें
  4. CIBIL स्कोर ठीक रखें (आम तौर पर 700+ बेहतर माना जाता है)

कौन सा बैंक मुद्रा लोन आसानी से देता है?

कोई एक बैंक सबके लिए “आसान” नहीं होता। जिस बैंक में आपका सेविंग्स/करंट अकाउंट पहले से है और लेन-देन अच्छा है, वहां लोन मिलना अक्सर आसान रहता है।

बैंक का प्रकारउदाहरणफायदा
सरकारी बैंकSBI, PNB, बैंक ऑफ बड़ौदा, केनरा, यूनियन बैंकब्रांच नेटवर्क बड़ा, योजना में सक्रिय
ग्रामीण बैंक (RRB)आपके जिले का ग्रामीण बैंकगांव-कस्बे के कारोबारियों के लिए अच्छा
प्राइवेट बैंकHDFC, ICICI, Axisप्रोसेस तेज, पर शर्तें सख्त हो सकती हैं
NBFC / MFIअलग-अलग संस्थाएंछोटे लोन में लचीले, पर ब्याज अक्सर ज्यादा

सलाह: 2-3 जगह रेट और फीस की तुलना जरूर करें, ऊपर लिखे बैंक सिर्फ उदाहरण हैं, किसी की गारंटी नहीं।

5 लाख का लोन कैसे मिलेगा? (मोदी सरकार की योजना)

5 लाख तक का लोन किशोर कैटेगरी में आता है। तरीका वही है:

  1. बिज़नेस प्लान और खर्च की सूची बनाएं
  2. udyamimitra.in या बैंक में किशोर लोन के लिए अप्लाई करें
  3. डॉक्यूमेंट और बैंक स्टेटमेंट जमा करें
  4. बैंक की जांच और मंजूरी के बाद रकम खाते में

उदाहरण: रमेश जी का जूते का शोरूम पहले से चल रहा है। नया स्टॉक और AC के लिए उन्हें ₹4 लाख चाहिए। वे किशोर लोन में अप्लाई करेंगे और अपने पुराने सेल्स रिकॉर्ड व बैंक स्टेटमेंट से कारोबार का सबूत दिखाएंगे।

59 मिनट लोन योजना क्या है?

यह MSME सेक्टर के लिए अलग सरकारी पहल है, जिसका पोर्टल psbloansin59minutes.com है। इसमें ऑनलाइन आवेदन के बाद करीब 59 मिनट में सैद्धांतिक मंजूरी (in-principle approval) मिलने की बात होती है। असली लोन डिस्बर्स होने में उसके बाद कुछ दिन लग सकते हैं।

यह मुद्रा से अलग है। मुद्रा खास तौर पर छोटे कारोबार के लिए है, जबकि 59 मिनट योजना में बड़ी रकम के MSME लोन भी शामिल होते हैं। योजना की मौजूदा शर्तें और सीमा के लिए उसकी आधिकारिक साइट देख लें।

लोन लेते समय ये गलतियां न करें

  • जरूरत से ज्यादा लोन: जितना चुका सकें उतना ही लें
  • एजेंट को पैसा देना: मुद्रा लोन के लिए रिश्वत या “कमीशन” की जरूरत नहीं
  • शर्तें बिना पढ़े साइन करना: ब्याज, फीस और पेनल्टी लिखित में देखें
  • लोन का पैसा दूसरे काम में लगाना: यह कारोबार के लिए है, शादी या घर के खर्च के लिए नहीं
  • EMI में देरी: इससे CIBIL खराब होता है और आगे तरुण प्लस जैसे बड़े लोन में दिक्कत आती है

FAQ

Q1.क्या मुद्रा लोन में गारंटी या सिक्योरिटी चाहिए?

नहीं, यह बिना कोलेटरल का लोन है। हालांकि बैंक आपके कारोबार और रिकॉर्ड की जांच करता है।

Q2. क्या नौकरी करने वाला व्यक्ति मुद्रा लोन ले सकता है?

लोन कारोबार के लिए है। अगर आप नौकरी के साथ कोई वैध साइड बिज़नेस चलाते हैं तो आवेदन कर सकते हैं, पर पर्सनल खर्च के लिए यह नहीं मिलता।

Q3. मुद्रा लोन कितने साल में चुकाना होता है?

आम तौर पर 3 से 5 साल, कभी-कभी बैंक की नीति के अनुसार ज्यादा भी।

Q4. क्या मुद्रा लोन माफ हो जाता है?

नहीं, यह कर्ज है और इसे चुकाना जरूरी है। “लोन माफी” वाले मैसेज अक्सर झूठे होते हैं।

Q5. क्या मुद्रा लोन रिजेक्ट हो सकता है?

हां, खराब क्रेडिट हिस्ट्री, अधूरे कागज या कारोबार का साफ प्लान न होने पर रिजेक्शन हो सकता है।

निष्कर्ष

अगर आप सही कैटेगरी चुनकर और पूरे कागजात के साथ मुद्रा लोन 2026 ऑनलाइन अप्लाई करते हैं, तो लोन मिलने की संभावना काफी बेहतर हो जाती है।मुद्रा लोन छोटे कारोबारियों के लिए एक अच्छा सहारा है, पर यह जादुई पैसा नहीं है। इसे समझदारी से लें, सही कैटेगरी चुनें, कारोबार का प्लान साफ रखें और EMI समय पर भरें।

अगर आप तरुण लोन ठीक से चुका देते हैं, तो आगे ₹20 लाख तक के तरुण प्लस का रास्ता भी खुल सकता है।अगर यह पोस्ट काम की लगी तो इसे किसी जरूरतमंद दोस्त या रिश्तेदार के साथ शेयर करें, और कोई सवाल हो तो कमेंट में पूछें।

डिस्क्लेमर: इस पोस्ट में दी गई ब्याज दरें, EMI और समय अनुमानित हैं। असली दर, फीस और शर्तें बैंक/संस्था और आपकी प्रोफाइल पर निर्भर करती हैं। अप्लाई से पहले संबंधित बैंक या udyamimitra.in पर ताजा जानकारी जरूर जांच लें। यह पोस्ट वित्तीय सलाह नहीं है।

Labour Card Kaise Banaye 2026: Online Apply, Documents, फायदे और Status Check की पूरी जानकारी

Labour Card Kaise Banaye 2026

गाँव में अक्सर एक ही बात सुनने को मिलती है: “भैया, लेबर कार्ड बनवा लो, पैसा मिलेगा।” फिर कोई 500 रुपये माँगता है, कोई कहता है “कल आना”, और आदमी समझ ही नहीं पाता कि कार्ड असल में बनता कहाँ से है।

यदि आप भी जानना चाहते हैं कि Labour card kaise banaye 2026 में ऑनलाइन प्रक्रिया क्या है, तो इस लेख में आपको रजिस्ट्रेशन से लेकर स्टेटस चेक करने तक की पूरी जानकारी आसान भाषा में मिल जाएगी।

इस पोस्ट में सब कुछ एक जगह है: Labour card kaise banaye 2026, कार्ड कौन सा होता है, कैसे बनता है, कितना खर्चा है, कितना पैसा मिलता है और status कैसे check करें। इसे पढ़ने के बाद आपको किसी और साइट या एजेंट के चक्कर में नहीं पड़ना चाहिए।

लेबर कार्ड और श्रम कार्ड में क्या फर्क है?

यह सबसे बड़ा confusion है। लोग “लेबर कार्ड”, “श्रम कार्ड” और “ई-श्रम कार्ड” को एक ही समझ लेते हैं। असल में दो अलग कार्ड हैं और दोनों के फायदे भी अलग हैं।

बातई-श्रम कार्डलेबर कार्ड (BOCW)
कौन बनाता हैकेंद्र सरकारराज्य का निर्माण श्रमिक कल्याण बोर्ड
Websiteeshram.gov.inबिहार: bocw.bihar.gov.in / UP: upbocw.in
किसके लिएहर तरह के असंगठित मज़दूरसिर्फ़ building और construction मज़दूर
उम्र16 से 59 सालआम तौर पर 18 से 60 साल
काम का प्रमाणज़रूरी नहीं90 दिन के काम का प्रमाण या self-declaration
फायदेमुख्य फायदा accident insurance और national database में नामराज्य की कई योजनाएँ: शादी, पढ़ाई, इलाज, पेंशन, साइकिल, मातृत्व
खर्चाबिल्कुल freeराज्य के हिसाब से अलग, नीचे देखें

सीधी बात: अगर आप राजमिस्त्री, हेल्पर, पेंटर, प्लंबर, इलेक्ट्रीशियन या बिल्डिंग का कोई भी काम करते हैं, तो आपको दोनों कार्ड बनवाने चाहिए। एक कार्ड दूसरे की जगह नहीं लेता।

यदि आप या आपके परिवार का कोई सदस्य किसी गंभीर बीमारी से पीड़ित है, तो लेबर कार्ड धारकों को राज्य सरकार द्वारा इलाज के लिए आर्थिक मदद भी दी जाती है। इसके बारे में विस्तार से जानने के लिए आप हमारा यह लेख पढ़ सकते हैं: UP Gambhir Bimari Sahayata Yojana 2026।

लेबर कार्ड बनवाने के लिए क्या करना पड़ता है?

लेबर पोर्टल पर आवेदन करने से पहले सही जानकारी होना बहुत जरूरी है, इसलिए आज हम आपको विस्तार से बताने जा रहे हैं कि Labour card kaise banaye 2026 के तहत घर बैठे आवेदन कैसे किया जा सकता है।

पूरा काम 4 हिस्सों में समझ लीजिए:

  1. पहले तय करें कि आपको कौन सा कार्ड चाहिए। Construction मज़दूर हैं तो BOCW लेबर कार्ड, और साथ में ई-श्रम।
  2. Documents इकट्ठे करें। लिस्ट नीचे दी है।
  3. Online apply करें। खुद मोबाइल से, या नज़दीकी CSC / श्रम कार्यालय से।
  4. Registration number संभालकर रखें, फिर status check करते रहें।

लेबर कार्ड कौन-कौन लोग बनवा सकते हैं?

BOCW लेबर कार्ड के लिए:

  • Building या construction का काम करने वाले: मिस्त्री, मज़दूर, पेंटर, प्लंबर, वेल्डर, कारपेंटर, टाइल फिटर, इलेक्ट्रीशियन, सड़क और पुल का काम करने वाले
  • बिहार में आवेदन के लिए निर्माण श्रमिक की उम्र 18 से 60 साल रखी गई है
  • उत्तर प्रदेश में पिछले 12 महीने में कम से कम 90 दिन काम किया होना चाहिए
  • आप उसी राज्य के निवासी हों जहाँ apply कर रहे हैं

ई-श्रम कार्ड के लिए:

  • उम्र 16 से 59 साल
  • असंगठित क्षेत्र में काम (खेत मज़दूर, रिक्शा चालक, दुकान के हेल्पर, घरेलू काम करने वाले, डिलीवरी वाले और अन्य)
  • EPFO या ESIC के सदस्य न हों

एक छोटा example: रमेश आगरा में टाइल लगाने का काम करता है, उम्र 34 साल। वह UP BOCW लेबर कार्ड के लिए भी eligible है (काम construction का है) और ई-श्रम के लिए भी। दोनों बनवाने से उसे दोनों जगह के फायदे मिल सकते हैं।

लेबर कार्ड के लिए ज़रूरी Documents

BOCW लेबर कार्ड (बिहार और UP) के लिए आम तौर पर:

Documentध्यान रखें
आधार कार्डमोबाइल नंबर से linked हो
बैंक पासबुकबिहार में सिर्फ़ वही पेज चाहिए जिस पर नाम, खाता नंबर और IFSC दिखे
पासपोर्ट साइज़ फोटोताज़ा फोटो
90 दिन के काम का प्रमाणठेकेदार या employer का certificate। बिहार में self-declaration letter भी चलता है, जिसमें काम का प्रकार लिखना होता है
मोबाइल नंबरOTP इसी पर आएगा
पुराना कार्ड (अगर हो)Renewal हो तो पुराने कार्ड के सारे पेज upload करने होते हैं

ई-श्रम के लिए:

  • आधार (मोबाइल linked)
  • बैंक खाते की जानकारी
  • मोबाइल नंबर
  • PAN कार्ड, सैलरी स्लिप या आय प्रमाण आम तौर पर ज़रूरी नहीं होते।

लेबर कार्ड बनवाने में कितना खर्चा आता है?

कार्डखर्चा
ई-श्रमखुद registration free है, और CSC पर भी worker के लिए free है।
बिहार BOCWOfficial portal पर registration के लिए कोई बड़ा शुल्क नहीं लिया जाता। फिर भी apply करने से पहले portal पर check कर लें।
UP BOCWएक source के अनुसार सालाना ₹20 का registration शुल्क है, जबकि एक और source कहता है कि कोई application fee नहीं। इसलिए portal पर देखकर ही तय करें ।

एक बात याद रखें: अगर कोई आपसे 300, 500 या 1000 रुपये “कार्ड जल्दी बनवाने” के नाम पर माँगे, तो वह एजेंट का अपना खर्चा है, सरकारी फीस नहीं। आप चाहें तो खुद apply करके एक पैसा दिए बिना कार्ड बना सकते हैं।

Labour Card Kaise Banaye 2026: बिहार में ऑनलाइन आवेदन कैसे करें?

बिहार BOCW का portal अब नए रूप में है, जिसमें आधार आधारित biometric authentication की सुविधा दी गई है।

Step 1: मोबाइल या कंप्यूटर पर bocw.bihar.gov.in खोलिए।

Step 2: “Register Labour” या “Labour Registration” में जाकर “Apply for New Registration” चुनिए।

Step 3: आधार नंबर डालिए और OTP / authentication से verify कीजिए।

Step 4: नाम, पिता का नाम, पता, बैंक डिटेल, nominee (परिवार का कोई सदस्य) की जानकारी भरिए।

Step 5: Documents upload कीजिए: फोटो, बैंक पासबुक का पेज, 90 दिन का certificate या self-declaration।

Step 6: फॉर्म दोबारा पढ़कर submit कीजिए। Registration number note कर लीजिए।

Step 7: Portal पर “View Registration Status” से देखते रहिए।

दूसरा तरीका: नज़दीकी CSC या श्रम अधीक्षक कार्यालय जाकर फॉर्म भरवा सकते हैं।

बिहार लेबर कार्ड 2026 के लिए आवेदन कैसे करें?

ऊपर वाला process ही 2026 का process है। बस ये बातें खास ध्यान रखिए:

  • 2026 में नया portal live होने के बाद पुराने link या पुरानी sites पर मत जाइए। Official site ही use करें।
  • आधार में मोबाइल नंबर linked होना ज़रूरी है, वरना OTP नहीं आएगा।
  • बैंक पासबुक का नाम और आधार का नाम same होना चाहिए, वरना payment में दिक्कत आती है।
  • अगर आप पहले registered थे, तो नया फॉर्म नहीं, renewal का option use करें।
  • बिहार BOCW helpline: 18002965656

Uttar Pradesh Labour card kaise banaye 2026?

UP में कार्ड UPBOCW (Uttar Pradesh Building and Other Construction Workers Welfare Board) बनाता है।

Online process:

  1. upbocw.in खोलिए।
  2. “Labour Registration” पर click कीजिए।
  3. आधार नंबर, मंडल, जिला और मोबाइल नंबर डालिए।
  4. पूरा फॉर्म भरिए और documents upload कीजिए।
  5. फॉर्म submit करके registration number save कीजिए।

Offline process: Website से फॉर्म download करके, documents के साथ नज़दीकी श्रम कार्यालय में जमा कर सकते हैं।

UP के लिए ज़रूरी शर्त: 18 से 60 साल की उम्र, और पिछले साल कम से कम 90 दिन किसी building या development काम में लगे हुए होना चाहिए।

UP Labour Helpline: एक source के अनुसार 18001805412। कॉल करने से पहले एक बार official site पर नंबर देख लें।

लेबर कार्ड बनवाने से क्या फायदा होता है? (कितना पैसा मिलता है)

यहाँ सबसे ज़्यादा गलतफहमी है, इसलिए ध्यान से पढ़िए।

ई-श्रम कार्ड के फायदे

  • ₹2 लाख तक का accident cover (दुर्घटना में मृत्यु या पूरी विकलांगता पर)
  • सरकारी योजनाओं के लिए एक verified national database में आपका नाम
  • आगे किसी भी सरकारी मदद के लिए आपका data पहले से तैयार रहता है

ज़रूरी बात: ई-श्रम कार्ड खुद से कोई पेंशन, महीने की आय या नकद पैसा नहीं देता। पेंशन के लिए PM-SYM जैसी योजना में अलग से नाम दर्ज कराना पड़ता है।

BOCW लेबर कार्ड के फायदे (राज्य के हिसाब से)

योजनाक्या मिलता हैध्यान रखें
कन्या विवाह सहायताबिहार में registered श्रमिक को बेटी या अपनी शादी के लिए ₹50,000 का ज़िक्र है। UP में रिपोर्ट के अनुसार ₹85,000 तक, और आयोजन के लिए अलग ₹15,000राशि बदलती रहती है, apply से पहले portal पर देखें
साइकिल योजना (बिहार)अधिकतम ₹3,500, साइकिल खरीदने और सही रसीद देने के बादपहले साइकिल खरीदनी पड़ती है
मातृत्व लाभ (बिहार)महिला निर्माण श्रमिक को प्रसव के समय मदद। कम से कम एक साल की membership चाहिएपहले से registration पुराना होना चाहिए
पेंशन (बिहार)Registered श्रमिक को पेंशन। Application portal पर online और offline दोनों तरीके से होता हैआधार और श्रमिक कार्ड चाहिए
दिव्यांगता पेंशनविकलांगता होने पर मददRegistered होना ज़रूरी
फैमिली पेंशनपेंशनर की मृत्यु पर आश्रित को पेंशनPortal पर मृत श्रमिक का registration number डालना पड़ता है

श्रमिक कार्ड से लड़कियों को क्या लाभ है?

BOCW की सबसे भारी मदद लड़कियों की शादी के लिए ही होती है (ऊपर टेबल देखें)। इसके अलावा पढ़ाई के लिए scholarship और बच्चों की शिक्षा सहायता भी अलग-अलग राज्यों में मिलती है। सही योजना का नाम और राशि portal के “Schemes” section में मिलेगी।

लेबर कार्ड 25000 रुपये क्या है?

इंटरनेट पर “₹25,000 लेबर कार्ड” के नाम से बहुत videos चलते हैं। सच यह है कि कोई एक पक्का “₹25,000 लेबर कार्ड” नाम की योजना official portal पर इस रूप में नहीं मिल रही। जो भी ₹25,000 की बात करता है, वह आम तौर पर किसी अलग योजना की राशि (जैसे इलाज, पढ़ाई या शादी की सहायता) को clickbait बनाकर बोल रहा होता है।

इसलिए:

  • किसी video के “₹25,000 तुरंत मिलेंगे” वाले दावे पर भरोसा न करें।
  • अपने राज्य के BOCW portal पर “Schemes” section में जाकर देखें कि असल में कौन सी योजना कितना देती है।
  • किसी को अपना OTP या bank details न दें।

ई-श्रम कार्ड से ₹1000 और ₹3000 कैसे मिलते हैं?

₹1000: पहले कुछ राज्यों ने अपनी तरफ़ से ई-श्रम registered मज़दूरों को एक बार की आर्थिक मदद भेजी थी। यह हमेशा चलने वाली योजना नहीं है, और हर राज्य के लिए अलग थी। आज ई-श्रम कार्ड बनवाते ही ₹1000 या कोई नकद पैसा अपने आप नहीं आता, जैसा कि ई-श्रम के बारे में भी साफ़ लिखा है।

₹3000: यह आम तौर पर PM श्रम योगी मानधन (PM-SYM) पेंशन से जोड़कर बोला जाता है, जिसमें 60 साल के बाद महीने का ₹3,000 पेंशन मिलता है। इस योजना में अलग से नाम लिखवाना पड़ता है और हर महीने छोटा सा योगदान देना पड़ता है। यह ई-श्रम कार्ड बनवाते ही नहीं मिलता।

Check कैसे करें: अपना ई-श्रम status या payment देखने के लिए 14434 पर कॉल या official portal use करें।

लेबर कार्ड कितने दिन में बनकर आता है?

कोई fixed समय नहीं है, यह राज्य, जाँच और verification पर निर्भर करता है। इस पर एक अंदाज़ा:

Stepसमय
ई-श्रमUAN और कार्ड तुरंत generate होता है और screen पर दिख जाता है
BOCW online verificationकुछ दिन से कुछ हफ़्ते (document और जाँच पर)
कार्ड का PDF / printApproval के बाद portal से download हो सकता है

जल्दी के चक्कर में किसी एजेंट को extra पैसा न दें।

लेबर कार्ड का Status कैसे Check करें?

बिहार: bocw.bihar.gov.in पर “View Registration Status” और “View Payment Status” का option है। Registration number डालिए।

UP: upbocw.in पर “Labour Registration Status” वाला link ढूँढिए, और अपना registration number या आधार डालिए।

ई-श्रम: eshram.gov.in पर “Already Registered” पर जाकर UAN या आधार से देखें। एक source के अनुसार 14434 पर SMS करके भी status पता किया जा सकता है।

लेबर कार्ड Download कैसे करें?

ई-श्रम:

  1. eshram.gov.in खोलिए।
  2. “Already Registered?” पर click कीजिए।
  3. “Download UAN Card” चुनिए।
  4. आधार, UAN या मोबाइल से verify करके PDF download कीजिए।

BOCW (बिहार / UP): अपने portal पर login या status section में registration number डालने पर कार्ड print या download का option आता है।

लेबर कार्ड का दूसरा नाम क्या है?

अलग-अलग जगह अलग नाम चलते हैं: श्रमिक कार्ड, श्रम कार्ड, निर्माण श्रमिक कार्ड, BOCW कार्ड, ई-श्रम कार्ड (UAN कार्ड)। नाम भले अलग हों, ये एक दूसरे के बराबर नहीं हैं। पहला काम है पहचानना कि आपको असल में कौन सा चाहिए।

Fake Sites और एजेंट से कैसे बचें?

  • सिर्फ़ official sites पर जाएँ: eshram.gov.in, bocw.bihar.gov.in, upbocw.in।
  • किसी से OTP share न करें।
  • “पैसा पक्का मिलेगा” या “guarantee” जैसे दावे झूठे होते हैं।
  • Link WhatsApp पर आए तो खोलकर address bar में site का नाम ध्यान से देखें।
  • Registration के बाद अपने records (नंबर, screenshot) खुद संभालकर रखें।

FAQ

Q1. लेबर कार्ड बनवाने के लिए क्या करना पड़ता है?

आधार, बैंक पासबुक, फोटो और 90 दिन के काम का प्रमाण लेकर official portal या CSC पर registration करें।

Q2. लेबर कार्ड बनवाने में कितना खर्चा आता है?

ई-श्रम बिल्कुल free है। BOCW में राज्य के हिसाब से थोड़ा अलग हो सकता है। Official portal पर check करें।

Q3. लेबर कार्ड में कितना पैसा आता है?

कोई fixed महीने का पैसा नहीं आता। पैसा अलग-अलग योजनाओं (शादी, साइकिल, पेंशन, मातृत्व) के आवेदन पर, शर्तें पूरी होने के बाद मिलता है।

Q4. लेबर कार्ड कौन बनवा सकता है?

Building और construction मज़दूर (BOCW), और असंगठित मज़दूर (ई-श्रम)।

Q5. क्या दोनों कार्ड एक साथ बना सकते हैं?

हाँ, और construction मज़दूर को दोनों बनवाने चाहिए।

Q6. बिहार लेबर कार्ड 2026 में कैसे apply करें?

bocw.bihar.gov.in पर “Apply for New Registration” से।

Q7. लेबर कार्ड का status कैसे देखें?

Portal पर “View Registration Status” या ई-श्रम पर UAN से।

निष्कर्ष (Conclusion)

लेबर कार्ड कोई जादुई कार्ड नहीं है जो घर बैठे पैसा भेज दे। यह एक पहचान और हक़ का दरवाज़ा है। कार्ड बनवा लेने के बाद सही योजना में अलग से apply करना पड़ता है, तभी मदद मिलती है।

संक्षेप में कहें तो यदि आप सही दस्तावेजों और निर्देशों का पालन करते हैं, तो Labour card kaise banaye 2026 की पूरी प्रक्रिया बेहद आसान हो जाती है। इसलिए बिना किसी एजेंट के चक्कर में पड़े, खुद आधिकारिक पोर्टल पर जाएं और इस कल्याणकारी योजना का लाभ उठाएं।

मेरी सलाह:

  1. आज ही ई-श्रम कार्ड बनवा लीजिए (free, 10 मिनट का काम)।
  2. Construction का काम करते हैं तो BOCW कार्ड भी बनवाइए।
  3. Registration number किसी डायरी में लिख लीजिए।
  4. योजनाओं की लिस्ट देखकर जो आपके लिए ठीक हो, उसके लिए apply कीजिए।

Disclaimer: इस पोस्ट की राशि और शर्तें समय के साथ बदल सकती हैं। Apply करने से पहले अपने राज्य के official portal पर एक बार ज़रूर check कर लें।

UP Gambhir Bimari Sahayata Yojana 2026: लेबर कार्ड वालों के इलाज का खर्च उठाएगी सरकार, Online Apply कैसे करें

Gambhir Bimari Sahayata Yojana

Uघर में कोई गंभीर बीमारी आ जाए, तो डर बीमारी से ज़्यादा अस्पताल के बिल का लगता है। मज़दूर परिवार के लिए एक ऑपरेशन का खर्च सालों की कमाई निगल सकता है।

अगर आप उत्तर प्रदेश में रहते हैं और आपके पास Labour Card (निर्माण श्रमिक पंजीकरण कार्ड) है, तो यह पोस्ट आपके काम की है। उत्तर प्रदेश सरकार पंजीकृत निर्माण श्रमिकों के लिए गंभीर बीमारी सहायता योजना (Gambhir Bimari Sahayata Yojana) चलाती है। इसमें पात्र श्रमिक और उसके परिवार के कुछ सदस्यों के गंभीर बीमारी के इलाज के लिए सहायता दी जाती है।

इस पोस्ट में हम आसान भाषा में बताएँगे कि Gambhir Bimari Sahayata Yojana kya hai, किसे फ़ायदा मिलेगा (Eligibility), कौन से Documents लगेंगे और Online Apply kaise kare।P Gambhir Bimari Sahayata Yojana 2026: लेबर कार्ड वालों के इलाज का खर्च उठाएगी सरकार, Online Apply कैसे करें

Gambhir Bimari Sahayata Yojana क्या है? (What is Gambhir Bimari Sahayata Yojana)

यह योजना उत्तर प्रदेश श्रम विभाग और उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड (UPBOCW) के तहत चलती है। इसका मकसद है कि पैसे की कमी की वजह से किसी मज़दूर परिवार का इलाज न रुके।

इसका फ़ायदा सिर्फ़ उन्हीं श्रमिकों को मिलता है जो बोर्ड में पंजीकृत हैं, यानी जिनका Labour Card बना है।

इस योजना का लाभ उठाने के लिए कई बार श्रमिक पंजीकरण या लेबर कार्ड का होना बेहद जरूरी होता है। यदि आपने अभी तक अपना श्रमिक कार्ड नहीं बनवाया है, तो आप हमारी यह गाइड देख सकते हैं: Labour Card Kaise Banaye 2026।

Ayushman Card और Gambhir Bimari Sahayata Yojana में फ़र्क़

बहुत लोग इन दोनों को एक ही समझ लेते हैं। आसान शब्दों में अंतर देखिए:

बातआयुष्मान भारत (PM-JAY)गंभीर बीमारी सहायता योजना (UP)
किसके लिएपात्र गरीब और कमज़ोर आर्थिक वर्ग के परिवारUP के पंजीकृत निर्माण श्रमिक (Labour Card धारक)
लाभ का तरीकाकार्ड आधारित कैशलेस इलाज, प्रति परिवार प्रति वर्ष ₹5 लाख तकस्वीकृत गंभीर बीमारी के इलाज का खर्च राज्य सरकार देती है। मान्यता प्राप्त अस्पतालों में बिल सीधे अस्पताल को भेजा जा सकता है
कौन चलाता हैकेंद्र सरकार (राज्य के साथ मिलकर)UP श्रम विभाग / UPBOCW

उदाहरण से समझें: रमेश के पास Labour Card है, पर वह आयुष्मान योजना के लिए पात्र नहीं माना गया और उसका आयुष्मान कार्ड नहीं बना। ऐसे में वह इस योजना के बारे में श्रम विभाग से ज़रूर पता करे। वहीं सुनीता का आयुष्मान कार्ड बना हुआ है, तो उसके लिए नियम अलग हो सकते हैं। इसलिए आवेदन से पहले श्रम कार्यालय से पक्का कर लें।

अगर आपका आयुष्मान कार्ड अभी नहीं बना है, तो आप घर बैठे अपने फोन से भी इसकी जाँच कर सकते हैं। पूरा तरीका हमारी इस पोस्ट में है: मोबाइल से आयुष्मान कार्ड कैसे बनाएं 2026।

कौन-कौन सी बीमारियाँ शामिल हैं? (Covered Illnesses)

Gambhir Bimari Sahayata Yojana में इन इलाजों के लिए सहायता का प्रावधान है:

  • हृदय (Heart) का ऑपरेशन
  • गुर्दा (Kidney) ट्रांसप्लांट
  • लिवर ट्रांसप्लांट
  • रीढ़ की हड्डी (Spine) का ऑपरेशन
  • घुटना प्रत्यारोपण (Knee Replacement)
  • कैंसर (Cancer) का इलाज
  • एड्स का इलाज
  • आँखों का ऑपरेशन
  • पथरी (Stone) का ऑपरेशन
  • अपेंडिक्स का ऑपरेशन
  • हाइड्रोसील की सर्जरी
  • महिलाओं में स्तन कैंसर की सर्जरी
  • गर्भाशय/योनि कैंसर की सर्जरी

ध्यान दें: अगर इलाज योजना की स्वीकृत सूची में नहीं है, तो सहायता मंज़ूर नहीं होती। इसलिए इलाज शुरू करने से पहले अपनी बीमारी का नाम श्रम कार्यालय या आधिकारिक पोर्टल पर मिला लें।

पात्रता: कौन कर सकता है आवेदन? (Eligibility)

Gambhir Bimari Sahayata Yojana 2026

गंभीर बीमारी सहायता योजना का लाभ लेने के लिए निम्नलिखित शर्तों को पूरा करना आवश्यक है:

  1. रजिस्ट्रेशन: आवेदक उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड (UPBOCW) के तहत एक सक्रिय पंजीकृत निर्माण श्रमिक होना चाहिए।
  2. आयुष्मान अपात्रता: श्रमिक या उसका परिवार पहले से आयुष्मान भारत योजना या मुख्यमंत्री जन आरोग्य योजना का लाभ न ले रहा हो।
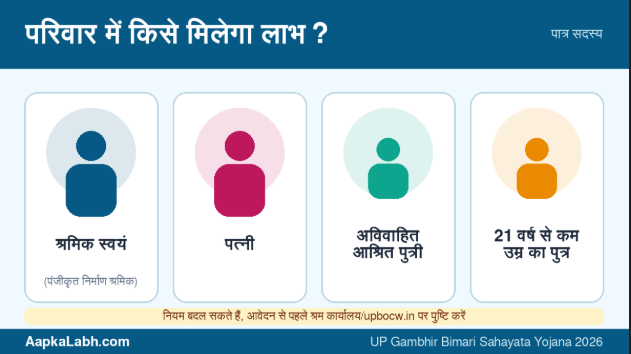
  3. कवर होने वाले सदस्य: श्रमिक स्वयं, उसकी पत्नी/पति, आश्रित माता-पिता, अविवाहित पुत्रियां और 21 वर्ष से कम उम्र के बेटे इस योजना के पात्र हैं।

यह योजना उन श्रमिकों के लिए है जो आयुष्मान योजना के लिए पात्र नहीं हैं। अपनी पात्रता देखने और Ayushman Card kaise banaye यह जानने के लिए यह गाइड पढ़ें।

परिवार में किसे लाभ मिलेगा?

  • श्रमिक स्वयं
  • पत्नी
  • अविवाहित आश्रित पुत्री
  • 21 वर्ष से कम उम्र का पुत्र

उदाहरण से समझें: मान लीजिए श्रमिक का नाम राजू है। उसकी पत्नी, 17 साल की अविवाहित बेटी और 15 साल का बेटा, ये सब इस सूची में आते हैं। लेकिन उसका 25 साल का बेटा इस सूची में नहीं आएगा। माता-पिता का नाम भी उपलब्ध नियमों में नहीं मिला, इसलिए उनके बारे में आवेदन से पहले श्रम कार्यालय से पुष्टि कर लें।

ज़रूरी दस्तावेज़ (Documents List)

आवेदन के लिए ये कागज़ तैयार रखें:

  • निवास प्रमाण पत्र
  • आधार कार्ड
  • निर्माण श्रमिक कार्ड (Labour Card)
  • पासपोर्ट साइज़ फोटो
  • बैंक खाते की जानकारी (खाता नंबर और IFSC साफ़ दिखे)
  • निर्धारित प्रारूप-1 में आवेदन पत्र
  • पहचान प्रमाण पत्र की फोटोकॉपी
  • चिकित्सा प्रमाण पत्र (डॉक्टर द्वारा)
  • दवाइयों/इलाज के बिल की मूल कॉपी, जो डॉक्टर या अस्पताल से प्रमाणित हो
  • आश्रित (अविवाहित पुत्री या 21 साल से कम उम्र के पुत्र) का प्रमाण पत्र

मामले के हिसाब से अधिकारी कुछ और कागज़ भी माँग सकते हैं।

Online Apply कैसे करें? (Step by Step)

  1. uplmis.in पर श्रमिक आवेदन का लिंक खोलें। आप upbocw.in पर “योजना आवेदन” वाले पेज से भी जा सकते हैं।
  2. आधार, मोबाइल नंबर और अपना नाम भरकर पंजीकरण/लॉगिन करें।
  3. गंभीर बीमारी सहायता योजना का आवेदन फॉर्म खुलेगा।
  4. सारी जानकारी ध्यान से भरें।
  5. ऊपर बताए Documents स्कैन करके अपलोड करें।
  6. फॉर्म दोबारा जाँचकर Submit करें और आवेदन संख्या सुरक्षित रखें।
  7. श्रम विभाग के अधिकारी दस्तावेज़ों की जाँच (सत्यापन) करेंगे। मंज़ूरी के बाद सहायता राशि दी जाती है।

आवेदन की स्थिति (Application Status) upbocw.in पर श्रमिक प्रोफ़ाइल में जाकर देखी जा सकती है।

ऑफलाइन आवेदन कैसे करें? (Offline Apply)

ऑनलाइन में दिक्कत आए तो:

  1. जिले के श्रम विभाग कार्यालय से प्रारूप-1 आवेदन पत्र लें।
  2. उसे भरें और ज़रूरी दस्तावेज़ साथ लगाएँ।
  3. आवेदन दो प्रतियों में कार्यालय में जमा करें।
  4. अधिकारी जाँच करेंगे और मंज़ूरी देंगे।

आप नज़दीकी जन सेवा केंद्र (CSC) या BDO कार्यालय से भी मदद ले सकते हैं।

एक जरूरी सलाह: यदि मरीज अस्पताल में भर्ती है और आपके पास इलाज के लिए तुरंत पैसे नहीं हैं, तो आप अस्पताल से एक खर्च का अनुमानित विवरण (Cost Estimate) बनवाकर एडवांस राशि (Advance Payment) के लिए भी आवेदन कर सकते हैं। इसके बाद सरकार सीधे अस्पताल या आपके खाते में अग्रिम राशि ट्रांसफर कर सकती है।

पूरा उदाहरण: रमेश का मामला

मान लीजिए रमेश एक पंजीकृत निर्माण श्रमिक है, उसके पास Labour Card है और वह आयुष्मान के लिए पात्र नहीं है। उसकी पत्नी को पथरी के ऑपरेशन की ज़रूरत है।

  • पहला कदम: रमेश श्रम कार्यालय या पोर्टल पर देखता है कि पथरी का ऑपरेशन योजना में शामिल है। यह शामिल है, और पत्नी पात्र सदस्य भी है।
  • दूसरा कदम: वह डॉक्टर से चिकित्सा प्रमाण पत्र और इलाज के कागज़ बनवाता है, और बिल/पर्चे संभालकर रखता है।
  • तीसरा कदम: वह सारे Documents तैयार करके ऑनलाइन या श्रम कार्यालय में आवेदन करता है।
  • चौथा कदम: अधिकारी जाँच करते हैं। सब सही मिलने पर मंज़ूरी मिलती है।

यह सिर्फ़ समझाने के लिए एक काल्पनिक उदाहरण है। असली प्रक्रिया और समय आपके मामले पर निर्भर करेगा।

महत्वपूर्ण हेल्पलाइन नंबर (Helpline & Contact)

यदि योजना से संबंधित आपको कोई भी समस्या है या अधिक जानकारी चाहिए, तो आप उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड के आधिकारिक माध्यमों से संपर्क कर सकते हैं:

  • आधिकारिक टोल-फ्री नंबर: 1800-180-5411 (श्रम विभाग, उत्तर प्रदेश)
  • आधिकारिक वेबसाइट्स: upbocw.in | uplabour.gov.in
  • मुख्यालय: उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड, गोमती नगर, लखनऊ।

FAQ

Q1. Gambhir Bimari Sahayata Yojana kya hai?

यह UP सरकार की योजना है, जिसमें पंजीकृत निर्माण श्रमिकों और उनके पात्र परिवार के सदस्यों के गंभीर बीमारी के इलाज के लिए सहायता दी जाती है।

Q2. क्या बिना Labour Card के आवेदन हो सकता है?

नहीं। इस योजना के लिए UPBOCW में पंजीकृत श्रमिक होना ज़रूरी है।

Q3. Ayushman Card वाले आवेदन कर सकते हैं?

यह योजना उन श्रमिकों के लिए है जो आयुष्मान/मुख्यमंत्री जन आरोग्य योजना के लिए पात्र नहीं हैं। अपने मामले में पक्का करने के लिए जिले के श्रम कार्यालय से पूछें।

Q4. क्या माता-पिता का इलाज भी होगा?

उपलब्ध नियमों में श्रमिक, पत्नी, अविवाहित पुत्री और 21 साल से कम उम्र के पुत्र का नाम है। माता-पिता का ज़िक्र नहीं मिला, इसलिए आवेदन से पहले श्रम कार्यालय से पुष्टि करें।

Q5. क्या पूरा इलाज बिल्कुल मुफ़्त होता है?

योजना में स्वीकृत इलाज का खर्च राज्य सरकार देती है, पर यह योजना के नियमों, मान्य अस्पतालों और स्वीकृत सूची के भीतर होता है। इसलिए बिना पुष्टि “सब कुछ मुफ़्त” मानकर बड़ा खर्च न करें।

Q6. Online Apply करने के बाद Application Status कहाँ देखें?

upbocw.in पर श्रमिक प्रोफ़ाइल में आवेदन की स्थिति देखी जा सकती है।

निष्कर्ष

Gambhir Bimari Sahayata Yojana उन मज़दूर परिवारों के लिए बड़ा सहारा बन सकती है जिनके पास इलाज के लिए पैसे नहीं होते। अगर आपके पास Labour Card है, तो अपनी पात्रता आज ही जाँच लें, ताकि ज़रूरत पड़ने पर भागदौड़ न करनी पड़े।

कोई सवाल हो तो नीचे कमेंट में पूछें। यह जानकारी अपने उन साथियों को WhatsApp पर शेयर करें जिनके पास Labour Card है। हो सकता है आपका एक शेयर किसी परिवार का बोझ हल्का कर दे।

ज़रूरी सूचना: यह जानकारी सार्वजनिक स्रोतों पर आधारित है। योजना की राशि, पात्रता और नियम समय-समय पर बदल सकते हैं। आवेदन से पहले upbocw.in या अपने ज़िले के श्रम विभाग कार्यालय से ताज़ा जानकारी ज़रूर जाँच लें।

आधिकारिक लिंक: upbocw.in | uplabour.gov.in
मुख्यालय: उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड, गोमती नगर, लखनऊ।

स्रोत (Sources)- उत्तर प्रदेश श्रम विभाग (uplabour.gov.in) और UPBOCW पोर्टल (upbocw.in) की सार्वजनिक जानकारी। नियम बदल सकते हैं, इसलिए आवेदन से पहले आधिकारिक वेबसाइट पर जाँच लें।

ज़रूरी सूचना / डिस्क्लेमर (Disclaimer)

यह जानकारी केवल सामान्य जागरूकता और पाठकों की सहायता के लिए सार्वजनिक स्रोतों पर आधारित है। सरकारी योजनाओं के नियम, पात्रता और सहायता राशि समय-समय पर बदल सकती हैं। हम किसी सरकारी विभाग या आधिकारिक बोर्ड के रूप में कार्य नहीं करते हैं। अतः किसी भी प्रकार के भ्रम या अंतिम निर्णय से पहले आधिकारिक वेबसाइट upbocw.in या अपने जिले के नजदीकी श्रम विभाग कार्यालय (Labour Office) से संपर्क करके ताज़ा जानकारी की पुष्टि अवश्य कर लें।

Matritva Shishu Evam Balika Madad Yojana 2026: बेस्ट जानकारी और Form Kaise Bharein

Balika Madad Yojana

घर में नन्हा मेहमान आता है तो खुशी के साथ खर्च भी आता है। अगर आपके घर में भी नन्हा मेहमान आने वाला है या हाल ही में जन्म हुआ है, तो आपको Matritva Shishu Evam Balika Madad Yojana के बारे में जरूर जानना चाहिए। इस योजना के तहत सरकार श्रमिक परिवारों को आर्थिक मदद देती है, जिससे जुड़ी पूरी जानकारी यहाँ दी गई है।

इसी को ध्यान में रखकर उत्तर प्रदेश भवन एवं अन्य सन्निर्माण कर्मकार कल्याण बोर्ड (UP BOCW) ने Matritva Shishu Evam Balika Madad Yojana चलाई है। अगर आप या आपके घर का कोई सदस्य UP BOCW labour card वाला पंजीकृत निर्माण श्रमिक है, तो ये पोस्ट आपके काम की है। यहाँ हम आसान भाषा में बताएँगे कि beti ke janm par कितना पैसा मिलता है, eligibility क्या है, documents कौन-से लगेंगे और form kaise bharein।

सबसे जरूरी बात: योजना का लाभ सिर्फ बोर्ड में पंजीकृत निर्माण श्रमिक परिवारों को मिलता है। रजिस्ट्रेशन नहीं है, तो पहले वो करवाइए।

इस योजना की जरूरत क्यों है?

निर्माण मजदूर की जिंदगी में आमदनी का हिसाब अक्सर दिन के काम पर टिका होता है। बारिश हो गई, साइट बंद हो गई या ठेकेदार ने काम रोक दिया, तो उस दिन की मजदूरी गई। ऐसे में अगर घर में प्रसव का समय आ जाए, तो परिवार को अचानक कई तरह के खर्च झेलने पड़ते हैं: जाँच, अस्पताल, दवाइयाँ, माँ के लिए पौष्टिक खाना और बच्चे के कपड़े।

कई बार माँ को प्रसव के बाद कुछ हफ्ते आराम की जरूरत होती है, और उसी दौरान कमाई भी रुक जाती है। इस तरह की योजनाएँ उसी मुश्किल समय में थोड़ा सहारा देने के लिए बनाई जाती हैं। इसलिए अगर आप पात्र हैं, तो आवेदन करने में देर या झिझक न करें।आम बोलचाल में लोग इसे “UP labour card se bachche ke janm par paisa” वाली योजना भी कहते हैं।

योजना में कितना पैसा मिलता है?

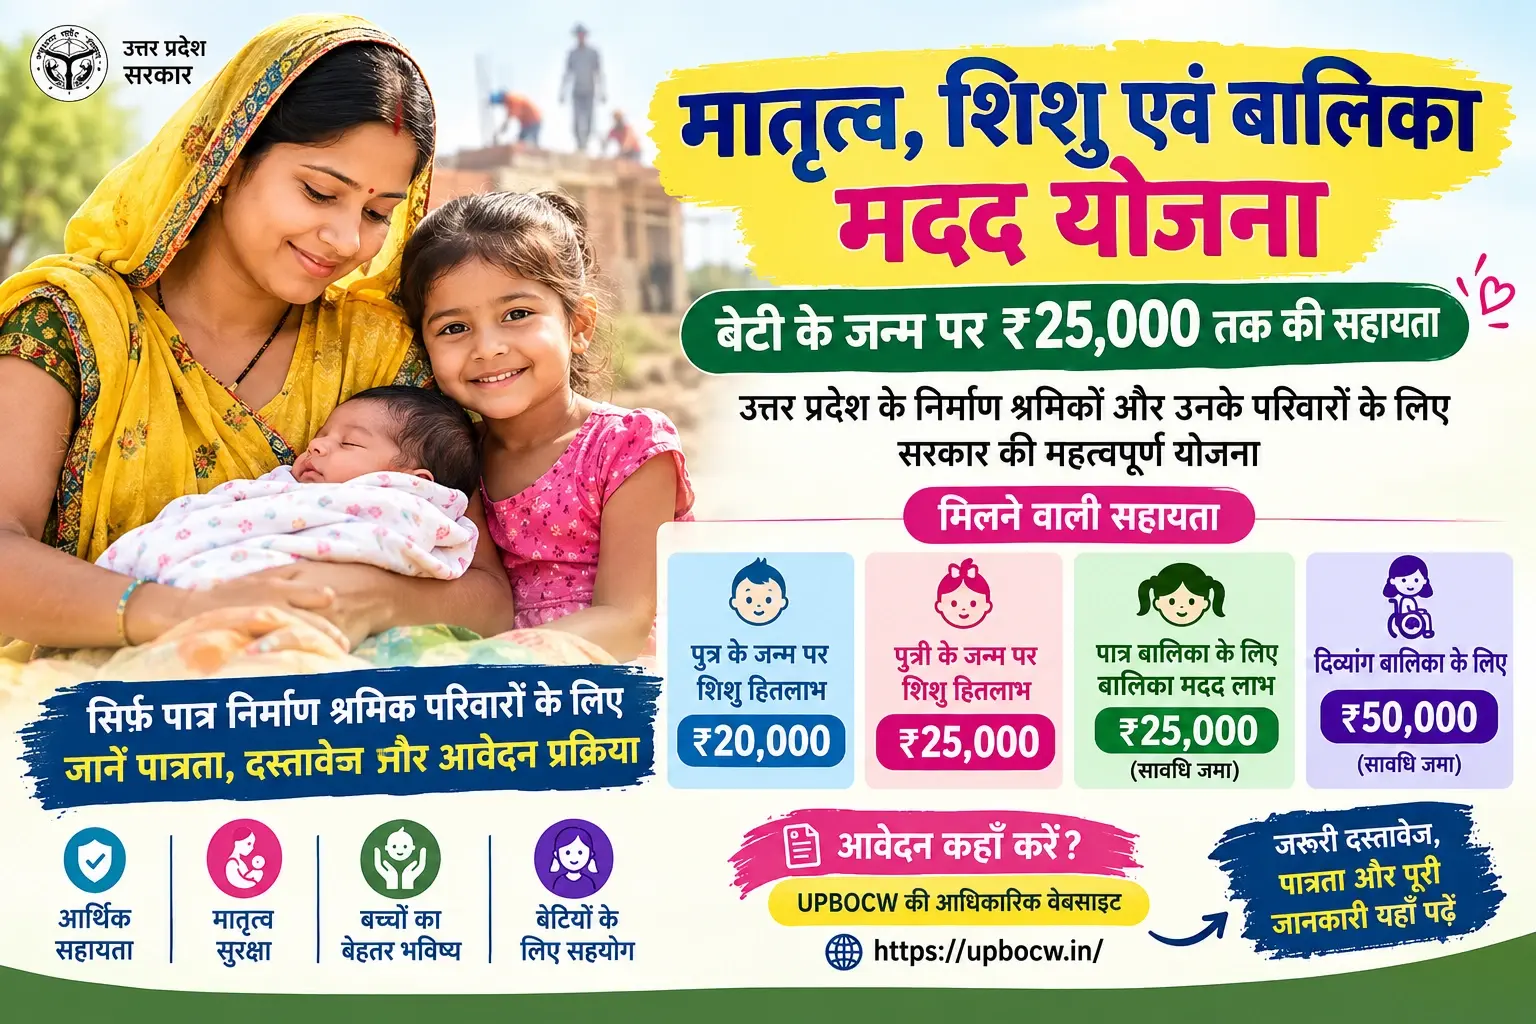
बोर्ड की अधिसूचना के अनुसार बच्चे के जन्म पर एकमुश्त सहायता इस तरह है:

  • बेटे के जन्म पर: ₹20,000
  • बेटी के जन्म पर: ₹25,000

इसके अलावा Balika Madad Yojana के तहत पात्र बेटी के नाम सावधि जमा (FD) का प्रावधान भी बताया जाता है। कुछ स्रोतों में जन्म से दिव्यांग बालिका के लिए ₹50,000 और पंजीकृत श्रमिक के लिए अलग मातृत्व सहायता का भी जिक्र मिलता है। इन रकमों और शर्तों (जैसे FD की परिपक्वता पर बेटी का अविवाहित होना) की पक्की जानकारी आवेदन से पहले बोर्ड की अधिसूचना या श्रम कार्यालय से जरूर ले लें। अलग-अलग लाभ आपस में जुड़ेंगे या नहीं, ये भी वहीं से साफ होगा।

Balika Madad Yojana और FD का मतलब क्या है?

कई लोग “सावधि जमा” या FD का नाम सुनकर उलझ जाते हैं। आसान भाषा में, FD का मतलब है कि कुछ रकम बैंक में एक तय अवधि के लिए जमा कर दी जाती है। वो रकम तुरंत हाथ में नहीं आती, बल्कि बेटी के भविष्य के लिए सुरक्षित रहती है और तय शर्तें पूरी होने पर मिलती है।

यानी जन्म पर मिलने वाली एकमुश्त सहायता और बालिका मदद की FD दो अलग चीजें हो सकती हैं। एक तात्कालिक खर्च के लिए, दूसरी बेटी के आगे के जीवन के लिए। दोनों की शर्तें क्या हैं और कैसे मिलती हैं, ये आवेदन से पहले अधिसूचना में जरूर पढ़ लें, ताकि बाद में कोई गलतफहमी न रहे।

कौन आवेदन कर सकता है?

अक्सर मजदूरों के मन में यह सवाल रहता है कि beti ke janm par kitna paisa milta hai और इसके लिए क्या-क्या पात्रता जरूरी है। उत्तर प्रदेश सरकार की इस कल्याणकारी योजना के जरिए बेटियों के भविष्य को सुरक्षित करने के लिए आर्थिक सहायता प्रदान की जाती है।

मातृत्व, शिशु एवं Balika Madad Yojana, UP BOCW की वो योजना है, जिसके तहत पात्र श्रमिक परिवारों को प्रसव और बच्चे के जन्म के समय आर्थिक सहायता दी जाती है।

  • आवेदक उत्तर प्रदेश का निर्माण श्रमिक हो और UPBOCW में उसका पंजीकरण चालू (सक्रिय) हो।
  • लाभ श्रमिक के पहले दो प्रसवों तक ही मिलता है।
  • बालिका मदद पहली बेटी पर मिलती है। दूसरी संतान भी बेटी हो तो उस पर भी मिलता है। निःसंतान दंपत्ति ने कानूनी तौर पर बेटी गोद ली हो, तो उन्हें भी मिलता है।
  • पंजीकरण को कितने समय बाद आवेदन कर सकते हैं, इसे लेकर अलग-अलग जगह अलग बातें लिखी हैं (कहीं 90 दिन, कहीं 1 साल)। सही नियम बोर्ड की अधिसूचना में देख लें। एक सलाह: प्रसव की तारीख से काफी पहले पंजीकरण करवा लें, ताकि अंत में अटकना न पड़े।

पात्रता को चार स्थितियों से समझें

नीचे दी गई स्थितियाँ बोर्ड की अधिसूचना में बताई गई शर्तों (पहले दो प्रसव, पहली बेटी, दूसरी भी बेटी, गोद ली हुई बेटी) के सामान्य मतलब पर आधारित हैं। आपके केस में अंतिम फैसला श्रम कार्यालय ही करेगा।

  • पहली संतान बेटी है: पंजीकृत श्रमिक परिवार को बेटी के जन्म पर निर्धारित सहायता और बालिका मदद के लिए आवेदन करने का आधार बनता है।
  • पहली संतान बेटा, दूसरी बेटी है: मातृत्व और शिशु लाभ पहले दो प्रसवों तक है, इसलिए शिशु हितलाभ के लिए दूसरा प्रसव भी गिना जाता है। बालिका मदद की शर्तें इस स्थिति में अलग से देखनी होंगी।
  • तीसरी संतान का जन्म: मातृत्व और शिशु लाभ पहले दो प्रसवों तक सीमित है, इसलिए तीसरे प्रसव पर इसकी उम्मीद न रखें।
  • कानूनी रूप से गोद ली हुई बेटी: निःसंतान दंपत्ति के मामले में बालिका मदद के लिए प्रावधान बताया गया है। इसके लिए वैध गोदनामा तैयार रखें।

कौन-से कागज़ तैयार रखें?

  • श्रमिक पंजीकरण कार्ड या प्रमाणपत्र
  • आधार कार्ड
  • बैंक पासबुक की कॉपी (खाता आधार से जुड़ा हो तो बेहतर)
  • बच्चे का जन्म प्रमाणपत्र
  • प्रसव से जुड़े अस्पताल के कागज़
  • गोद ली हुई बेटी के मामले में वैध गोदनामा
  • चालू मोबाइल नंबर

आवेदन से पहले नाम, जन्मतिथि और खाता नंबर सारे कागज़ों में मिलाकर देख लें। छोटी-सी स्पेलिंग की गलती भी आवेदन अटका देती है।

आवेदन कैसे करें?

यदि आप इस योजना के लिए पात्र हैं और जानना चाहते हैं कि इसका form kaise bharein, तो आप इसकी आधिकारिक वेबसाइट के माध्यम से ऑनलाइन आवेदन कर सकते हैं। आवेदन करते समय अपने सभी दस्तावेज सही से अपलोड करें।

  1. आधिकारिक वेबसाइट upbocw.in खोलें।
  2. श्रमिक लॉगिन करके मातृत्व, शिशु एवं बालिका मदद योजना का विकल्प चुनें।
  3. फॉर्म भरें और कागज़ अपलोड करें।
  4. जमा करने के बाद रसीद या आवेदन संख्या संभालकर रखें।
  5. ऑनलाइन दिक्कत आए तो नजदीकी CSC (जन सुविधा केंद्र) या जिला श्रम कार्यालय जाएँ।

आवेदन के बाद जिला श्रम कार्यालय कागज़ों की जाँच करता है और मंजूरी मिलने पर पैसा सीधे बैंक खाते में आता है।

सावधान रहें: इस योजना का आवेदन निःशुल्क है। कोई भी व्यक्ति पैसे लेकर “जल्दी पास करवाने” का दावा करे, तो उस पर भरोसा न करें।

आवेदन के बाद क्या होता है?

फॉर्म जमा करने के बाद काम खत्म नहीं हो जाता। आपका आवेदन जिला श्रम कार्यालय में जाँच के लिए जाता है। वहाँ पंजीकरण, जन्म प्रमाणपत्र और बाकी कागज़ मिलाए जाते हैं। सब ठीक होने पर मंजूरी मिलती है और राशि बैंक खाते में भेजी जाती है।

पैसा कितने दिनों में आएगा, इसकी कोई पक्की समयसीमा बताना मुश्किल है, क्योंकि ये जिले और जाँच पर निर्भर करता है। बीच-बीच में अपने आवेदन की स्थिति रसीद या आवेदन संख्या से पूछते रहिए। कोई कमी निकली हो तो समय रहते पता चल जाएगा।

एक छोटा उदाहरण :

सुनीता के पति राजमिस्त्री हैं और बोर्ड में पंजीकृत हैं। सुनीता ने पहली बार बेटी को जन्म दिया। उन्होंने जन्म प्रमाणपत्र बनते ही पति के पंजीकरण कार्ड, आधार और बैंक पासबुक के साथ आवेदन कर दिया। जाँच के बाद पात्रता के अनुसार सहायता राशि उनके खाते में आई। (ये सिर्फ समझाने के लिए बनाया गया काल्पनिक उदाहरण है।)

अगर आप अपनी बेटी के भविष्य की पढ़ाई और उच्च शिक्षा के लिए अभी से बचत शुरू करना चाहते हैं, तो सुकन्या समृद्धि योजना 2026 की पूरी जानकारी जरूर पढ़ें।

अभी रजिस्टर्ड नहीं हैं? पंजीकरण कैसे करवाएँ

सबसे बड़ी रुकावट यहीं आती है, इसलिए पहले पंजीकरण पक्का करें।

  1. upbocw.in पर श्रमिक पंजीकरण का विकल्प चुनें, या नजदीकी CSC / जिला श्रम कार्यालय जाएँ।
  2. आधार, बैंक खाते की जानकारी, मोबाइल नंबर, फोटो और निर्माण कार्य करने का प्रमाण (नियोक्ता या ठेकेदार का प्रमाणपत्र) तैयार रखें।
  3. फॉर्म भरकर कागज़ जमा करें और रसीद संभालें।
  4. जाँच के बाद पंजीकरण कार्ड मिलता है।

आयु सीमा और कितने दिन काम किया होना चाहिए, इसकी शर्तें अधिसूचना में देख लें।

वो गलतियाँ जिनसे आवेदन अटक जाता है

  • पंजीकरण का नवीनीकरण छूट जाना। कार्ड बना हुआ है, इसका मतलब ये नहीं कि वो अभी चालू है।
  • आधार और बैंक में नाम अलग-अलग होना। एक में पूरा नाम, दूसरे में छोटा नाम, ऐसी गड़बड़ी आम है।
  • बैंक खाता बंद या निष्क्रिय होना। पैसा आने से पहले एक बार खाते की जाँच कर लें।
  • देर से आवेदन करना। समयसीमा के बारे में पहले ही पूछ लें, बाद में पछताने से बेहतर है।
  • धुंधले या अधूरे स्कैन अपलोड करना। साफ फोटो या स्कैन ही डालें।
  • गलत मोबाइल नंबर देना। जाँच के दौरान कार्यालय से फोन आ सकता है।

कुछ आम गलतफहमियाँ

  • “रजिस्ट्रेशन के बिना भी मिल जाएगा।” नहीं। लाभ पंजीकृत श्रमिक परिवारों के लिए है।
  • “पैसे देकर जल्दी हो जाएगा।” आवेदन निःशुल्क है। ऐसे दावे करने वालों से दूर रहें।
  • “हर बच्चे पर मिलेगा।” नहीं, ये पहले दो प्रसवों तक सीमित बताया गया है।
  • “किसी भी वेबसाइट का फॉर्म चलेगा।” सिर्फ आधिकारिक पोर्टल या अधिकृत केंद्र (CSC, श्रम कार्यालय) से ही आवेदन करें।
आवेदन से पहले ये बातें याद रखें

ऑनलाइन आवेदन करते समय यह सुनिश्चित करें कि आपके द्वारा दर्ज की गई सारी जानकारी Matritva Shishu Evam Balika Madad Yojana के आधिकारिक पोर्टल पर सही से सबमिट हो रही है।

  • पंजीकरण का नवीनीकरण समय पर करवाते रहें।
  • जन्म और प्रसव के कागज़ संभालकर रखें।
  • आवेदन की समयसीमा श्रम कार्यालय से पूछ लें।
  • बैंक खाता चालू और सही हो।
  • मंजूरी मिलने से पहले राशि को पक्की मानकर खर्च की योजना न बनाएँ।

योजना के नियम समय-समय पर बदल सकते हैं, इसलिए ताज़ा जानकारी के लिए upbocw.in या अपने जिले के श्रम कार्यालय से जरूर पूछ लें। इस प्रकार, Balika Madad Yojana उत्तर प्रदेश के गरीब श्रमिक परिवारों के लिए एक बहुत ही मददगार योजना साबित होती है।

बोर्ड की दूसरी योजनाएँ भी देखें

UPBOCW सिर्फ यही एक योजना नहीं चलाता। श्रमिक के पंजीकरण के बाद परिवार के लिए बोर्ड की और भी योजनाएँ हैं, जैसे बच्चों की पढ़ाई से जुड़ी मेधावी छात्र पुरस्कार योजना। एक बार पंजीकरण करवाकर आप कई योजनाओं की पात्रता जाँच सकते हैं। पूरी सूची के लिए upbocw.in की योजना सूची देखें।

मदद कहाँ मिलेगी?

पंजीकरण या आवेदन में दिक्कत हो तो अपने जिले के जिला श्रम कार्यालय जाएँ। संपर्क नंबर UPBOCW की वेबसाइट (upbocw.in) पर उपलब्ध जानकारी से ही लें।

आधिकारिक अधिसूचना (PDF): https://www.upbocw.in/pdf/adhisuchna/CombineBalikaMatratvaShishuYojna.pdf

अगर ये जानकारी काम की लगी तो इसे किसी ऐसे परिवार तक पहुँचाइए जिसके घर में निर्माण मजदूर हैं। कई बार लोगों को बस इतना पता नहीं होता कि ऐसी योजना है।

FAQ

Q1. Balika Madad Yojana में कितना पैसा मिलता है?

बेटे के जन्म पर ₹20,000 और बेटी के जन्म पर ₹25,000 की एकमुश्त सहायता है। पात्र बालिका के लिए सावधि जमा का प्रावधान भी बताया जाता है। अंतिम राशि आपकी पात्रता पर निर्भर करेगी।

Q2. फॉर्म कहाँ से मिलेगा?

UPBOCW की आधिकारिक वेबसाइट upbocw.in पर। ऑनलाइन में दिक्कत हो तो CSC या जिला श्रम कार्यालय से मदद लें।

Q3. Balika Madad Yojana कब शुरू हुई?

शुरुआत की सटीक तारीख का साफ आधिकारिक उल्लेख नहीं मिला। आपके आवेदन के लिए वर्तमान नियम ज़्यादा मायने रखते हैं।

Q4. एक परिवार में कितने बच्चों तक लाभ मिलेगा?

मातृत्व और शिशु लाभ श्रमिक के पहले दो प्रसवों तक सीमित है।

Q5. क्या रजिस्ट्रेशन के बिना इस योजना का पैसा मिल सकता है?

नहीं। योजना का लाभ बोर्ड में पंजीकृत निर्माण श्रमिक परिवारों के लिए है, इसलिए पहले पंजीकरण जरूरी है।

Q6. क्या आवेदन के लिए कोई फीस लगती है?

आवेदन निःशुल्क है। पैसे लेकर जल्दी काम करवाने का दावा करने वाले किसी भी व्यक्ति पर भरोसा न करें।

Q7. पैसा कहाँ आता है?

मंजूरी के बाद राशि आवेदक के बैंक खाते में भेजी जाती है, इसलिए खाता चालू और सही जानकारी वाला होना चाहिए।

Q8. तीसरे बच्चे के जन्म पर क्या लाभ मिलेगा?

मातृत्व और शिशु लाभ पहले दो प्रसवों तक सीमित बताया गया है, इसलिए तीसरे प्रसव पर इसकी उम्मीद न करें। पक्की जानकारी श्रम कार्यालय से लें।

निष्कर्ष (Conclusion)

Matritva Shishu Evam Balika Madad Yojana UP BOCW labour card वाले पात्र श्रमिक परिवारों के लिए एक काम की योजना है। beti ke janm par ₹25,000 और बेटे के जन्म पर ₹20,000 की सहायता, साथ में Balika Madad Yojana का प्रावधान, मुश्किल समय में सहारा बन सकता है। सबसे पहले अपना पंजीकरण और eligibility जाँचिए, documents तैयार रखिए और आधिकारिक स्रोत से ही apply कीजिए।

अस्वीकरण: यह एक सूचनात्मक लेख है और किसी सरकारी वेबसाइट या विभाग का हिस्सा नहीं है। योजना के नियम, राशि और पात्रता बदल सकते हैं, इसलिए आवेदन से पहले आधिकारिक स्रोत से पुष्टि जरूर करें।