https://adstxtmanager.com

Mudra Loan Project Report Kaise Banaye? प्रोजेक्ट रिपोर्ट फॉर्मेट2026

Mudra Loan Project Report

कई लोग मुद्रा लोन का फॉर्म भर लेते हैं, कागज़ भी पूरे रखते हैं, और फिर बैंक मैनेजर पूछ लेते हैं: आपकी mudra loan project report कहां है? बस यहीं बात अटक जाती है।

घबराइए मत। यह कोई वकीलों वाली मुश्किल चीज़ नहीं है। यह आपके कारोबार की कहानी है, कागज़ पर: क्या करेंगे, कितना पैसा लगेगा, कितना कमाएंगे और किस्त कैसे चुकाएंगे। इस पोस्ट में हम इसे खुद बनाना सीखेंगे, दो पूरे उदाहरणों के साथ।

एक सही mudra loan project report बैंक मैनेजर को यह समझाने में सबसे बड़ी मदद करती है कि आपका बिजनेस कैसे मुनाफा कमाएगा।

मुद्रा योजना की बुनियादी जानकारी (श्रेणियां, पात्रता, बैंकों की तुलना) के लिए हमारी प्रधानमंत्री मुद्रा लोन 2026 की पूरी गाइड पढ़ें। यहां सिर्फ रिपोर्ट बनाने पर बात होगी।

Project Report क्या होती है और बैंक इसे क्यों मांगता है?

Project report, जिसे business plan भी कहते हैं, में आप बैंक को बताते हैं कि पैसा क्यों चाहिए, कहां लगेगा और वापस कैसे आएगा। मुद्रा लोन में आपको कोई संपत्ति गिरवी नहीं रखनी होती, इसलिए बैंक का भरोसा काफी हद तक इसी कागज़ पर टिका होता है। इससे उसे दिखता है कि आप अपना काम समझते हैं और किस्त चुका पाएंगे।

क्या हर लोन में रिपोर्ट चाहिए?

नियम बैंक के हिसाब से अलग हो सकते हैं, पर मोटा अंदाज़ा यह है:

लोन की श्रेणीरकमरिपोर्ट कैसी चाहिए
शिशु₹50,000 तकसादा प्लान, या फॉर्म में कारोबार और कमाई की जानकारी
किशोर₹50,000 से ₹5 लाखअक्सर लिखित रिपोर्ट, 2 से 4 पेज
तरुण / तरुण प्लस₹5 लाख से ₹20 लाखविस्तृत रिपोर्ट, पुराने रिकॉर्ड और ITR के साथ

आवेदन से पहले बैंक से पूछ लें कि उन्हें किस रूप में चाहिए।

रिपोर्ट कौन बनाता है?

तरीकाकब ठीक हैध्यान रखें
आप खुदछोटे और मझोले लोन में, जब बैंक आपसे सीधे बात करेसबसे भरोसेमंद लगता है, क्योंकि आप कारोबार जानते हैं
CA या कंसल्टेंटबड़े लोन या जटिल कारोबार मेंफीस पहले लिखित में तय करें
बैंक या पोर्टल का formatजब बैंक अपना ढांचा देमांगकर देख लें, अक्सर आसान होता है

एक चेतावनी: अगर कोई “रिपोर्ट के नाम पर” बड़ी रकम मांगकर लोन पक्का कराने का वादा करे, तो समझ जाइए कि मामला गड़बड़ है। रिपोर्ट से मंजूरी की गारंटी नहीं मिलती।

Mudra Loan Project Report Format: क्या-क्या शामिल करें?

यह ढांचा Word या Google Docs में कॉपी करके अपने आंकड़े भर लें:

क्रमहिस्साइसमें क्या लिखें
1आवेदक की जानकारीनाम, पता, उम्र, पढ़ाई, पहले का अनुभव
2कारोबार की जानकारीकौन सा काम, कहां, नया या चालू, दुकान अपनी या किराए की
3ज़रूरत और बाज़ारइलाके में मांग कितनी है, आपके ग्राहक कौन हैं, आसपास कितने मुकाबले वाले हैं
4कुल लागतमशीन, सामान, किराया, फिटिंग, हर चीज़ की अलग कीमत
5पैसा कहां से आएगाकितना आपका अपना, कितना लोन
6कमाई का अंदाज़ामहीने में कितनी बिक्री या काम
7महीने का खर्चकिराया, बिजली, मजदूरी, कच्चा माल
8मुनाफा और EMIखर्च के बाद कितना बचेगा और उसमें से EMI कैसे जाएगी
9जोखिम और उपायकाम धीमा रहा तो क्या करेंगे
10हस्ताक्षर और तारीखआवेदक के दस्तखत
mudra loan project report format

Mudra Loan Kitna Milta Hai? (Shishu, Kishor, Tarun, Tarun Plus)

श्रेणीलोन राशिकिसके लिए ठीक है
शिशु (Shishu)₹50,000 तकबिल्कुल नई शुरुआत, छोटा सेटअप
किशोर (Kishor)₹50,000 से ₹5 लाख तककारोबार जम चुका है, अब बढ़ाना है
तरुण (Tarun)₹5 लाख से ₹10 लाख तकबड़े स्तर पर विस्तार
तरुण प्लस (Tarun Plus)₹10 लाख से ₹20 लाख तकजिन्होंने तरुण लोन समय पर चुका दिया हो

Example 1: सिलाई सेंटर, ₹2 लाख का लोन (किशोर श्रेणी)

यह उदाहरण सिर्फ समझाने के लिए है। आपके शहर और काम के हिसाब से असली आंकड़े अलग होंगे।

कुल लागत:

मदरकम
4 सिलाई मशीन₹40,000
कटिंग टेबल और कुर्सियां₹10,000
कपड़ा, धागा, बटन का शुरुआती स्टॉक₹50,000
दुकान का एडवांस किराया₹30,000
बोर्ड, लाइट, फर्नीचर₹20,000
3 महीने की कार्यशील पूंजी₹50,000
कुल₹2,00,000

महीने की कमाई और खर्च:

कमाईरकमखर्चरकम
80 सिलाई ऑर्डर, औसत ₹300₹24,000दुकान का किराया₹5,000
अल्टरेशन और मरम्मत₹4,000बिजली₹1,500
एक कारीगर की मजदूरी₹6,000
धागा और सामान₹3,000
दूसरे खर्च₹1,500
कुल कमाई₹28,000कुल खर्च₹17,000

मुनाफा और EMI:

हिसाबरकम
महीने का मुनाफा (₹28,000 − ₹17,000)₹11,000
अनुमानित EMI (₹2 लाख, 5 साल, 12.15% मानकर)₹4,464
EMI के बाद बचत₹6,536

यहां EMI मुनाफे का करीब 40% है। बैंक को यही अच्छा लगता है कि कमाई किस्त से आराम से ज़्यादा हो।

Example 2: किराना दुकान, ₹3 लाख का लोन (किशोर श्रेणी)

कुल लागत:

मदरकम
शुरुआती माल और स्टॉक₹1,60,000
शेल्फ, फ्रिज और काउंटर₹60,000
तराजू और बिलिंग मशीन₹15,000
दुकान का एडवांस किराया₹40,000
रजिस्ट्रेशन और दूसरे खर्च₹10,000
कार्यशील पूंजी₹15,000
कुल₹3,00,000

महीने का हिसाब:

मदरकम
रोज़ की बिक्री ₹9,000 × 26 दिन₹2,34,000
कमाई (करीब 12.5% मार्जिन पर)₹29,000
किराया₹6,000
बिजली₹2,000
हेल्पर की मजदूरी₹6,000
दूसरे खर्च₹1,500
महीने का मुनाफा₹13,500
अनुमानित EMI (₹3 लाख, 5 साल, 12.15%)₹6,696
EMI के बाद बचत₹6,804

गौर कीजिए: यहां EMI मुनाफे के आधे के आसपास है। यह ठीक है, पर इससे ज़्यादा हो तो बैंक को जोखिम दिखता है, और आपको भी किस्त भारी लगेगी। ऐसे में लोन की रकम थोड़ी घटा देना समझदारी है।

रकम के हिसाब से EMI का अंदाज़ा

एक सटीक mudra loan project report बैंक अधिकारी का काम आसान कर देती है। रिपोर्ट में EMI दिखानी हो तो यह तालिका काम आएगी। यहां 12.15% सालाना ब्याज और 5 साल की अवधि मानी है। असली दर बैंक से पक्की करें।

लोन रकमअनुमानित EMIकुल ब्याज (लगभग)
₹50,000₹1,116₹17,000
₹1 लाख₹2,232₹33,900
₹2 लाख₹4,464₹67,800
₹3 लाख₹6,696₹1,01,700
₹5 लाख₹11,160₹1,69,600

लिखते समय 7 बातें याद रखें

  1. आंकड़े सच्चे रखें। बढ़ा-चढ़ाकर लिखी कमाई पर बैंक को शक होता है।
  2. हर खर्च का सबूत लगाएं। मशीन और सामान के कोटेशन साथ दें।
  3. EMI का हिसाब साफ दिखाएं। यह रिपोर्ट का सबसे ज़रूरी हिस्सा है।
  4. पुराना रिकॉर्ड हो तो जोड़ें, जैसे बैंक स्टेटमेंट या बिक्री की पर्ची।
  5. भाषा सादी रखें। भारी शब्दों की ज़रूरत नहीं।
  6. पेज कम रखें। छोटे लोन में 2 से 4 पेज काफी हैं।
  7. फॉर्म और रिपोर्ट के आंकड़े आपस में मिलाएं। दोनों में फर्क नहीं होना चाहिए।

आम गलतियां

अक्सर लोग mudra loan project report बनाते समय जल्दबाजी करते हैं या गलत आंकड़े भर देते हैं, जिससे बैंक अधिकारी का भरोसा टूट जाता है और लोन रद्द हो जाता है।

गलतीक्यों नुकसान करती है
कमाई बहुत ज़्यादा दिखानाबैंक अनुभवी होता है, भरोसा टूट जाता है
किराया, बिजली या मजदूरी भूल जानामुनाफा गलत दिखता है, बाद में किस्त भारी पड़ती है
दूसरे की रिपोर्ट की नकलआसानी से पकड़ में आ जाती है
ज़रूरत से बहुत बड़ा लोन मांगनाEMI मुनाफे पर भारी पड़ती है
बिना हस्ताक्षर या तारीख के जमा करनारिपोर्ट अधूरी मानी जा सकती है

PDF कैसे बनाएं?

अपनी सटीक mudra loan project report को PDF में बदलना बहुत आसान है।

  1. ऊपर का ढांचा Word या Google Docs में कॉपी करें।
  2. अपने आंकड़े भरें।
  3. File > Download > PDF पर क्लिक करें।
  4. शाखा में देना हो तो प्रिंट लेकर हस्ताक्षर करें। ऑनलाइन पोर्टल पर PDF सीधे अपलोड हो सकती है।

मुद्रा योजना की आधिकारिक वेबसाइट – आधिकारिक वेबसाइट

FAQ

Q1. लोन के लिए प्रोजेक्ट रिपोर्ट कैसे तैयार करें?

कारोबार, कुल लागत, कमाई, खर्च, मुनाफा और EMI। हर आंकड़ा सच्चा हो और उसका सबूत हो।

Q2. प्रोजेक्ट रिपोर्ट कौन बनाता है?

आप खुद बना सकते हैं। बड़े लोन में CA या कंसल्टेंट की मदद ले सकते हैं, और कुछ बैंक अपना format भी देते हैं।

Q3. प्रोजेक्ट रिपोर्ट कैसे बनाएं PDF?

Word या Google Docs में बनाकर Download as PDF करें।

Q4. प्रोजेक्ट रिपोर्ट में क्या शामिल होना चाहिए?

कारोबार की जानकारी, बाज़ार, कुल लागत, पैसा कहां से आएगा, कमाई-खर्च का हिसाब, मुनाफा, EMI और हस्ताक्षर।

Q5. मुझे मुद्रा लोन तुरंत कैसे मिल सकता है?

बिना जांच के कोई बैंक पैसा नहीं देता। जल्दी मंजूरी के लिए पूरे कागज़, साफ रिपोर्ट और अच्छा बैंक रिकॉर्ड रखें। SBI में छोटी रकम के लिए e-Mudra का रास्ता है, जिसकी जानकारी [हमारी SBI गाइड](यहां SBI पोस्ट का लिंक) में है।

Q6. क्या हर लोन में रिपोर्ट ज़रूरी है?

हर बैंक की मांग अलग है। शिशु में सादा प्लान चल सकता है, किशोर और तरुण में अक्सर लिखित रिपोर्ट चाहिए। अपने बैंक से पूछ लें।

निष्कर्ष

रिपोर्ट आपकी मेहनत और सोच का आईना है। इसे सच्चाई और सादगी से बनाइए, EMI का हिसाब साफ रखिए, और हर आंकड़े के पीछे सबूत रखिए। भरोसा ही मुद्रा लोन में सबसे बड़ी पूंजी है।

एक बेहतरीन mudra loan project report आपके बैंक लोन पास होने के रास्ते को बेहद आसान बना देती है। इसलिए इसे पूरी सावधानी और सही आंकड़ों के साथ ही तैयार करें।

पूरी योजना के लिए हमारी मुद्रा लोन 2026 गाइड पढ़ें।

डिस्क्लेमर: इस पोस्ट के आंकड़े सिर्फ उदाहरण हैं। असली ब्याज दर, शर्तें और कागज़ बैंक और आपकी प्रोफाइल पर निर्भर करते हैं। आवेदन से पहले बैंक से ताज़ा जानकारी पक्की कर लें।
प्रधानमंत्री मुद्रा लोन 2026: कौन ले सकता है, कैसे अप्लाई करें, कितना ब्याज लगेगा (पूरी गाइड)

मुद्रा लोन 2026

मान लीजिए आपका एक छोटा सा सपना है: सिलाई की दुकान खोलना, किराने की दुकान बढ़ाना या ई-रिक्शा खरीदना। पैसे की कमी हर बार आड़े आती है। गांव-कस्बे में कई लोग इसी वजह से साहूकार से 3-5% महीने के ब्याज पर कर्ज ले लेते हैं और फिर सालों तक भरते रहते हैं।

अगर आप भी अपना छोटा कारोबार शुरू करने या बढ़ाने की सोच रहे हैं, तो इस गाइड में हम मुद्रा लोन 2026 ऑनलाइन अप्लाई करने की पूरी प्रक्रिया आसान भाषा में समझाएंगे। साथ ही ब्याज, लिमिट, डॉक्यूमेंट्स और लोन कितने दिन में पास होता है, यह भी उदाहरणों के साथ बताएंगे।

प्रधानमंत्री मुद्रा योजना (PMMY) इसी समस्या के लिए बनी है। इसमें छोटे कारोबारियों को बिना गारंटी (collateral-free) लोन मिल सकता है। इस पोस्ट में हम आम सवालों के जवाब आसान भाषा में देंगे:

  • मुद्रा लोन कौन ले सकता है?
  • 2026 में कैसे लें और ऑनलाइन अप्लाई कैसे करें?
  • 1 लाख, 1.5 लाख, 5 लाख और 10 लाख पर कितना ब्याज लगेगा?
  • कितने दिन में पास होता है, प्रोसेसिंग फीस कितनी है?
  • कौन सा बैंक आसानी से देता है, और “59 मिनट लोन” क्या है?

कॉमन सर्विस सेंटर (CSC) के माध्यम से कई सरकारी योजनाओं का लाभ उठाया जा सकता है, जिसकी विस्तृत जानकारी के लिए आप CSC क्या है?
लेख को पढ़ सकते हैं।

मुद्रा लोन 2026 क्या है और इसके फायदे?

मुद्रा (MUDRA) का मतलब है Micro Units Development and Refinance Agency। यह योजना 2015 में शुरू हुई थी। ध्यान रखें कि सरकार खुद सीधे पैसे नहीं देती। लोन आपको बैंक, NBFC, माइक्रो-फाइनेंस संस्था या क्षेत्रीय ग्रामीण बैंक देते हैं, और योजना का फ्रेमवर्क सरकार का होता है।

यह लोन गैर-कृषि (non-farm) कारोबार के लिए है। दुकान, छोटी फैक्ट्री, सर्विस बिज़नेस, ट्रांसपोर्ट, फूड प्रोसेसिंग, सैलून, ब्यूटी पार्लर वगैरह इसमें आते हैं।

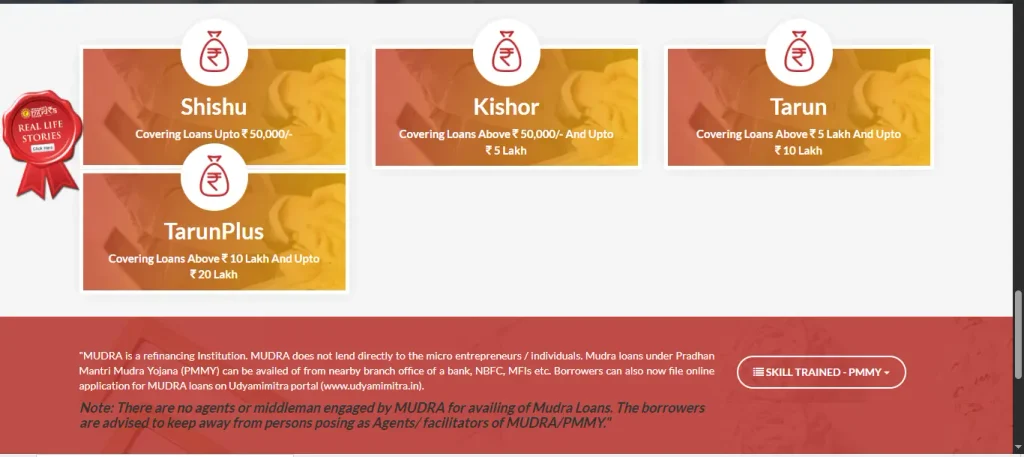
मुद्रा लोन 2026 की लिमिट: शिशु, किशोर, तरुण और तरुण प्लस

लोन 4 कैटेगरी में मिलता है। बजट 2024-25 में लिमिट ₹10 लाख से बढ़ाकर ₹20 लाख कर दी गई और नई “तरुण प्लस” कैटेगरी जोड़ी गई।

कैटेगरीलोन की रकमकिनके लिए
शिशु₹50,000 तकनया कारोबार शुरू करने वाले
किशोर₹50,001 से ₹5 लाखकारोबार चल रहा है, बढ़ाना है
तरुण₹5 लाख से ₹10 लाखस्थापित कारोबार का विस्तार
तरुण प्लस₹10 लाख से ₹20 लाखजिन्होंने पहले तरुण लोन लेकर समय पर चुका दिया

ध्यान दें: ₹20 लाख की बढ़ी हुई लिमिट पहली बार लोन लेने वालों के लिए नहीं है। इसके लिए पहले तरुण लोन लेकर उसे ठीक से चुकाना जरूरी है।

प्रधानमंत्री मुद्रा लोन 2026 के लिए पात्रता: कौन-कौन ले सकता है?

आम तौर पर ये शर्तें होती हैं (अलग बैंक की शर्तें थोड़ी अलग हो सकती हैं):

  • भारत का नागरिक हो और उम्र 18 साल या उससे ज्यादा हो
  • कारोबार गैर-कृषि और आय देने वाला हो (नया या पुराना दोनों चलेगा)
  • किसी बैंक या वित्तीय संस्था का डिफॉल्टर न हो
  • पहले से कोई सेटलमेंट या खराब लोन रिकॉर्ड न हो
  • कारोबार का स्पष्ट प्लान हो कि पैसा कहां और कैसे लगेगा

उदाहरण: सुनीता जी घर से टिफिन सर्विस चलाती हैं। उन्हें दो फ्रीजर और एक पुरानी वैन के लिए ₹80,000 चाहिए। यह किशोर कैटेगरी में आएगा।

मुद्रा लोन 2026 ऑनलाइन अप्लाई के लिए जरूरी डॉक्यूमेंट्स

  • आधार कार्ड और पैन कार्ड
  • पासपोर्ट साइज फोटो
  • एड्रेस प्रूफ (घर और दुकान का)
  • कारोबार का प्रमाण (उद्यम रजिस्ट्रेशन, GST, दुकान का लाइसेंस, जो लागू हो)
  • मशीन या सामान का कोटेशन
  • पिछले 6 महीने का बैंक स्टेटमेंट, और तरुण व तरुण प्लस के लिए ITR जरूरी l
  • SC/ST/OBC हैं तो जाति प्रमाण पत्र (कुछ मामलों में)

सारे कागज तैयार हैं? तो अब आप मुद्रा लोन 2026 ऑनलाइन अप्लाई की प्रक्रिया शुरू कर सकते हैं।

मुद्रा लोन 2026 ऑनलाइन अप्लाई कैसे करें? (स्टेप बाय स्टेप)

अगर आप घर बैठे आवेदन करना चाहते हैं, तो मुद्रा लोन 2026 ऑनलाइन अप्लाई करना काफी आसान है। बस आपके पास आधार, पैन और कारोबार से जुड़े कागज तैयार होने चाहिए। नीचे के स्टेप ध्यान से पढ़ें।

स्टेप 1: प्लान तैयार करें। कितना पैसा चाहिए, किस चीज पर खर्च होगा और महीने की कमाई कितनी होगी, यह कागज पर लिख लें।

स्टेप 2: पोर्टल पर जाएं। सरकारी पोर्टल udyamimitra.in पर रजिस्टर करें। आप सीधे बैंक की वेबसाइट (जैसे SBI, PNB, Bank of Baroda) से भी अप्लाई कर सकते हैं।

स्टेप 3: मोबाइल नंबर से रजिस्टर करें। OTP डालकर लॉगिन करें।

स्टेप 4: कैटेगरी चुनें। शिशु, किशोर, तरुण या तरुण प्लस में से जो आपकी जरूरत से मेल खाए।

स्टेप 5: फॉर्म भरें और डॉक्यूमेंट अपलोड करें। नाम, पता, कारोबार की जानकारी और बैंक डिटेल भरें।

स्टेप 6: बैंक चुनें और सबमिट करें। आवेदन बैंक के पास जाएगा और वहां से कॉल या विजिट हो सकती है।

स्टेप 7: वेरिफिकेशन और मंजूरी। बैंक आपके कागज और कारोबार की जांच करेगा, फिर लोन सीधे आपके खाते में आएगा।

SBI e-Mudra: SBI के पास शिशु कैटेगरी के लिए ऑनलाइन e-Mudra विकल्प है। इसकी शर्तें और रकम अपडेट होती रहती हैं, इसलिए अप्लाई से पहले SBI की वेबसाइट पर देख लें।

टिप: ऑनलाइन फॉर्म के बाद भी एक बार नजदीकी ब्रांच जाकर मैनेजर से मिल लें। इससे प्रोसेस अक्सर तेज होता है।

सावधान: “PM Modi Loan 50,000 Online Apply” वाले लिंक से बचें

इंटरनेट पर “50,000 का लोन तुरंत, बिना कागज” जैसे कई फर्जी ऐप और वेबसाइट घूमती हैं। याद रखें:

  • कोई सरकारी योजना पहले पैसे (फीस) मांगकर लोन नहीं देती
  • लोन हमेशा बैंक/NBFC के खाते से सीधे आपके बैंक खाते में आता है
  • सिर्फ udyamimitra.in, mudra.org.in या बैंक की आधिकारिक साइट पर भरोसा करें
  • OTP, ATM PIN या कार्ड डिटेल किसी को न दें

मुद्रा लोन पर ब्याज कितना लगता है?

सबसे जरूरी बात: मुद्रा लोन का कोई एक फिक्स ब्याज नहीं है। ब्याज दर हर लेंडर के हिसाब से अलग होती है। यह रेपो रेट और मुद्रा रिफाइनेंस रेट जैसी चीजों से भी प्रभावित होती है। आम तौर पर यह लगभग 8% से 12% सालाना के आसपास रहती है, लेकिन आपकी प्रोफाइल और बैंक के हिसाब से बदल सकती है।

मुद्रा लोन 2026 ऑनलाइन अप्लाई करने से पहले ब्याज दर समझना बहुत जरूरी है, क्योंकि यहीं से तय होता है कि आपकी EMI कितनी बनेगी। नीचे की टेबल में 10% सालाना मानकर मोटा हिसाब है। असली दर आपके बैंक से पूछकर ही पक्की करें।

1 लाख, 1.5 लाख, 5 लाख और 10 लाख पर ब्याज (अनुमानित)

लोन रकमसालाना ब्याज (10%)महीने का ब्याज (लगभग)EMI (अनुमानित)
₹50,000₹5,000₹4173 साल में ≈ ₹1,613
₹1 लाख₹10,000₹8333 साल में ≈ ₹3,227
₹1.5 लाख₹15,000₹1,2503 साल में ≈ ₹4,840
₹5 लाख₹50,000₹4,1675 साल में ≈ ₹10,624
₹10 लाख₹1,00,000₹8,3335 साल में ≈ ₹21,247

(सालाना ब्याज = शुरुआती रकम पर साधारण हिसाब। EMI में ब्याज घटते बैलेंस पर लगता है, इसलिए कुल ब्याज कम बनता है।)

मुद्रा लोन पर 10 लाख का ब्याज कितना है?

  • 10% पर: पहले साल करीब ₹1 लाख, यानी लगभग ₹8,333 महीना
  • 12% पर: पहले साल करीब ₹1.2 लाख, यानी लगभग ₹10,000 महीना
  • 5 साल की EMI (10% पर): ₹21,247 महीना, कुल चुकाई रकम ≈ ₹12.75 लाख, यानी करीब ₹2.75 लाख ब्याज

सीधी सोच: 10 लाख का लोन लेने से पहले देख लें कि आपका कारोबार हर महीने कम से कम ₹21,000 की EMI आराम से निकाल पाएगा या नहीं।

शिशु लोन पर राहत: पहले कोविड काल के आत्मनिर्भर पैकेज में शिशु लोन पर समय पर चुकाने वालों को एक साल के लिए 2% ब्याज छूट की बात आई थी। यह छूट अभी लागू है या नहीं, यह बैंक से जरूर पूछ लें।

प्रधानमंत्री मुद्रा लोन 2026 पास होने में कितना समय लगता है?

कोई गारंटीड समय नहीं है, यह बैंक, कागजात और कारोबार के हिसाब से बदलता है। मोटा अंदाजा:

स्थितिअनुमानित समय
सारे कागज सही और छोटा लोन (शिशु)कुछ दिन से 1-2 हफ्ते
किशोर / तरुण (जांच और विजिट के साथ)करीब 2-4 हफ्ते
कागज अधूरे या क्रेडिट हिस्ट्री कमजोरइससे ज्यादा समय, या रिजेक्शन

जल्दी पास कराने के तरीके:

  1. सारे डॉक्यूमेंट एक बार में पूरे जमा करें
  2. बैंक खाते में नियमित लेन-देन रखें
  3. बिज़नेस प्लान सीधा और असली रखें
  4. CIBIL स्कोर ठीक रखें (आम तौर पर 700+ बेहतर माना जाता है)

कौन सा बैंक मुद्रा लोन आसानी से देता है?

कोई एक बैंक सबके लिए “आसान” नहीं होता। जिस बैंक में आपका सेविंग्स/करंट अकाउंट पहले से है और लेन-देन अच्छा है, वहां लोन मिलना अक्सर आसान रहता है।

बैंक का प्रकारउदाहरणफायदा
सरकारी बैंकSBI, PNB, बैंक ऑफ बड़ौदा, केनरा, यूनियन बैंकब्रांच नेटवर्क बड़ा, योजना में सक्रिय
ग्रामीण बैंक (RRB)आपके जिले का ग्रामीण बैंकगांव-कस्बे के कारोबारियों के लिए अच्छा
प्राइवेट बैंकHDFC, ICICI, Axisप्रोसेस तेज, पर शर्तें सख्त हो सकती हैं
NBFC / MFIअलग-अलग संस्थाएंछोटे लोन में लचीले, पर ब्याज अक्सर ज्यादा

सलाह: 2-3 जगह रेट और फीस की तुलना जरूर करें, ऊपर लिखे बैंक सिर्फ उदाहरण हैं, किसी की गारंटी नहीं।

5 लाख का लोन कैसे मिलेगा? (मोदी सरकार की योजना)

5 लाख तक का लोन किशोर कैटेगरी में आता है। तरीका वही है:

  1. बिज़नेस प्लान और खर्च की सूची बनाएं
  2. udyamimitra.in या बैंक में किशोर लोन के लिए अप्लाई करें
  3. डॉक्यूमेंट और बैंक स्टेटमेंट जमा करें
  4. बैंक की जांच और मंजूरी के बाद रकम खाते में

उदाहरण: रमेश जी का जूते का शोरूम पहले से चल रहा है। नया स्टॉक और AC के लिए उन्हें ₹4 लाख चाहिए। वे किशोर लोन में अप्लाई करेंगे और अपने पुराने सेल्स रिकॉर्ड व बैंक स्टेटमेंट से कारोबार का सबूत दिखाएंगे।

59 मिनट लोन योजना क्या है?

यह MSME सेक्टर के लिए अलग सरकारी पहल है, जिसका पोर्टल psbloansin59minutes.com है। इसमें ऑनलाइन आवेदन के बाद करीब 59 मिनट में सैद्धांतिक मंजूरी (in-principle approval) मिलने की बात होती है। असली लोन डिस्बर्स होने में उसके बाद कुछ दिन लग सकते हैं।

यह मुद्रा से अलग है। मुद्रा खास तौर पर छोटे कारोबार के लिए है, जबकि 59 मिनट योजना में बड़ी रकम के MSME लोन भी शामिल होते हैं। योजना की मौजूदा शर्तें और सीमा के लिए उसकी आधिकारिक साइट देख लें।

लोन लेते समय ये गलतियां न करें

  • जरूरत से ज्यादा लोन: जितना चुका सकें उतना ही लें
  • एजेंट को पैसा देना: मुद्रा लोन के लिए रिश्वत या “कमीशन” की जरूरत नहीं
  • शर्तें बिना पढ़े साइन करना: ब्याज, फीस और पेनल्टी लिखित में देखें
  • लोन का पैसा दूसरे काम में लगाना: यह कारोबार के लिए है, शादी या घर के खर्च के लिए नहीं
  • EMI में देरी: इससे CIBIL खराब होता है और आगे तरुण प्लस जैसे बड़े लोन में दिक्कत आती है

FAQ

Q1.क्या मुद्रा लोन में गारंटी या सिक्योरिटी चाहिए?

नहीं, यह बिना कोलेटरल का लोन है। हालांकि बैंक आपके कारोबार और रिकॉर्ड की जांच करता है।

Q2. क्या नौकरी करने वाला व्यक्ति मुद्रा लोन ले सकता है?

लोन कारोबार के लिए है। अगर आप नौकरी के साथ कोई वैध साइड बिज़नेस चलाते हैं तो आवेदन कर सकते हैं, पर पर्सनल खर्च के लिए यह नहीं मिलता।

Q3. मुद्रा लोन कितने साल में चुकाना होता है?

आम तौर पर 3 से 5 साल, कभी-कभी बैंक की नीति के अनुसार ज्यादा भी।

Q4. क्या मुद्रा लोन माफ हो जाता है?

नहीं, यह कर्ज है और इसे चुकाना जरूरी है। “लोन माफी” वाले मैसेज अक्सर झूठे होते हैं।

Q5. क्या मुद्रा लोन रिजेक्ट हो सकता है?

हां, खराब क्रेडिट हिस्ट्री, अधूरे कागज या कारोबार का साफ प्लान न होने पर रिजेक्शन हो सकता है।

निष्कर्ष

अगर आप सही कैटेगरी चुनकर और पूरे कागजात के साथ मुद्रा लोन 2026 ऑनलाइन अप्लाई करते हैं, तो लोन मिलने की संभावना काफी बेहतर हो जाती है।मुद्रा लोन छोटे कारोबारियों के लिए एक अच्छा सहारा है, पर यह जादुई पैसा नहीं है। इसे समझदारी से लें, सही कैटेगरी चुनें, कारोबार का प्लान साफ रखें और EMI समय पर भरें।

अगर आप तरुण लोन ठीक से चुका देते हैं, तो आगे ₹20 लाख तक के तरुण प्लस का रास्ता भी खुल सकता है।अगर यह पोस्ट काम की लगी तो इसे किसी जरूरतमंद दोस्त या रिश्तेदार के साथ शेयर करें, और कोई सवाल हो तो कमेंट में पूछें।

डिस्क्लेमर: इस पोस्ट में दी गई ब्याज दरें, EMI और समय अनुमानित हैं। असली दर, फीस और शर्तें बैंक/संस्था और आपकी प्रोफाइल पर निर्भर करती हैं। अप्लाई से पहले संबंधित बैंक या udyamimitra.in पर ताजा जानकारी जरूर जांच लें। यह पोस्ट वित्तीय सलाह नहीं है।