क्या आपका भी मुद्रा लोन रिजेक्ट हो गया है? सबसे पहले एक बात: घबराइए मत, आप अकेले नहीं हैं। बहुत से लोगों के आवेदन छोटी-छोटी गलतियों की वजह से लौट आते हैं, और अक्सर वे गलतियाँ ठीक की जा सकती हैं।
मुद्रा लोन रिजेक्ट होने पर क्या करें? अगर आपका आवेदन खारिज हो गया है, तो घबराइए मत, आप अकेले नहीं हैं। ज़्यादातर मामलों में रिजेक्शन की वजह कोई छोटी, सुधारी जा सकने वाली गलती होती है, जैसे कमजोर प्रोजेक्ट रिपोर्ट, CIBIL की दिक्कत या दस्तावेजों में नाम-पते का फर्क।
इस लेख में हम रिजेक्ट होने के असली कारण, दोबारा आवेदन का सही तरीका, Jan Samarth Portal से ऑनलाइन अप्लाई करने की प्रक्रिया और शिकायत के चैनल आसान भाषा में समझेंगे
एक ईमानदार बात पहले ही: कोई भी तरीका “100% लोन पास” की गारंटी नहीं देता। अंतिम फैसला बैंक या लेंडिंग संस्था का होता है। लेकिन सही तैयारी से आपके चांस ज़रूर बेहतर हो सकते हैं।
मुद्रा लोन रिजेक्ट होना निराशाजनक है, पर यह आखिरी रास्ता नहीं है।
पहले जान लें: मुद्रा लोन की कैटेगरी क्या हैं?
PMMY में लोन चार कैटेगरी में मिलता है।गलत कैटेगरी चुनना भी मुद्रा लोन रिजेक्ट होने की आम वजह है।, इसलिए यह टेबल ध्यान से देखें:
| कैटेगरी | लोन राशि |
|---|---|
| शिशु (Shishu) | ₹50,000 तक |
| किशोर (Kishor) | ₹50,000 से ₹5 लाख |
| तरुण (Tarun) | ₹5 लाख से ₹10 लाख |
| तरुण प्लस (Tarun Plus) | ₹10 लाख से ₹20 लाख तक |
तरुण प्लस एक नई कैटेगरी है, जो उन उद्यमियों के लिए है जिन्होंने पहले तरुण लोन लेकर उसे सही तरीके से चुका दिया हो। यानी पहली बार में सीधे ₹20 लाख मांगना सही रास्ता नहीं है। मुद्रा लोन की एक बड़ी खासियत यह है कि यह collateral-free होता है, यानी इसमें गिरवी रखने की ज़रूरत नहीं होती। पर इसका मतलब यह नहीं कि बैंक जांच नहीं करता।
मुद्रा लोन रिजेक्ट होने के 5 सबसे बड़े कारण
यदि आपका मुद्रा लोन रिजेक्ट हो चुका है, तो इन मुख्य वजहों को गहराई से समझना बेहद जरूरी है, ताकि आप अगली बार आवेदन करते समय उन गलतियों को दोहराने से बच सकें।
1. CIBIL Score खराब होना या क्रेडिट हिस्ट्री न होना
बैंक आपकी पुरानी लोन और क्रेडिट कार्ड की आदतें देखता है। किस्तें लेट हुई हों, बकाया हो या कोई खाता NPA हो चुका हो, तो आवेदन कमजोर पड़ जाता है।स्कोर खराब की वजह से मुद्रा लोन रिजेक्ट हो सकता है।
आम तौर पर बैंक 700 या उससे ऊपर का स्कोर बेहतर मानते हैं। लेकिन मुद्रा के लिए कोई एक तय सरकारी कट-ऑफ नहीं है, हर बैंक की अपनी पॉलिसी होती है। कई बार स्कोर बिल्कुल नहीं होता (New to Credit), तब भी बैंक थोड़ा सतर्क रहता है।
क्या करें:
- अपनी CIBIL रिपोर्ट मुफ्त या कम खर्च में निकालें और ध्यान से पढ़ें।
- कोई गलत एंट्री दिखे तो बैंक और क्रेडिट ब्यूरो को सुधार के लिए लिखें।
- बकाया हो तो बैंक से बात करके निपटाएं।
- छोटे कदम उठाएं: EMI या कार्ड बिल समय पर भरें और कार्ड की लिमिट का बहुत ज़्यादा इस्तेमाल न करें।
2. कमजोर या कॉपी-पेस्ट Project Report
बैंक को कागज़ पर दिखना चाहिए कि आपका बिजनेस चलेगा और आप किस्त चुका पाएंगे। इंटरनेट से उठाई हुई रिपोर्ट, जिसमें न आपकी दुकान की लागत हो, न असली बिक्री का अंदाज़ा, अक्सर पकड़ में आ जाती है।कमजोर रिपोर्ट के कारण भी मुद्रा लोन रिजेक्ट होता है।
मान लीजिए आप कपड़ों की सिलाई का काम शुरू करना चाहते हैं। रिपोर्ट में मशीनों की कीमत, कपड़े और धागे का मासिक खर्च, दुकान का किराया, रोज़ के आर्डर और संभावित कमाई साफ लिखी होनी चाहिए।
क्या करें:
- हर एक खर्च के लिए अनुमानित कोटेशन या पक्का बिल होना ज़रूरी है।
- बिक्री का अंदाज़ा बढ़ा-चढ़ाकर न लिखें, वही लिखें जो आप समझा सकें।
- ज़रूरत लगे तो किसी CA या अनुभवी सलाहकार से रिपोर्ट बनवाएं, पर फीस तय करते समय सावधानी रखें।
बैंक को असली खर्च और कमाई का हिसाब चाहिए होता है। अगर आपको नहीं पता कि रिपोर्ट कैसे बनती है, तो हमारा यह लेख पढ़ें: मुद्रा लोन की प्रोजेक्ट रिपोर्ट कैसे बनाएं।
3. Udyam Registration और बिजनेस प्रूफ की कमी
बहुत से नए बिजनेस वाले इसे नज़रअंदाज़ कर देते हैं। हर लोन और हर बैंक के लिए Udyam Registration अनिवार्य नहीं होता, खासकर छोटे शिशु लोन में, बिजनेस प्रूफ न होने पर मुद्रा लोन रिजेक्ट होने का खतरा बढ़ जाता है।। पर Jan Samarth जैसे डिजिटल प्लेटफॉर्म Udyam जैसे स्रोतों से वेरिफिकेशन करते हैं, और यह आपके बिजनेस को असली और रजिस्टर्ड दिखाने में मदद करता है।
क्या करें:
- Udyam Registration करवाएं (यह सरकारी पोर्टल पर होता है)।
- किराए का एग्रीमेंट, दुकान का पता, GST (जहाँ लागू हो) या अन्य प्रमाण तैयार रखें।
- बैंक से पूछ लें कि आपके केस में कौन से दस्तावेज चाहिए।
स्टेप-बाय-स्टेप गाइड यहाँ देखें: मुद्रा लोन प्रोजेक्ट रिपोर्ट कैसे बनाएं।
4. बैंक स्टेटमेंट में कम लेन-देन (Low Transactions)
अगर आपका बिजनेस पहले से चल रहा है, तो बैंक आपके खाते की एंट्री देखता है। खाते में महीनों तक कोई लेन-देन नहीं, या सारी कमाई कैश में और खाते में कुछ नहीं, तो बैंक के पास आपकी आमदनी का सबूत नहीं रहता।
एक और बात: सेविंग्स अकाउंट में पर्सनल लेन-देन होते हैं, जबकि करंट अकाउंट खास तौर पर बिजनेस के लिए होता है और उसमें दुकान की आमदनी और खर्च साफ दिखते हैं। बिजनेस चल रहा हो तो करंट अकाउंट का रिकॉर्ड बैंक को ज़्यादा भरोसा देता है।
क्या करें:
- बिजनेस की कमाई UPI या बैंक ट्रांसफर के ज़रिए अकाउंट में आने दें।
- कम से कम 6 से 12 महीने का साफ और स्टेटमेंट रखें।
- पुराने लोन की किस्तें खाते से समय पर कटती दिखें।
मुद्रा लोन रिजेक्ट होने के बाद घबराने के बजाय सही कारणों को समझकर दोबारा आवेदन करना सबसे समझदारी भरा कदम है।
5. गलत लोन कैटेगरी का चुनाव (शिशु, किशोर, तरुण)
यह कारण बहुत आम है। किसी ने बिना पुराने टर्नओवर और बिजनेस रिकॉर्ड के सीधे ₹10 लाख (तरुण) मांग लिया, तो बैंक सोचता है कि इतनी बड़ी रकम का आधार क्या है। यानी बिज़नेस का साइज़, आमदनी और चुकाने की क्षमता मांगी गई रकम से मेल नहीं खाती। इसी वजह से कई बार मुद्रा लोन रिजेक्ट हो जाता है।
क्या करें:
- अपनी असली ज़रूरत का हिसाब लगाएं और उसी कैटेगरी में अप्लाई करें।
- नया बिजनेस है तो शिशु या किशोर से शुरुआत करें, समय पर चुकाएं, फिर बड़ी कैटेगरी में जाएं।
- योजना की अधिकतम सीमा देखकर नहीं, अपनी ज़रूरत देखकर रकम चुनें।
मुद्रा लोन रिजेक्ट होने पर क्या करें? (दोबारा आवेदन का सही तरीका)
मुद्रा लोन रिजेक्ट के बाद तुरंत नया आवेदन डालना सबसे बड़ी गलती है। इसके बजाय ये चार कदम उठाएं:
Step 1: बैंक से रिजेक्शन का कारण पूछें। ब्रांच जाकर अपना आवेदन नंबर बताएं और पूछें कि मुख्य वजह क्या थी। हो सके तो कारण लिखित में मांगें। जब तक कारण नहीं पता, तब तक सुधार अंधेरे में तीर चलाने जैसा है।
Step 2: CIBIL सुधारने के छोटे कदम उठाएं। रिपोर्ट चेक करें, गलतियाँ ठीक कराएं, बकाया निपटाएं और आगे की सारी किस्तें समय पर भरें। स्कोर रातोंरात नहीं बदलता, इसलिए धैर्य रखें।
Step 3: एक प्रोफेशनल Project Report तैयार करें। असली कोटेशन, असली खर्च और असली अंदाज़ों के साथ। रिपोर्ट आपकी समझ में आनी चाहिए, क्योंकि बैंक अधिकारी आपसे उस पर सवाल पूछ सकते हैं।
Step 4: सभी दस्तावेज में नाम और पता मैच करें। Aadhaar, PAN और Udyam में नाम की स्पेलिंग, पता और मोबाइल नंबर एक जैसे होने चाहिए। छोटा सा फर्क (जैसे “Kumar” और “Kumaar”) भी वेरिफिकेशन अटका सकता है। गलत होने पर मुद्रा लोन रिजेक्ट हो सकता है
Jan Samarth Portal से ऑनलाइन दोबारा अप्लाई कैसे करें?
अब बहुत से लोग ऑनलाइन तरीका ढूंढते हैं। Jan Samarth Portal (jansamarth.in) वित्त मंत्रालय के वित्तीय सेवाएं विभाग का प्लेटफॉर्म है, जहाँ कई सरकारी क्रेडिट स्कीम एक ही जगह मिलती हैं, और PMMY (मुद्रा) भी उनमें शामिल है। यह पोर्टल कई भाषाओं में उपलब्ध है और मोबाइल ऐप के रूप में भी चलता है। जो लोग खुद ऑनलाइन नहीं कर पाते, उनके लिए बैंक के बिजनेस कॉरेस्पोंडेंट के ज़रिए असिस्टेड मोड भी है।
इस पोर्टल की खास बात यह है कि यह Aadhaar, PAN, Udyam और CIBIL जैसे सरकारी डेटा से डिजिटल वेरिफिकेशन करता है, इसलिए बार-बार कागज़ों के चक्कर कम होते हैं।मुद्रा लोन रिजेक्ट होने के बाद भी आप इस पोर्टल से दोबारा अप्लाई कर सकते हैं।
मुद्रा लोन के लिए ऑनलाइन आवेदन की पूरी प्रक्रिया जानने के लिए पढ़ें: मुद्रा लोन 2026 में ऑनलाइन अप्लाई कैसे करें।
रजिस्ट्रेशन और अप्लाई की प्रक्रिया (मोटे तौर पर):
- jansamarth.in पर जाएं (या मोबाइल ऐप डाउनलोड करें) और अपने मोबाइल नंबर से रजिस्टर करें।
- अपना बिजनेस और लोन का मकसद बताएं और पात्रता (eligibility) चेक करें।
- जो स्कीम आपके लिए सही हो, उसे चुनें (जैसे PMMY) और ज़रूरी जानकारी भरें।
- पोर्टल की डिजिटल जांच के बाद आपको In-principle Digital Approval मिल सकता है, जिसे बैंक आगे की प्रोसेसिंग के लिए देखता है।
- पोर्टल पर आपको उपलब्ध लेंडर्स के ऑफर दिखते हैं, जिनमें से आप अपनी पसंद का बैंक चुन सकते हैं।
ध्यान दें कि स्क्रीन का रूप और स्टेप समय के साथ बदल सकते हैं। इसलिए अप्लाई करते समय पोर्टल पर जो निर्देश दिखें, उन्हीं को फॉलो करें।
बैंक पार्टनर कैसे चुनें?
- पहले देखें कि किस बैंक में आपका खाता और अच्छा लेन-देन रिकॉर्ड है।
- ब्याज दर और प्रोसेसिंग फीस की तुलना करें (दरें बैंक तय करते हैं)।
- वही ब्रांच चुनें जो आपके बिजनेस के पास हो और जहाँ अधिकारी जवाब देते हों।
- एक साथ दस जगह अप्लाई करने से बचें। बार-बार क्रेडिट जांच भी आपके स्कोर पर असर डाल सकती है।
ज़रूरी बात: डिजिटल अप्रूवल का मतलब फाइनल लोन नहीं होता। बैंक अपनी जांच के बाद ही अंतिम स्वीकृति देता है।
सावधान: मुद्रा लोन के नाम पर ठगी
मुद्रा लोन रिजेक्ट के बाद लोग जल्दी में रहते हैं, और ठग इसी का फायदा उठाते हैं। इन बातों से सावधान रहें:
- जो एजेंट “लोन पास करवाने” के लिए एडवांस फीस, प्रोसेसिंग चार्ज या रिश्वत मांगे, उससे दूर रहें।
- फर्जी वेबसाइट और व्हाट्सएप लिंक पर कभी OTP, आधार या बैंक डिटेल न दें।
- मुद्रा लोन के लिए हमेशा बैंक की ब्रांच, आधिकारिक वेबसाइट या जनसमर्थ जैसे सरकारी पोर्टल का ही इस्तेमाल करें।
अगर बैंक बिना वजह परेशान करे, तो शिकायत कहाँ करें?
अगर आपको लगता है कि बैंक टालमटोल कर रहा है, जानकारी नहीं दे रहा या बदसलूकी हो रही है, तो इस क्रम में आगे बढ़ें:
1. बैंक के नोडल अधिकारी (Nodal Officer) को शिकायत। पहले ब्रांच मैनेजर से लिखित में शिकायत करें और रिसीविंग या शिकायत नंबर संभालकर रखें। फिर बैंक के नोडल या ग्रीवेंस अधिकारी तक जाएं।हर मुद्रा लोन रिजेक्ट का मतलब बैंक की गलती नहीं होता।
2. Mudra और Jan Samarth ग्रीवेंस चैनल। अगर आपने जनसमर्थ पोर्टल से आवेदन किया था, तो उसमें शिकायत दर्ज करने की व्यवस्था है, जिसमें शिकायतें दर्ज होती हैं और तय समय में निपटाने का ढांचा है। मुद्रा की आधिकारिक वेबसाइट पर भी संपर्क और शिकायत का विकल्प देखें।
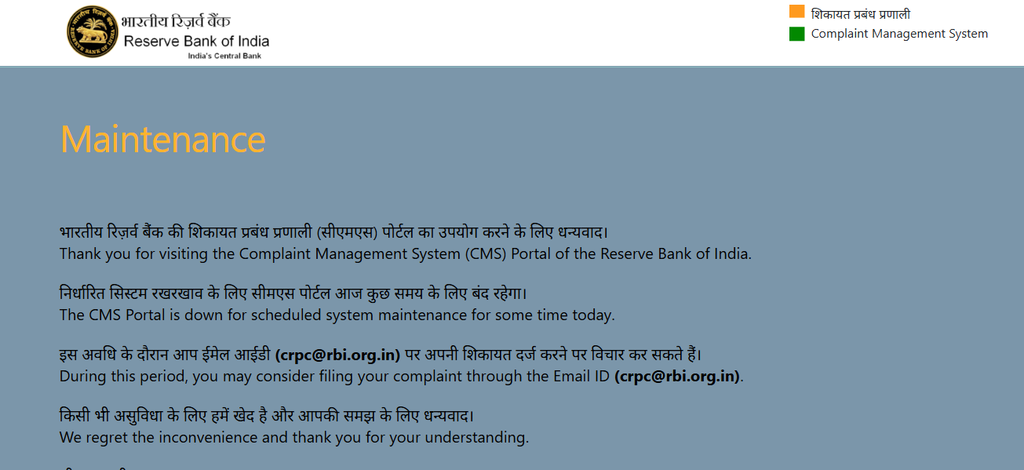
3. RBI Ombudsman का विकल्प। पहले जिसे Banking Ombudsman कहा जाता था, अब वह RBI Integrated Ombudsman Scheme के तहत है और शिकायत RBI के CMS पोर्टल (cms.rbi.org.in) पर दर्ज होती है। इसके लिए पहले बैंक में शिकायत करना और तय समय तक जवाब का इंतज़ार करना आम तौर पर ज़रूरी होता है। नियम अपडेट होते रहते हैं, इसलिए RBI की वेबसाइट पर ताज़ा शर्तें ज़रूर देखें।
एक बात साफ रहे: बैंक ने क्रेडिट या बिजनेस जांच के आधार पर लोन नहीं दिया, तो यह अपने आप गलत नहीं है। शिकायत तब करें जब प्रक्रिया या व्यवहार में सच में गड़बड़ी हो।
FAQ मुद्रा लोन रिजेक्ट से जुड़े सबसे आम सवाल।
Q1. क्या एक बार मुद्रा लोन रिजेक्ट होने के बाद दोबारा मिल सकता है?
हाँ, मिल सकता है। एक रिजेक्शन का मतलब हमेशा के लिए “ना” नहीं है। अगर आप कारण समझकर कमियाँ दूर करें (CIBIL, प्रोजेक्ट रिपोर्ट, दस्तावेज), तो उसी या किसी दूसरे पात्र बैंक में फिर से अप्लाई कर सकते हैं। कोई सरकारी रूप से तय “इतने दिन बाद ही अप्लाई करें” वाला नियम मुझे नहीं मिला, पर कई बार बैंक अपनी तरफ से कुछ समय बाद आने को कह सकते हैं।
Q2. मुद्रा लोन के लिए कितना CIBIL स्कोर होना चाहिए?
कोई एक तय आंकड़ा नहीं है। आम तौर पर 700 या उससे ऊपर का स्कोर बेहतर माना जाता है, पर हर बैंक की पॉलिसी अलग होती है। नया बिजनेस और बिना क्रेडिट हिस्ट्री वाले लोगों को भी लोन मिलता है, बशर्ते बाकी चीज़ें मजबूत हों।
Q3. क्या Jan Samarth Portal से लोन 100% पास हो जाता है?
नहीं। पोर्टल प्रक्रिया आसान और डिजिटल बनाता है, पर लोन की अंतिम मंजूरी लेंडर (बैंक) ही देता है। जो भी “100% अप्रूवल” का वादा करे, उस पर भरोसा न करें।
Q4. क्या मुद्रा लोन माफ हो सकता है?
मुद्रा लोन अपने आप माफ नहीं होता। सोशल मीडिया या एजेंटों के “कर्ज माफी” वाले दावों से सावधान रहें। मुश्किल में हों तो बैंक से सीधे रीस्ट्रक्चरिंग या भुगतान के विकल्प पूछें।
Q5. लोन रिकवरी वाले परेशान करें तो क्या करें?
शांत रहें और सारी बातचीत का रिकॉर्ड रखें। धमकी या बदसलूकी हो तो बैंक के ग्रीवेंस अधिकारी को लिखित शिकायत दें, और हल न निकले तो RBI के CMS पोर्टल पर शिकायत करें।
निष्कर्ष (Conclusion)
मुद्रा लोन रिजेक्ट होना दुखद है, पर यह आपके बिजनेस सपने का अंत नहीं है। कारण पूछिए, कमियाँ सुधारिए, दस्तावेज मैच कराइए, सही कैटेगरी चुनिए और जनसमर्थ जैसे भरोसेमंद चैनल से दोबारा कोशिश कीजिए। बहुत से लोगों का लोन दूसरी या तीसरी कोशिश में भी पास होता है, क्योंकि उन्होंने पहली बार से सीखा।
और याद रखिए, जल्दबाज़ी में किसी एजेंट के चक्कर में न पड़ें। आपकी तैयारी ही आपकी सबसे बड़ी ताकत है।मुद्रा लोन रिजेक्ट होना अंत नहीं है, सही तैयारी से आप दोबारा कोशिश कर सकते हैं।
दोबारा आवेदन से पहले ऑनलाइन प्रक्रिया एक बार ज़रूर समझ लें: मुद्रा लोन 2026 ऑनलाइन अप्लाई गाइड।
आपका मुद्रा लोन रिजेक्ट किस वजह से हुआ? नीचे कमेंट में अपनी स्थिति बताइए, मैं कोशिश करूँगी कि आपके सवाल का जवाब दे सकूँ।
डिस्क्लेमर: यह लेख सिर्फ सामान्य जानकारी के लिए है। लोन की पात्रता, दस्तावेज और मंजूरी संबंधित बैंक या वित्तीय संस्था के नियमों पर निर्भर करती है। अप्लाई करने से पहले आधिकारिक वेबसाइट या बैंक से ताज़ा जानकारी ज़रूर लें।
स्रोत (Sources) – Jan Samarth Portal ki jaankari
PIB – Press Information Bureau
Business Standard, “As Mudra turns 10, signs of beneficiaries moving into higher loan bracke
Savita Sharma सरकारी योजनाओं, बैंकिंग सेवाओं, पेंशन योजनाओं और सरकारी दस्तावेजों से जुड़ी जानकारी सरल हिंदी में साझा करती हैं। AapkaLabh.com के माध्यम से उनका उद्देश्य पाठकों तक सही, उपयोगी और नवीनतम जानकारी पहुँचाना है।